Währungsabsicherung bei ETFs: Lohnt sich ein EUR Hedged MSCI World wirklich?
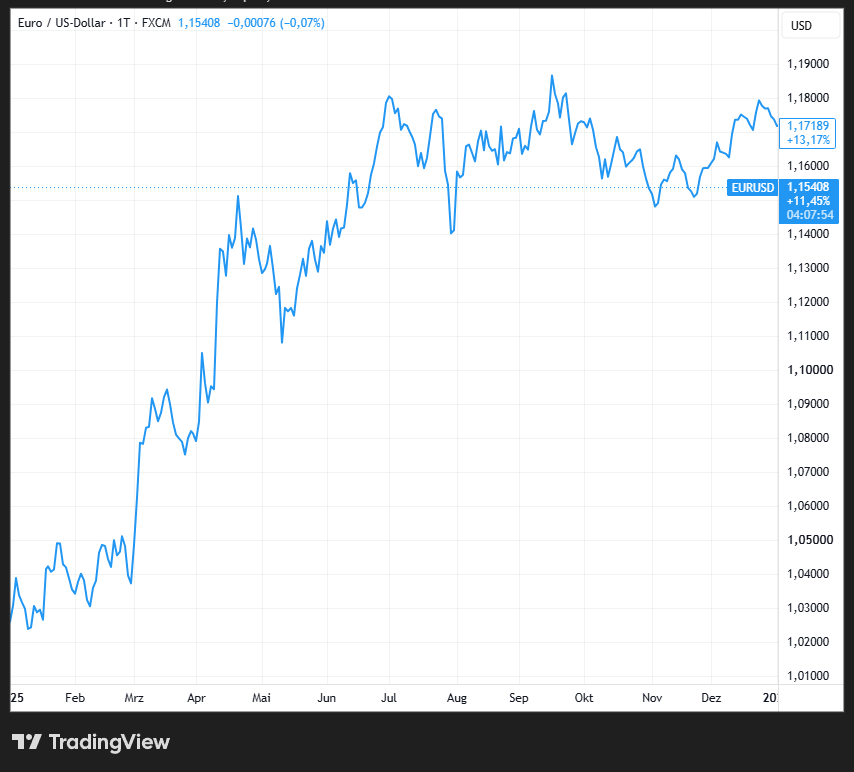
Im letzten Artikel habe ich bereits über die rapide steigenden Schulden in den USA gesprochen. Eine Entwicklung, die gemeinsam mit politischen Unsicherheiten, veränderten Zinserwartungen und Sorgen um die amerikanischen Staatsfinanzen den Dollar vor allem 2025 massiv unter Druck gesetzt hat. Gerade als Anleger in Welt-ETFs, die sehr US-lastig sind, kann diese Entwicklung erhebliche Auswirkungen haben.
Blicke ich auf mein Gesamtportfolio inklusive Edelmetallen, Einzelaktien und ETFs, lag meine Rendite 2025 bei ungefähr 17 %. Damit bin ich grundsätzlich nicht unzufrieden. Auf den ersten Blick wirkt das aber auch nicht wie ein Top-Ergebnis, wenn man sich ansieht, dass der MSCI World in US-Dollar im selben Jahr über 21 % erzielt hat.
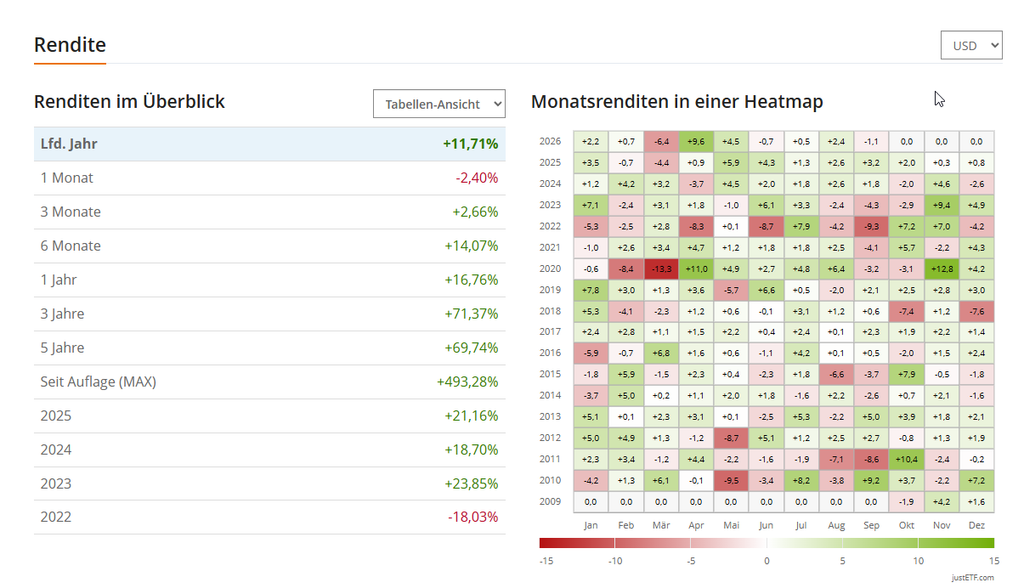
Doch Moment: Wie kann das sein? Rund ein Drittel meines Portfolios entfällt auf breit gestreute ETFs. Ein weiterer Teil steckt in ausgewählten Einzelaktien, bei denen ich natürlich versuche, besser als ein Weltindex abzuschneiden – ansonsten könnte ich mir die Auswahl schließlich auch sparen. Und dann sind da noch meine Edelmetalle, die 2025 ebenfalls ordentlich geglänzt haben. Wie kann es also sein, dass meine Performance trotzdem unter der des MSCI World liegt?
Die Antwort darauf ist relativ einfach: Rund 70 % des MSCI World entfallen auf US-Aktien. Gleichzeitig hat der Dollar 2025 gegenüber dem Euro deutlich an Wert verloren.
Dadurch erzielte der MSCI World zwar in US-Dollar eine Rendite von über 21 %, aus Sicht eines Euro-Anlegers blieben davon aber gerade einmal rund 7,12 % übrig.
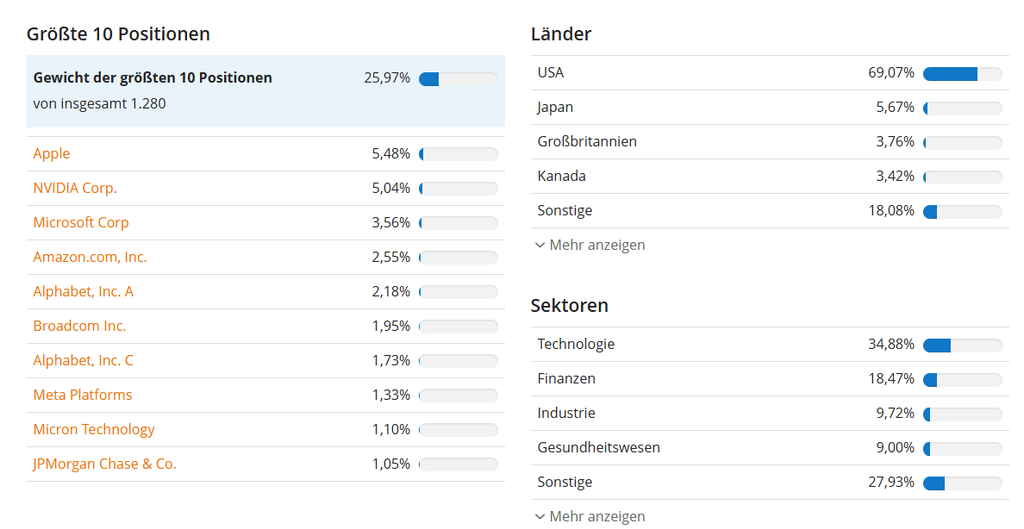
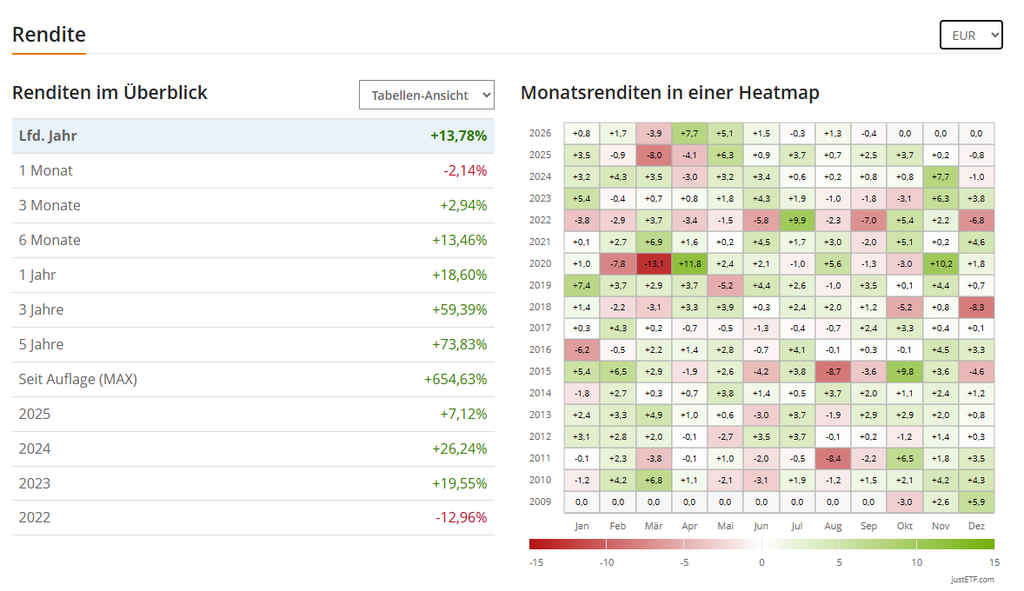
Allein durch die Veränderung der Wechselkurse wurde die Performance für Anleger im Euroraum 2025 also massiv gedrückt, obwohl die zugrunde liegenden Aktien stark gestiegen sind – nicht zuletzt angetrieben durch den anhaltenden KI-Boom.
Das relativiert meine ursprüngliche Betrachtung wieder deutlich und ich kann mit meinen rund 17 % Portfoliorendite (in EURO) wesentlich entspannter sein. Trotzdem hat mich genau dieser enorme Unterschied auf eine Frage gebracht, mit der ich mich bisher kaum beschäftigt hatte: Sollte ich das Währungsrisiko meines Portfolios eigentlich absichern?
Denn gerade wenn Zweifel an der langfristigen Stärke des Dollars zunehmen, klingt eine Währungsabsicherung zunächst ziemlich verlockend. Es gibt schließlich ETFs, die genau das automatisch für mich erledigen. Doch wie funktioniert so ein EUR-Hedged ETF überhaupt, was kostet die Absicherung und – noch viel wichtiger – hätte sie mir langfristig tatsächlich mehr Rendite gebracht?
Wie funktioniert die Währungsabsicherung eines EUR Hedged ETF?
Das Währungsrisiko wird beim Investieren schnell unterschätzt und kann die Rendite eines eigentlich hervorragend laufenden Investments deutlich schmälern. Vereinfacht funktioniert die Rechnung so:
Rendite in Euro = Aktienentwicklung × Wechselkursentwicklung
Steigt eine amerikanische Aktie beispielsweise von 100 auf 110 Dollar, hat sie 10 % gewonnen. Wertet der Dollar im selben Zeitraum aber um 9,09 % gegenüber dem Euro ab, sind aus den 10 % Aktiengewinn in Euro gerechnet praktisch 0 % übrig. Das funktioniert natürlich auch in die andere Richtung. Wird der Dollar stärker, bekomme ich als Euro-Anleger einen zusätzlichen Währungsgewinn.
Und genau dieser zweite Effekt wird schnell vergessen. Ein ungesicherter MSCI World bedeutet nicht automatisch ein zusätzliches Risiko, das mich permanent Rendite kostet. Die Währung kann die Rendite verschlechtern oder verbessern.
Damit stellt sich die entscheidende Frage: Kann man diesen Effekt einfach ausschalten? Dafür habe ich mir als konkretes Beispiel zwei ETFs von iShares angesehen:
- Der iShares Core MSCI World UCITS ETF mit der ISIN IE00B4L5Y983 bildet den MSCI World ohne Währungsabsicherung ab. Er ist thesaurierend und hat aktuell eine TER von 0,20 %.
- Der iShares MSCI World EUR Hedged UCITS ETF mit der ISIN IE00B441G979 investiert ebenfalls in Aktien aus entwickelten Ländern, sichert seine Fremdwährungspositionen aber über Derivate monatlich gegenüber dem Euro ab. Seine TER liegt bei 0,55 %.
| Jahr | Währung | MSCI World Ungesichert | MSCI World Abgesichert/ Gehedged |
|---|---|---|---|
| 2025 | EUR | +7,12% | +16,3% |
| 2025 | USD | +21,16% |
Wie man in der Tabelle sieht, kann ein abgesicherter ETF den Währungseffekt nicht vollständig ausgleichen. Nichtsdestotrotz hat er im Jahr 2025 fast 10 Prozentpunkte der Performance gerettet.
Im Detail spielen dabei viele Faktoren eine Rolle, darunter unterschiedliche Zinsniveaus, Transaktionskosten und Rolleffekte der eingesetzten Derivate. Hinzu kommen die höheren laufenden Kosten: Der von mir betrachtete gehedgte ETF hat eine TER von 0,55 %, während die ungesicherte Variante bei 0,20 % liegt. Was auf den ersten Blick nach einem kleinen Unterschied aussieht, kann sich über viele Jahre durch den Zinseszinseffekt deutlich stärker bemerkbar machen.
Wie bereits erwähnt, funktioniert der Währungseffekt jedoch in beide Richtungen. Daher ist es wichtig, sich nicht nur ein Jahr anzusehen, sondern zu prüfen, ob ein solches Prinzip generell eine gute Idee gewesen wäre.
MSCI World EUR Hedged gegen normalen MSCI World: 14 Jahre im Vergleich
Deshalb habe ich mir nicht nur 2025 angesehen, sondern die einzelnen Kalenderjahre seit 2012.
Für diesen Vergleich verwende ich bewusst die MSCI-Indizes und nicht die konkreten ETFs. Damit vergleichen wir möglichst sauber den Währungseffekt und vermeiden zusätzliche Unterschiede durch Tracking, TER oder Fondskonstruktion.
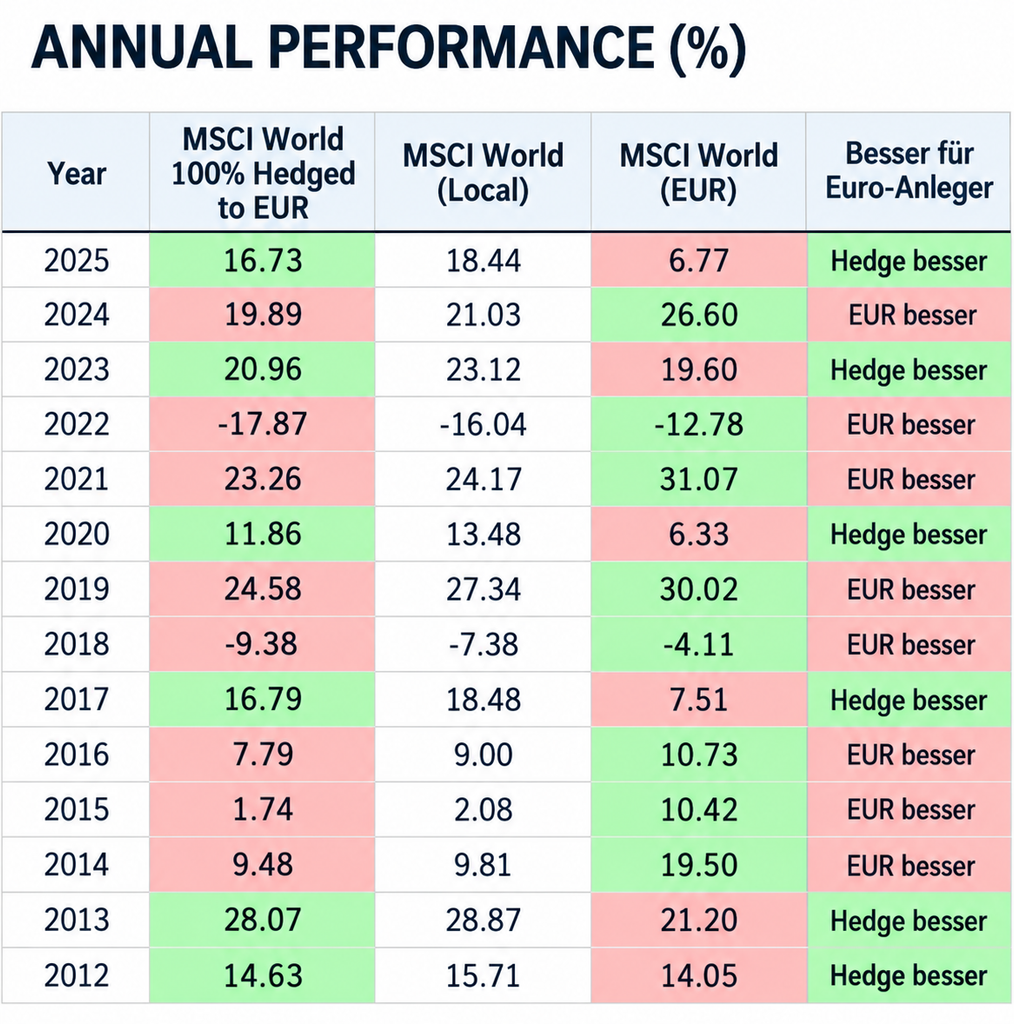
Die Daten stammen direkt aus dem Factsheet des gehedgten Index und zeigen eindeutig: In den 14 betrachteten Jahren war der Hedge sechsmal besser, während achtmal die ungesicherte Variante des MSCI World für uns Euro-Anleger die höhere Rendite erzielt hat.
Der Unterschied in den einzelnen Jahren ist allerdings teilweise enorm. In Extremfällen sprechen wir von rund 10 Prozentpunkten Performance-Unterschied in nur einem Jahr, der maßgeblich durch den Währungseffekt entstanden ist.
Gleichzeitig zeigt die Tabelle aber auch, dass sich diese Effekte immer wieder umkehren. In einem Jahr profitiert der gehedgte ETF von einem schwächeren Dollar, in einem anderen Jahr ist es genau umgekehrt. Man kann daher nicht pauschal sagen, dass ein gehedgter ETF langfristig die bessere Wahl ist. Das wäre ohnehin nur eine Vergangenheitsbetrachtung und keine Garantie dafür, dass sich dieses Muster in den kommenden Jahren genauso fortsetzt.
In Wahrheit wird es sogar noch interessanter: Der Euro-Dollar-Kurs hat uns Euro-Anleger 2025 einiges an Rendite gekostet. Über einen längeren Zeitraum betrachtet war es aber teilweise genau umgekehrt – die Entwicklung des Dollars hat unsere Rendite im MSCI World sogar erhöht.
Der Dollar hat Euro-Anlegern lange geholfen
Schaut man nur auf die Zeit seit ungefähr 2011, wirkt der EUR-Hedged ETF auf den ersten Blick nämlich sogar ziemlich schlecht. Im Factsheet des Index sieht man deutlich, dass die gehedgte Variante seit August 2011 bei ungefähr 504 % Performance liegt. In lokaler Währung sind es rund 609 % und aus Sicht eines Euro-Anlegers sogar etwa 663 %. Das ist ein gewaltiger Abstand und sieht auf den ersten Blick so aus, als hätte die Währungsabsicherung enorm viel Rendite vernichtet.
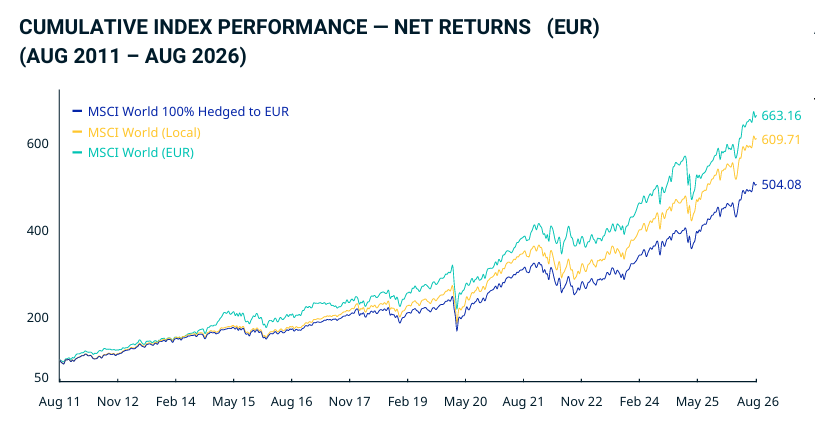
Bei solchen Betrachtungen ist der gewählte Zeitraum allerdings extrem entscheidend. Über die betrachteten Jahre ist der Dollar gegenüber dem Euro deutlich stärker geworden. Davon profitiert man als Euro-Anleger natürlich, wenn ein großer Teil des Portfolios aus US-Aktien besteht. Der gehedgte Anleger verzichtet dagegen bewusst auf diesen Währungsgewinn.
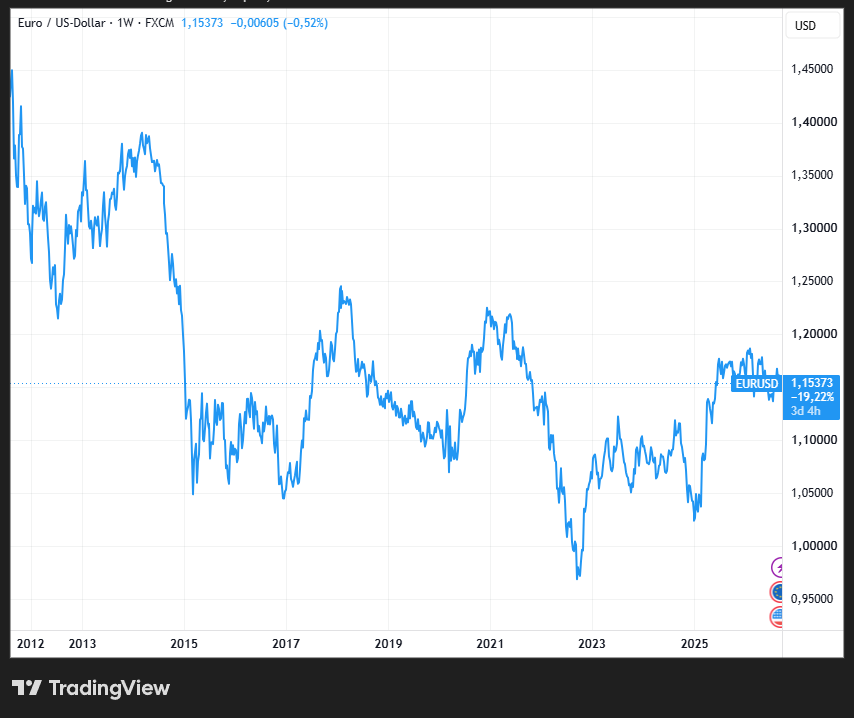
Wie enorm die Schwankungen zwischen Euro und Dollar sein können, zeigt ein Blick weiter zurück. 2008 bekam man zeitweise beinahe 1,60 Dollar für einen Euro, während der Euro 2022 zeitweise sogar unter die Parität zum Dollar fiel.
Und es gibt keinen Naturmechanismus, der den EUR/USD-Kurs immer wieder zu einem bestimmten Mittelwert zurückbringen muss. Der Euro kann über längere Zeit stärker werden, genauso kann der Dollar über Jahre an Wert gewinnen.
MSCI berechnet den Hedged Index sogar bis ins Jahr 2001 zurück. Über diesen deutlich längeren Zeitraum ergibt sich dann wieder ein anderes Bild. Der gehedgte Index liegt bei einer durchschnittlichen Rendite von 6,34 % pro Jahr, während die nicht gehedgte Variante auf 6,55 % kommt.
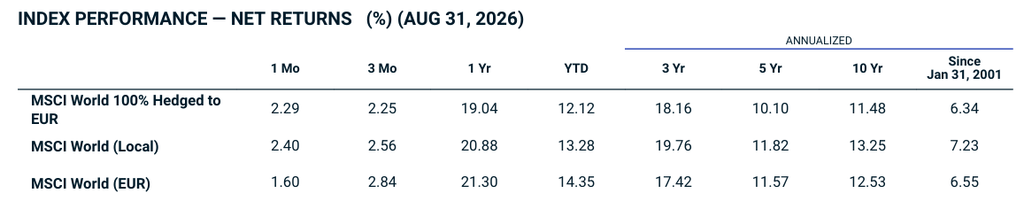
Und das ist für mich eine der wichtigsten Erkenntnisse aus dieser Untersuchung. Je länger man den Betrachtungszeitraum wählt, desto stärker können sich die teilweise enormen positiven und negativen Währungseffekte gegenseitig ausgleichen. Wechselkurse stehen schließlich immer in Relation zueinander und werden von unzähligen wirtschaftlichen und politischen Entwicklungen beeinflusst.
Ich würde allerdings nicht behaupten, dass sich Wechselkurse langfristig zwangsläufig wieder ausgleichen. Genau dafür gibt es keine Garantie. Die historischen Daten zeigen vielmehr, dass sich die Währungseffekte über diesen konkreten langen Zeitraum deutlich stärker ausgeglichen haben als beispielsweise seit 2011. Und genau diese Unsicherheit macht die Entscheidung für oder gegen eine dauerhafte Währungsabsicherung so schwierig.
Sollte man einen EUR Hedged ETF jetzt kaufen?
Keine Anlageempfehlung, aber wer aus guten Gründen davon überzeugt ist, dass der Dollar in den kommenden Jahren gegenüber dem Euro weiter an Wert verlieren wird, für den kann eine Währungsabsicherung natürlich ein interessantes Instrument sein.
Gerade über einen gehedgten ETF lässt sich das Währungsrisiko innerhalb des ETF-Anteils relativ einfach reduzieren. Dafür gibt es momentan durchaus Argumente: die hohen US-Staatsschulden, steigende Zinskosten, das große Haushaltsdefizit und Zweifel an der langfristigen Attraktivität des Dollars.
2025 war ein perfektes Beispiel dafür, wie stark eine solche Absicherung funktionieren kann.
Für mein eigenes Depot habe ich mir allerdings eine wichtige Frage gestellt:
Wenn ich mein Portfolio jetzt absichere, wann löse ich diesen Hedge wieder auf?
Wechselkurse sind immer relativ zueinander und die wirtschaftliche sowie politische Situation kann sich wieder verändern. Ein neuer Präsident, eine andere Fiskalpolitik oder eine stärkere US-Wirtschaft könnten das Vertrauen in den Dollar wieder erhöhen. Wann wäre für mich also der richtige Zeitpunkt, den Hedge wieder aufzulösen und beispielsweise zurück in einen normalen Welt-ETF zu wechseln? Investiere ich jetzt in einen gehedgten ETF, wird aus einem eigentlich passiven Teil meines Portfolios plötzlich eine aktive Währungsstrategie. Und genau das macht die Sache für mich persönlich schwierig.
Warum ein Wechsel in einen EUR Hedged ETF steuerlich problematisch sein kann
Ein weiterer Teil meiner Überlegungen ist, dass ich viele meiner ETFs bereits seit Jahren bespare und dort erhebliche Buchgewinne aufgebaut habe, die ich bei einem vollständigen Wechsel realisieren müsste. Ein Teil der Erträge wird zwar bereits während der Haltedauer versteuert, in Österreich beispielsweise über die ausschüttungsgleichen Erträge und in Deutschland über die Vorabpauschale.
Nichtsdestotrotz kann beim Verkauf auf die noch nicht versteuerten Kursgewinne Steuer anfallen. Dadurch verliere ich einen Teil des Steuerstundungseffekts, weil dieses Kapital anschließend nicht mehr weiter für mich arbeiten kann.
Möchte ich den Hedge vielleicht schon nach ein oder zwei Jahren wieder auflösen, stellt sich das Steuerthema erneut. Mir persönlich gefällt die Vorstellung nicht, aus einem ruhigen Portfolioanteil, den ich eigentlich nach dem Buy-and-Hold-Prinzip aufbauen möchte, plötzlich eine Strategie zu machen, bei der ich ständig Währungen, Steuern und Ein- und Ausstiegszeitpunkte berücksichtigen muss.
Währungsabsicherung ETF: Mein persönliches Fazit
Nach der Recherche bin ich deshalb für mich persönlich zu einer klaren Entscheidung gelangt:
Ich möchte meinen ETF-Anteil im Portfolio nicht über währungsgesicherte ETFs gegen Wechselkursschwankungen absichern.
Ich gehe zwar weiterhin davon aus, dass die Attraktivität des US-Dollars unter Druck bleiben könnte, kann das Ausmaß aber ehrlich gesagt nicht seriös einschätzen. Vor allem weiß ich nicht, wie stark der Dollar in den kommenden Jahren tatsächlich fallen müsste, damit sich eine dauerhafte Absicherung nach Kosten und allen weiteren Effekten für mich auszahlt.
Hinzu kommt, dass ich für meinen ETF-Anteil keinen konkreten Ausstiegszeitpunkt definiert habe. Im besten Fall halte ich diese Positionen noch viele Jahre oder sogar Jahrzehnte. Über einen derart langen Zeitraum können sich positive und negative Währungseffekte zumindest teilweise gegenseitig ausgleichen, wie auch der historische Vergleich seit 2001 zeigt. Eine Garantie dafür gibt es natürlich nicht. Für mich überwiegt aber der Vorteil, meine langfristige ETF-Strategie einfach zu halten, anstatt zusätzlich darauf wetten zu müssen, wo Euro und Dollar in fünf, zehn oder zwanzig Jahren stehen.