1 Jahr Geldmarkt-ETF: Hat es sich wirklich gelohnt?
Geldmarkt-ETFs werden häufig als einfache Alternative zu Tagesgeld dargestellt. Man bekommt eine Rendite nahe am aktuellen Geldmarktzins, muss nicht alle paar Monate nach dem nächsten Tagesgeldangebot suchen und kann das Geld trotzdem relativ flexibel wieder verfügbar machen. Klingt eigentlich nach der perfekten Lösung für Geld, das man gerade nicht investieren, aber auch nicht unverzinst herumliegen lassen möchte.
Ich beschäftige mich schon länger mit Geldmarkt-ETFs und nutze sie auch selbst. Mein Ziel ist dabei nicht, mit meiner liquiden Reserve die höchste Rendite herauszuholen. Dafür gibt es Aktien oder andere Investments. Ich möchte vielmehr versuchen, auch Geld, das bewusst liquide bleiben soll, zumindest halbwegs vor der Inflation zu schützen. Gerade bei größeren Beträgen und dem Notgroschen finde ich es wenig attraktiv, das Geld einfach auf einem unverzinsten Giro- oder Brokerkonto liegen zu lassen.
Deshalb habe ich für diesen Artikel eine Geldmarkt-ETF-Position über ein Jahr betrachtet. Mich interessiert dabei nicht nur, was laut Factsheet theoretisch herauskommen müsste, sondern was nach Kursentwicklung, Gebühren und Steuern tatsächlich übrig bleibt. Vor allem möchte ich die Frage beantworten: Ist ein Geldmarkt-ETF wirklich die bessere Alternative zu Tagesgeld oder einem verzinsten Brokerkonto?
Bevor wir aber ausrechnen, was aus den 5.000 Euro geworden ist, lohnt sich ein Blick unter die Motorhaube. Denn dort steckt teilweise etwas ganz anderes als das, was der Begriff „Geldmarkt-ETF“ vermuten lässt – ein Fakt, den jeder Anleger wissen muss.
Was steckt wirklich hinter einem Geldmarkt-ETF?
Bevor es um die nackten Zahlen geht, ist es wichtig zu verstehen, wie ein Geldmarkt-ETF überhaupt funktioniert. Denn wenn man den Begriff Geldmarkt hört, würde man auf den ersten Blick meinen, dass am Ende einfach nur Geld verliehen wird und man dafür eine Rendite bekommt. Ganz falsch ist diese Vorstellung nicht, aber sie ist etwas zu einfach.
Der Geldmarkt umfasst kurzfristige Finanzierungen, zum Beispiel Schuldverschreibungen, Commercial Paper, Einlagen bei Banken oder andere Geldmarktinstrumente. Banken oder Unternehmen können sich darüber für einige Wochen oder Monate finanzieren.
Bei physisch investierenden Geldmarktfonds ist die Konstruktion relativ einfach: Der Fonds investiert das Geld der Anleger tatsächlich in solche kurzfristigen Geldmarktinstrumente. Die daraus erzielten Zinsen und Kursentwicklungen bestimmen letztendlich auch die Rendite des Fonds.
Bei dem ETF, den ich für diesen Praxistest gewählt habe, läuft das allerdings etwas anders. Ich habe mich für den Xtrackers EUR Overnight Rate Swap UCITS ETF (Acc) mit der ISIN LU0290358497 beziehungsweise der WKN DBX0AN entschieden, da dieser mit einem Fondsvolumen von über 20 Milliarden Euro zu den mit Abstand größten und beliebtesten Geldmarkt-ETFs in Europa gehört.
Die gewünschte Verzinsung wird hier nicht durch den direkten Kauf der entsprechenden Geldmarktinstrumente erzeugt. Der entscheidende Punkt ist die Indexabbildung, denn diese erfolgt synthetisch über einen sogenannten Swap. Der ETF hält dafür ein sogenanntes Trägerportfolio aus Wertpapieren und schließt zusätzlich Swap-Geschäfte mit Banken ab. Vereinfacht gesagt wird die wirtschaftliche Performance dieses Trägerportfolios gegen die Performance des gewünschten Geldmarktindex getauscht. Dadurch kann der ETF seinen Referenzindex sehr genau nachbilden, obwohl die tatsächlich im Fonds gehaltenen Wertpapiere ganz anders zusammengesetzt sein können.
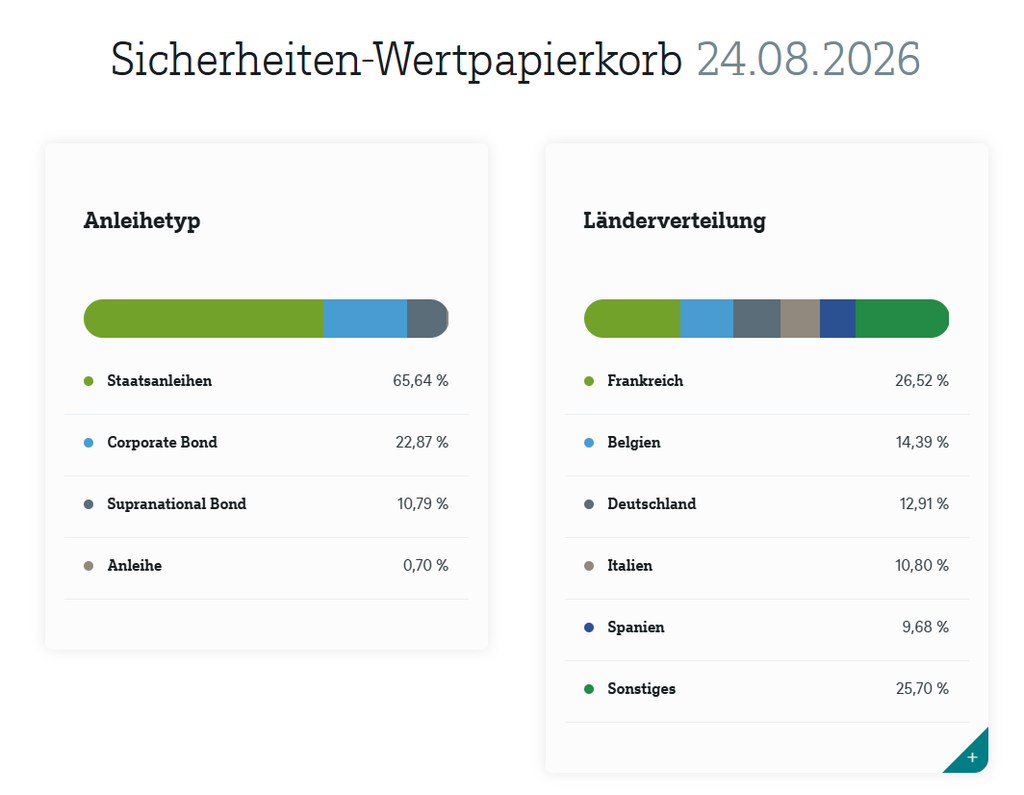
Und genau an dieser Stelle wird es interessant, denn das reale Portfolio sieht teilweise überhaupt nicht nach „Overnight“ aus.
Warum in einem Overnight-ETF Anleihen bis 2054 stecken
Der Xtrackers-ETF bildet den Solactive €STR +8.5 Daily Total Return Index ab. Der Index wiederum bildet vereinfacht eine Einlage ab, die mit dem kurzfristigen Euro-Zinssatz €STR plus 8,5 Basispunkten verzinst wird. Die Zinserträge werden täglich wiederangelegt. Daher auch das Overnight.
Bei einem Geldmarkt-ETF könnte man meinen, dass ein solches Trägerportfolio ausschließlich aus extrem kurz laufenden Wertpapieren besteht. Das ist aber nicht zwingend der Fall. Ein erheblicher Teil des Trägerportfolios meines ETFs besteht aus Staatsanleihen verschiedener europäischer Länder, darunter teilweise Anleihen mit sehr langen Laufzeiten. Ein besonders spannendes Beispiel finde ich dabei eine Anleihe des Landes Berlin, die ebenfalls mit einer Laufzeit von rund 30 Jahren aufgelegt wurde.

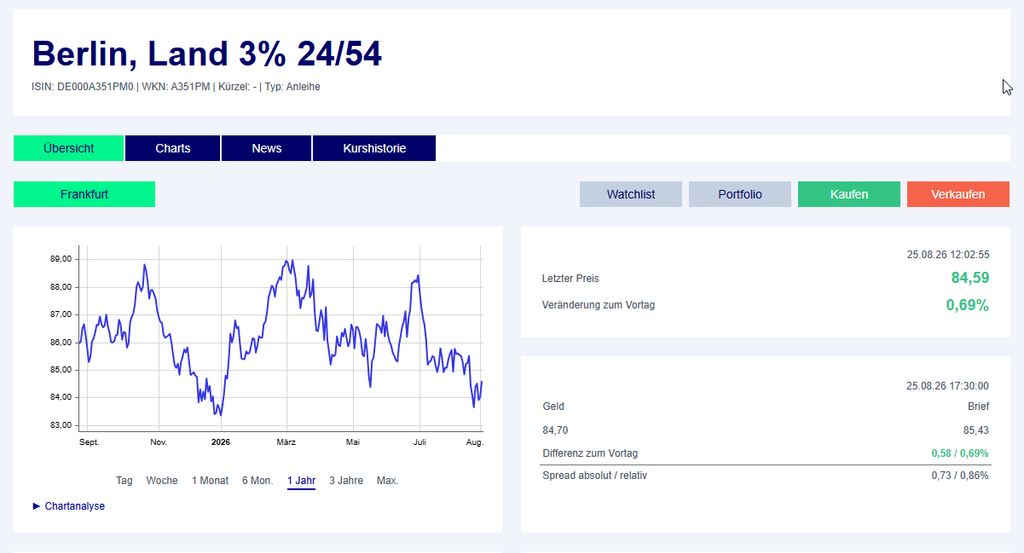
Bei einem ETF, dessen wirtschaftliches Ziel eine Overnight-Geldmarktrendite ist, kann also gleichzeitig eine Anleihe im Trägerportfolio stecken, die erst im Jahr 2054 zurückgezahlt wird. Das klingt zunächst widersprüchlich, ist es aber nicht. Denn diese Anleihe sorgt nicht direkt dafür, dass ich als Anleger die gewünschte Geldmarktrendite bekomme. Sie ist lediglich Bestandteil des Trägerportfolios. Erst über den Swap wird die wirtschaftliche Performance dieses Portfolios gegen die Performance des gewünschten Geldmarktindex getauscht.
Das ist durchaus ein komplexes Konstrukt, dessen Funktionsweise man als Anleger zumindest grundsätzlich kennen sollte, wenn man in einen Swap-basierten Geldmarkt-ETF investiert. Ich persönlich bin grundsätzlich eher ein Fan physischer Konstruktionen, weil das Produkt dabei näher an dem ist, was man als Anleger eigentlich kaufen möchte, und tatsächlich die entsprechenden Vermögenswerte hält. Auch bei meinem ausgewählten ETF sind reale Vermögenswerte vorhanden. Durch das zusätzliche Tauschgeschäft mit einer Bank kommt allerdings eine weitere Ebene und damit auch ein zusätzliches Gegenparteirisiko hinzu.
Aber genug mit den technischen Details. Sehen wir uns jetzt an, wie gut diese Konstruktion in der Praxis tatsächlich funktioniert hat und welche Rendite am Ende im Vergleich zu den relevanten Benchmarks herausgekommen ist.
Was wurde nach einem Jahr Geldmarket-ETF aus 5.000 Euro?
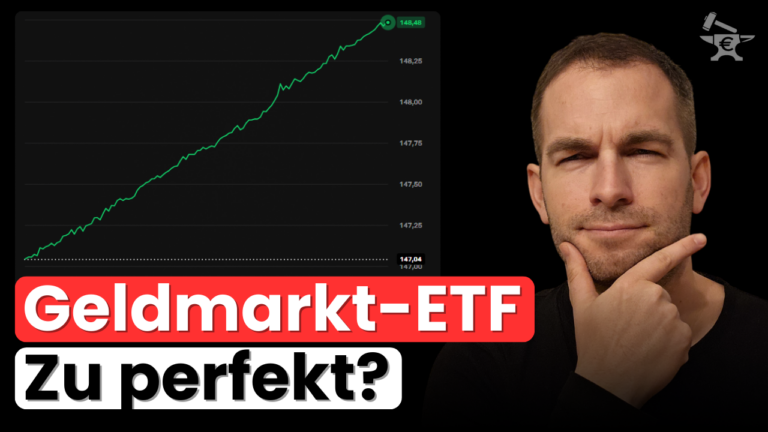
Für meinen Vergleich betrachten wir ein Jahr bis zum 21. August 2026. Der DBX0AN erzielte in diesem Zeitraum eine Performance von rund 2,0 Prozent. Am 21. August 2026 lag sein Kurs bei rund 149,96 Euro und ein Jahr davor bei 147 Euro. Aktuelle Kursdaten weisen für ein Jahr eine Wertentwicklung von ungefähr 2,01 Prozent aus.
Aus 5.000 Euro wären damit ungefähr: 5.000 Euro × 1,0201 = 5.100,50 Euro geworden.
Der Bruttoertrag beträgt also rund 100,50 Euro.
Natürlich greift auch der Staat zu: Bei uns in Österreich schnappt er sich satte 27,5 % des Gewinns.
100,50 Euro − 27,5% Kapitalertragssteuer = 72,86 Euro Gewinn nach Steuern
Bei meinem Broker, bei dem ich diesen ETF gekauft habe, kostet der Kauf einen Euro und der Verkauf ebenfalls einen Euro.
72,86 Euro − 2 Euro = 70,86 Euro Gewinn nach Steuern und Gebühren
Bei 5.000 Euro wirken zwei Euro Gebühren zunächst fast lächerlich. Bezogen auf das eingesetzte Kapital entsprechen sie gerade einmal 0,04 Prozent. Interessanter ist aber die Relation zum Ertrag: Von rund 100 Euro Jahresgewinn vor Steuern gehen bereits zwei Prozent allein für die beiden Orders verloren.
Noch deutlicher würde das bei kleineren Beträgen. Bei nur 1.000 Euro und ungefähr 20 Euro Jahresertrag würden zwei Euro Handelskosten bereits rund zehn Prozent des gesamten Bruttoertrags ausmachen. Bei einem Broker, der fünf oder zehn Euro pro Order verlangt, kann die Rechnung noch deutlich schlechter aussehen.
Deshalb würde ich einen Geldmarkt-ETF nicht ständig mit kleinen Beträgen kaufen und verkaufen. Wenn alle zwei Wochen Geld hinein- und wieder herausgeschoben wird, können Gebühren und Spread einen spürbaren Teil der ohnehin überschaubaren Rendite auffressen.
Rechnet man die Rendite inklusive aller Kosten und Gebühren durch, muss man sich am Ende eine entscheidende Frage stellen: Ist ein Geldmarkt-ETF tatsächlich die bessere Alternative zu einem klassischen Tagesgeldkonto oder einem verzinsten Brokerkonto?
Ist ein Geldmarkt-ETF besser als ein gut verzinstes Tagesgeld?
Als neutrale Vergleichsgröße eignet sich der EZB-Einlagenzins. Mittlerweile geben einige Online-Broker und Online-Banken diesen Einlagenzins nahezu vollständig an ihre Kunden weiter. Daher eignet er sich sehr gut als Vergleichswert. Bestkonditionen durch zeitlich begrenzte Aktionszinsen von 3 Prozent oder mehr lasse ich bei diesem Vergleich bewusst außen vor, da diese häufig nur für bestimmte Beträge, Neukunden oder einen begrenzten Zeitraum gelten.
Er lag über einen großen Teil unseres Betrachtungszeitraums bei 2,00 Prozent und wurde im Juni 2026 auf 2,25 Prozent erhöht. Der Marktzinssatz hat sich also während des Tests tatsächlich verändert.
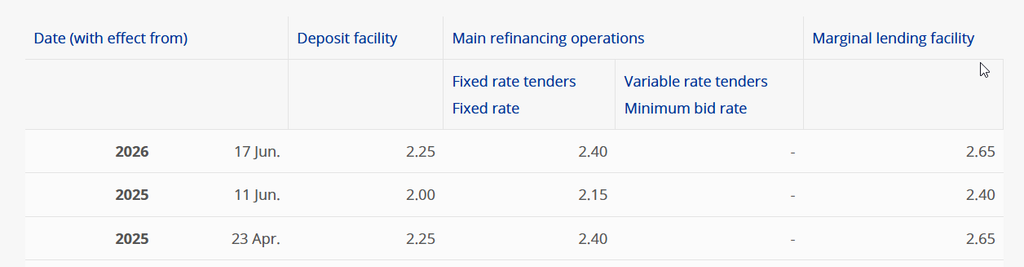
Genau das ist ein Punkt, den ich bei einem Geldmarkt-ETF attraktiv finde: Ich musste nichts unternehmen. Der zugrunde liegende €STR reagiert auf das veränderte Zinsumfeld und damit passt sich auch die erwartete Rendite des ETFs praktisch automatisch an.
Rechnet man für die 5.000 Euro die entsprechenden Zinssätze über das Jahr und berücksichtigt die Änderung auf 2,25 Prozent, kommt man auf ungefähr 104 Euro Bruttozins.
Abzüglich Steuern wäre man hier bei einem Gewinn von 75,45 € gelandet, also 4,59 € mehr als beim Geldmarkt-ETF.
Wir reden hier also nicht über Welten. Trotzdem ist das Ergebnis eindeutig: Rein auf die Performance bezogen wäre es etwas besser gewesen, die 5.000 Euro auf einem Konto liegen zu lassen, das den EZB-Zins nahezu vollständig weitergibt.
Kann ein Geldmarkt-ETF die Inflation ausgeglichen?
Bleibt noch eine wichtige Frage: Kann ein Geldmarkt-ETF zumindest die Inflation ausgleichen? Das hängt letztendlich immer vom Verhältnis zwischen Geldmarktzinsen und Inflation ab.
In unserem betrachteten Zeitraum lag die Inflation zeitweise über der Rendite des Geldmarkt-ETF. In Deutschland liegt die Zahl bei etwa 2,35 %, in Österreich bei 3,35 %. Bei einer ETF-Performance von ungefähr 2 Prozent und einer höheren Inflationsrate wurde der Kaufkraftverlust damit nicht vollständig ausgeglichen. Nach Steuern und Gebühren fällt die reale Rendite sogar noch niedriger aus.
Das ist eine wichtige Erkenntnis: Weder Tagesgeld auf Höhe des EZB-Zinsniveaus noch ein Geldmarkt-ETF garantiert, dass die eigene Liquiditätsreserve ihre Kaufkraft erhält. Liegt die Inflation oberhalb der Nettorendite, verliert das Geld real weiterhin an Wert. Der Vorteil besteht vielmehr darin, diesen Kaufkraftverlust zumindest deutlich zu reduzieren, anstatt das Geld praktisch unverzinst auf einem Girokonto liegen zu lassen.
Mein Fazit nach einem Jahr Geldmarkt-ETF
Mein Fazit, ob sich ein Geldmarkt-ETF wirklich auszahlt, hängt nicht nur von der Performance ab. Es gibt noch weitere wichtige Punkte, die man als Anleger beachten sollte. Einer davon ist die steuerliche Behandlung. Bei einem klassischen Tagesgeldkonto werden die erhaltenen Zinsen besteuert.
Die Steuerfalle bei ETFs
Bei ETFs können dagegen sowohl in Deutschland als auch in Österreich bereits während der Haltedauer Steuern anfallen, obwohl man den ETF überhaupt nicht verkauft hat. In Österreich geschieht das über die sogenannten ausschüttungsgleichen Erträge, in Deutschland über die Vorabpauschale.
Die beiden Systeme funktionieren allerdings unterschiedlich. In Deutschland wird die Vorabpauschale anhand eines gesetzlich festgelegten Basiszinses und weiterer Vorgaben berechnet und ist zudem durch die tatsächliche Wertsteigerung des Fonds begrenzt. In Österreich basiert die Besteuerung von Fonds dagegen auf den steuerlichen Meldedaten des jeweiligen Fonds und den darin ausgewiesenen ausschüttungsgleichen Erträgen.
Am Ende können beide Systeme aber dazu führen, dass bereits während der Investition Steuerzahlungen anfallen, obwohl man den thesaurierenden ETF eigentlich nur zum Parken seines Geldes verwendet und keine Auszahlung erhalten hat. Dadurch muss auf dem Verrechnungskonto ausreichend Liquidität für mögliche Steuerbelastungen vorhanden sein. Gleichzeitig verliert man einen Teil des Steuerstundungseffekts: Würde die Steuer erst viele Jahre später beim Verkauf fällig, könnte das Geld bis dahin weiter investiert bleiben und zusätzliche Erträge erwirtschaften. Bereits bezahlte Steuern können dagegen nicht mehr für mich weiterarbeiten.
Ist Tagesgeld oder ein Geldmarkt-ETF sicherer?
Wenn man trotz des Performancenachteils weiterhin an einem Geldmarkt-ETF interessiert ist, muss man sich aus meiner Sicht vor allem zwei Fragen stellen. Die erste lautet: Welche Art der Absicherung möchte ich für mein geparktes Geld?
Bei einem klassischen Bankkonto habe ich grundsätzlich eine Forderung gegenüber der Bank. Gerät diese in Insolvenz, greift für gedeckte Einlagen innerhalb der EU grundsätzlich die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank.
Bei Wertpapieren, wie Geldmarkt-ETFs, funktioniert die Absicherung anders. Die Wertpapiere im Depot bleiben grundsätzlich Eigentum des Anlegers beziehungsweise Fondsvermögen wird getrennt vom Vermögen der Fondsgesellschaft verwaltet (Sondervermögen – mehr dazu im verlinkten Artikel). Sie fallen daher nicht einfach wie eine gewöhnliche Forderung in die Insolvenzmasse einer Bank oder Fondsgesellschaft.
Etwas komplizierter wird es bei dem von mir verwendeten synthetischen Geldmarkt-ETF. Durch seine Swap-Konstruktion kommt zusätzlich ein Gegenparteirisiko hinzu. Fällt eine Swap-Gegenpartei aus, verschwindet deshalb nicht einfach das reale Trägerportfolio. Der Ausfall kann aber trotzdem Verluste und zusätzlichen Abwicklungsaufwand verursachen.
Am Ende stehen deshalb zwei unterschiedliche Sicherheitskonzepte gegenüber: Auf der einen Seite Bankguthaben mit gesetzlicher Einlagensicherung, auf der anderen Seite ein Fonds mit realen Vermögenswerten und – bei einem synthetischen Produkt – einem zusätzlichen Swap. Welche Konstruktion man bevorzugt, muss man für sich selbst entscheiden.
Geldmarkt-ETFs bieten eine psychologische Hürde
Warum ich Geldmarkt-ETFs trotz der etwas schlechteren Performance weiterhin zum Parken von Geld verwenden werde, hat aber noch einen anderen Grund, den man meiner Meinung nach nicht unterschätzen sollte: Eine Position in einem Geldmarkt-ETF fühlt sich nicht wie frei verfügbares Cash an.
Gerade in starken Bullenmärkten kommt schnell der Gedanke auf, ob man nicht auch noch den letzten Teil seiner Cash-Reserve investieren sollte. Eine solche Reserve hat häufig einen völlig anderen Zweck. Sie kann als Notgroschen dienen, für geplante zeitnahe Anschaffungen vorgesehen sein oder einfach eine bewusst gewählte Cash-Quote innerhalb des eigenen Vermögens darstellen.
Ein Geldmarkt-ETF schafft hier für mich eine kleine zusätzliche psychologische Hürde. Das Geld liegt nicht einfach als Kontoguthaben neben dem Kaufen-Button. Ich muss zuerst eine Verkaufsorder aufgeben und die Position bewusst auflösen. Natürlich ist das technisch keine große Hürde, aber für mich sorgt es für eine klarere Trennung zwischen Geld, das investiert werden darf, und Geld, das bewusst als Reserve vorgesehen ist.
Genau deshalb werde ich auch weiterhin Geldmarkt-ETFs verwenden – nicht weil sie zwangsläufig die beste Rendite liefern, sondern weil ich damit einen Teil meiner Liquiditätsreserve bewusst innerhalb meines Depots parken kann, ohne ständig neuen Tagesgeldangeboten hinterherzulaufen.
Nichtsdestotrotz zeigt dieser Vergleich, vor allem im Verhältnis zur Inflation, wieder einmal deutlich, dass sich der Kaufkraftverlust von nicht investiertem Geld mit sehr konservativen Anlagemöglichkeiten nur schwer vollständig ausgleichen lässt. Deshalb ist aus meiner Sicht noch wichtiger als die Frage „Geldmarkt-ETF oder Tagesgeld?“ eine ganz andere Entscheidung: Wie viel Geld brauche ich tatsächlich als Notgroschen und liquide Reserve – und welchen darüber hinausgehenden Betrag kann ich langfristig investieren, damit die Inflation möglichst wenig Chancen hat, meine Kaufkraft aufzufressen?