Zukunftsdepot Österreich: Wie viel Geld hat dein Kind mit 18 wirklich?
241.000 Euro zum 18. Geburtstag. So viel könnte ein Kind mit dem geplanten österreichischen Zukunftsdepot theoretisch erreichen, wenn jedes Jahr der maximale Betrag von 5.000 Euro eingezahlt wird und der Fonds über 18 Jahre durchschnittlich 10 % Rendite erzielt. Das klingt zunächst nach einer gewaltigen finanziellen Starthilfe.
Das ist natürlich eine Milchmädchenrechnung bei maximaler Einzahlungsrate und guter Rendite. Viel interessanter finde ich darum die Frage, was bei „normalen“ Sparbeträgen herauskommt. Was ist, wenn Eltern jeden Monat nur 25 oder 50 Euro zurücklegen? Zahlt sich das Ganze dann wirklich aus? Wie viel macht diese Förderung tatsächlich aus, und wie schnell kann ein Börsencrash die schöne Hochrechnung wieder zerstören?
Ich habe dafür einen interaktiven Zukunftsdepot-Rechner erstellt und verschiedene Sparraten, Renditen und auch schlechte Börsenszenarien durchgerechnet. Hier sind die Ergebnisse und die Punkte, auf die ich persönlich besonders achten würde.
Was ist beim Zukunftsdepot in Österreich ab 2027 geplant?
Die österreichische Bundesregierung hat am 20. Oktober 2026 die Details zum Zukunftsdepot vorgestellt. Laut der offiziellen Mitteilung des Bundeskanzleramts soll es ab dem 1. Juli 2027 für alle Kinder unter 18 Jahren eröffnet werden können. Pro Kind dürfen Eltern, Großeltern oder andere Angehörige gemeinsam höchstens 5.000 Euro im Jahr einzahlen. Das Depot gehört dem Kind, Auszahlungen sind bis zur Volljährigkeit gesperrt.
Ein Startguthaben von 500 Euro ist für Kinder angekündigt, die ab dem 1. Jänner 2027 geboren werden. Wird bis zum dritten Geburtstag kein Depot eröffnet, soll das Geld zunächst automatisch im Bundesschatz angelegt werden. Bereits geborene Kinder können nach dem derzeitigen Plan ebenfalls ein Zukunftsdepot bekommen, allerdings ohne diesen Bonus.
Einzahlungen sollen in UCITS-Fonds möglich sein, also regulierte europäische Investmentfonds. Einzelaktien oder Kryptowährungen sind nicht vorgesehen, die Depotführung soll kostenlos sein.
Der wohl spannendste Teil ist die Steuer: Kurs- beziehungsweise Wertzuwächse sollen bis zum 18. Geburtstag von der österreichischen Kapitalertragsteuer von 27,5 % befreit sein. Vollständig steuerfrei ist damit aber nicht zwangsläufig jeder Ertrag. Wie der ORF am 20. Oktober berichtet, sollen laufende Zinsen und ausgeschüttete Dividenden von der Begünstigung ausgenommen sein. Außerdem können trotz kostenloser Depotführung weitere Kosten anfallen, laut ORF begrenzt auf 1 % jährlich. Bei Fonds, die Erträge wiederanlegen, bleiben die konkreten steuerlichen Details besonders wichtig.
Noch ist das Gesetz nicht beschlossen. Auch die endgültigen Anspruchsvoraussetzungen für die 500 Euro sind zu beobachten: ORF und APA berichteten zuvor von Bedingungen beim Aufenthaltsstatus. Deshalb ist diese Berechnung eine Untersuchung des angekündigten Modells, keine Zusage, dass jedes Kind exakt dieselben Vorteile erhalten wird.
Welche Sparrate führt beim Zukunftsdepot zu welchem Vermögen?
Für meinen Vergleich nehme ich ein neugeborenes Kind, 18 volle Jahre Sparzeit, den Startbonus von 500 Euro und gleichbleibende monatliche Einzahlungen am Monatsende. Ich rechne mit vier möglichen jährlichen Renditen: 3 %, 5 %, 7 % und 10 %. Die Renditen verstehen sich nach angenommenen Fondskosten, aber vor möglichen Steuern auf laufende Erträge. Ausschüttungen werden im Modell wiederangelegt. Die Ergebnisse zeigen bewusst nominale Eurobeträge und keine inflationsbereinigte Kaufkraft.
Die 5 % sind mein mittleres Rechenszenario, nicht die vermeintlich sichere Durchschnittsrendite für die nächsten 18 Jahre. 3 % bilden einen schwachen Verlauf ab, 7 % einen guten, und 10 % würde ich nur als ausgesprochen optimistische Variante betrachten. Gerade bei einem Depot für Kinder möchte ich nicht von vornherein mit dem besten denkbaren Börsenverlauf planen.
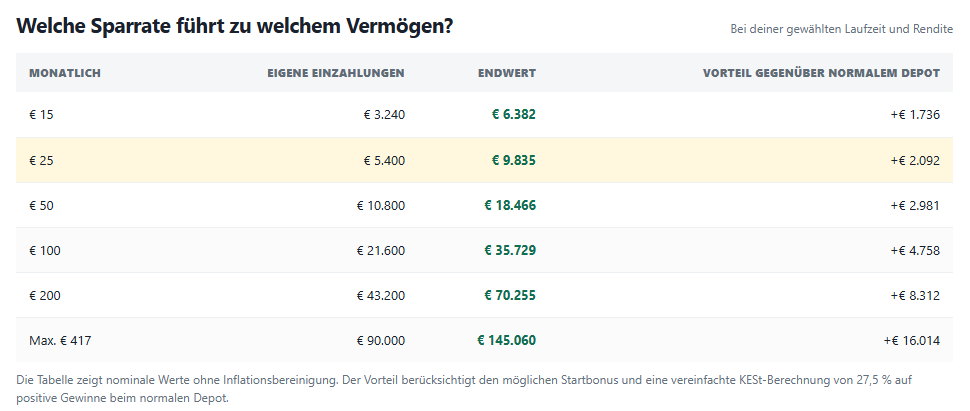
Bei 25 Euro im Monat zahlen Eltern über 18 Jahre insgesamt 5.400 Euro ein. Mit dem Startbonus von 500 Euro und einer Rendite von 5 % werden daraus rund 9.835 Euro. Bei 50 Euro monatlich sind bereits 18.466 Euro möglich. Das reicht vielleicht nicht für eine eigene Wohnung, kann aber ein ordentlicher Polster für Führerschein, Ausbildung oder die erste Einrichtung sein.
Für mich wird es bei 100 Euro monatlich besonders interessant: Aus 21.600 Euro eigenen Einzahlungen und dem staatlichen Bonus entstehen bei 5 % Rendite insgesamt 35.729 Euro. Davon sind rund 13.629 Euro Wertzuwachs. Bei einer schwächeren Entwicklung von 3 % wären es dagegen nur 29.333 Euro, bei 7 % bereits 43.782 Euro. Allein zwei Prozentpunkte Rendite mehr oder weniger machen über die lange Laufzeit mehrere Tausend Euro Unterschied.
Das ist natürlich eine Modellrechnung mit gleichmäßiger Rendite. In Wirklichkeit steigen Aktienmärkte nicht jedes Jahr brav um 5 %, aber gerade die letzten Jahre waren außergewöhnlich gut. Trotzdem lässt sich daraus bereits eine wichtige Erkenntnis ziehen:
Es braucht nicht zwingend Hunderte Euro im Monat, um einem Kind einen finanziellen Vorsprung zu verschaffen.
Wie viel ist mit dem maximalen Zukunftsdepot möglich?
Der Staat erlaubt nach dem aktuellen Plan bis zu 5.000 Euro private Einzahlungen pro Jahr und Kind. Gleichmäßig verteilt sind das 416,67 Euro im Monat. Über 18 Jahre bedeutet das stolze 90.000 Euro eigenes Geld. Hinzu kommen die 500 Euro Startkapital, sofern ein Anspruch darauf besteht. Schon dadurch wird klar: Wer später ein sechsstelliges Depot erreicht, bekommt dieses Geld nicht einfach vom Staat geschenkt.
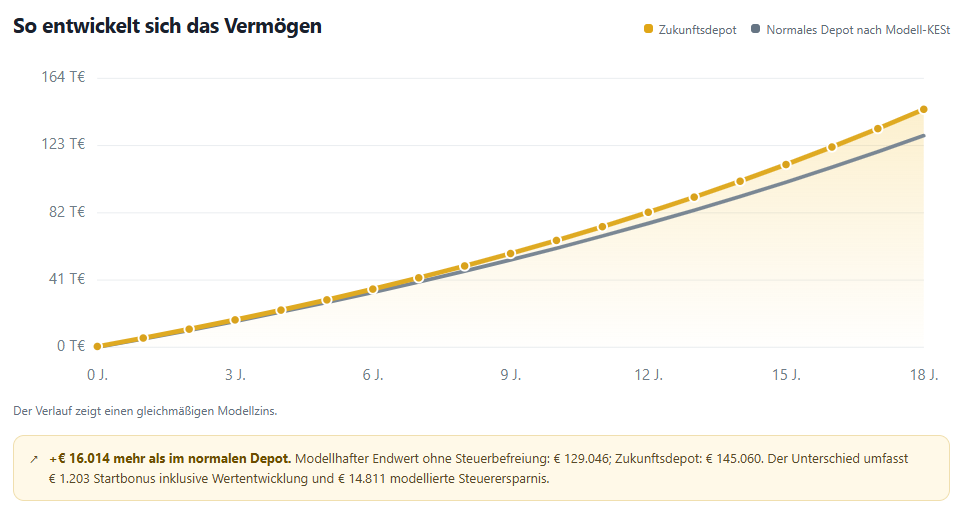
Bei 3 % Rendite würde das Depot auf rund 119.525 Euro anwachsen. Mit 5 % sind es bereits 145.060 Euro, mit 7 % etwa 177.073 Euro. Bei den optimistischen 10 % landen wir sogar bei 241.046 Euro. Von diesen 241.046 Euro wären rund 150.546 Euro Wertzuwachs, die restlichen 90.500 Euro sind Einzahlungen einschließlich Startbonus.
Ich finde diese Zahlen durchaus beeindruckend, würde sie aber nicht als realistische Messlatte für durchschnittliche Familien verwenden. Denn monatlich 417 Euro für ein Kind zu sparen ist etwas völlig anderes als 25 oder 50 Euro wegzulegen. Bei zwei Kindern wären es bereits rund 833 Euro pro Monat. Außerdem kann das Depot laut Plan überhaupt erst ab Juli 2027 eröffnet werden. Ein Kind, das Anfang 2027 geboren wird, hätte dadurch bis zum 18. Geburtstag noch keine vollen 18 Jahre im Zukunftsdepot. Die Tabelle ist also ein standardisierter Vergleich, keine exakte Prognose für jeden Geburtsmonat.
Die große Summe entsteht letztlich vor allem durch hohe Einzahlungen und den Zinseszinseffekt. Was ich daran interessanter finde, ist deshalb weniger die theoretische Viertelmillion, sondern was der Staat bei einer ganz normalen Sparrate wirklich dazugibt.
Wie viel sind die 500 Euro Startbonus tatsächlich wert?
500 Euro geschenkt zu bekommen ist natürlich besser als nichts. Wird dieser Betrag 18 Jahre lang mit durchschnittlich 5 % Rendite veranlagt, wächst er auf rund 1.203 Euro an. Der eigentliche staatliche Zuschuss beträgt weiterhin nur 500 Euro; die restlichen rund 703 Euro entstehen durch die angenommene Wertentwicklung. Ohne weitere private Einzahlungen wird daraus also kein kleines Vermögen, aber zumindest ein finanzieller Grundstock.
Der Bonus steht nach den aktuellen Ankündigungen nicht jedem minderjährigen Kind zu. Ist ein Kind beim Sparbeginn bereits zehn Jahre alt, soll es zwar ebenfalls ein Zukunftsdepot eröffnen können, profitiert nach aktuellem Plan aber nicht vom Startguthaben und hat außerdem weniger Zeit zum Sparen.
Wie viel bringt die Steuerfreiheit gegenüber einem normalen ETF-Depot?
In Österreich werden Wertsteigerungen bei vielen Kapitalanlagen regulär mit 27,5 % KESt belastet( Bundesministerium für Finanzen). Wenn ein Kind also über Jahre mit einem gewöhnlichen Depot spart, kann beim Verkauf ein erheblicher Teil des Gewinns an den Fiskus gehen. Das Zukunftsdepot soll genau hier einen Vorteil bringen.
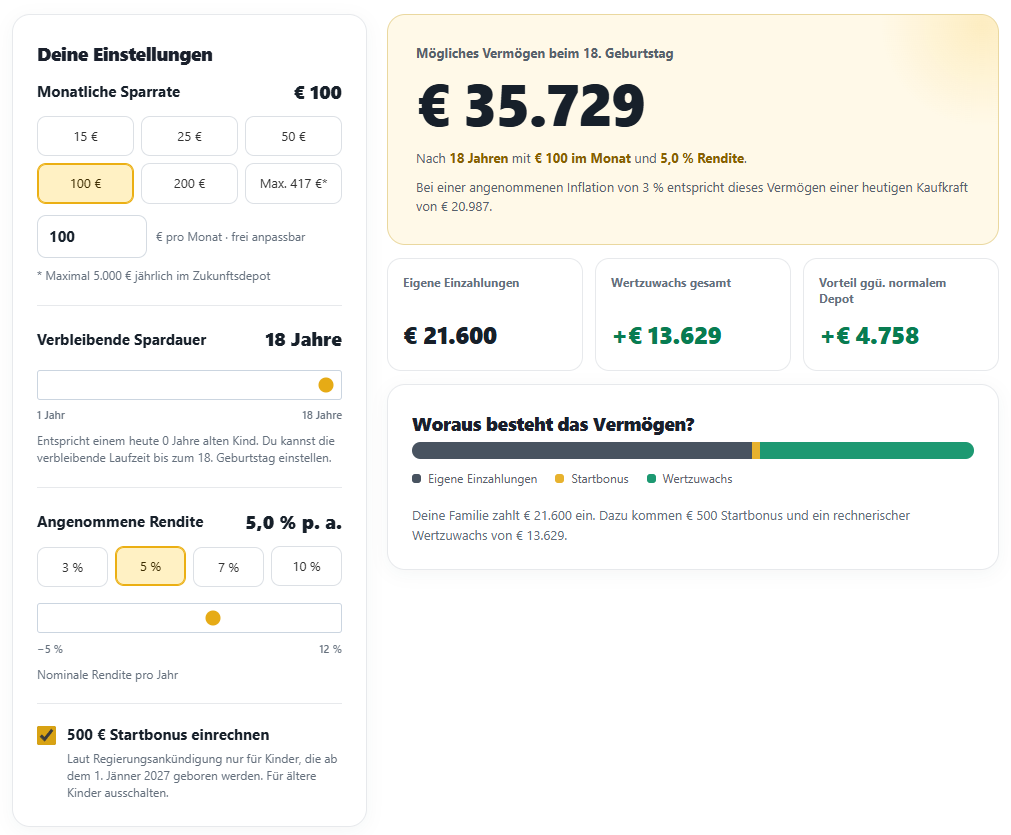
Für den Vergleich rechne ich wieder mit 100 Euro pro Monat, 18 Jahren und 5 % Rendite. Das Zukunftsdepot inklusive Bonus erreicht 35.729 Euro. Wenn ich bei diesem normalen Depot vereinfacht am Ende 27,5 % Steuer auf den bis dahin aufgelaufenen Gewinn abziehe, bleiben 30.971 Euro übrig.
Der Unterschied liegt damit bei 4.758 Euro. Die KESt-Begünstigung kann bei dieser Sparrate also deutlich wertvoller sein als das einmalige Geschenk des Staates.
Aber die Frage, wie bereits angesparte Wertzuwächse nach dem 18. Geburtstag behandelt werden, wenn das Kind das Depot einfach weiterführt, muss im endgültigen Gesetz sauber geregelt werden. Laut Regierungsankündigung soll eine steuerfreie Entnahme mit 18 möglich sein.
Bei allen bisher gezeigten Zahlen fehlt außerdem ein Faktor: die Inflation. 35.729 Euro in 18 Jahren entsprechen bei angenommenen 3 % jährlicher Inflation nur rund 20.987 Euro heutiger Kaufkraft. Das ändert nichts an der nominalen Sparsumme, aber sehr wohl daran, was das Kind später dafür kaufen kann. Noch entscheidender kann allerdings ein Problem werden, das keine durchschnittliche Renditekurve zeigt: ein Börsencrash unmittelbar vor dem geplanten Zugriff.
Was passiert bei einem Börsencrash kurz vor dem 18. Geburtstag?
18 Jahre Anlagezeit sind grundsätzlich ein großer Vorteil, weil kurzfristige Schwankungen nicht sofort zum Verkauf zwingen. Daraus abzuleiten, dass ein breit gestreuter Aktienfonds am 18. Geburtstag automatisch im Plus sein muss, halte ich aber für gefährlich. Schließlich weiß niemand, ob im schlimmsten Fall die Aktienmärkte ausgerechnet in den letzten Monaten vor der Volljährigkeit stark einbrechen.
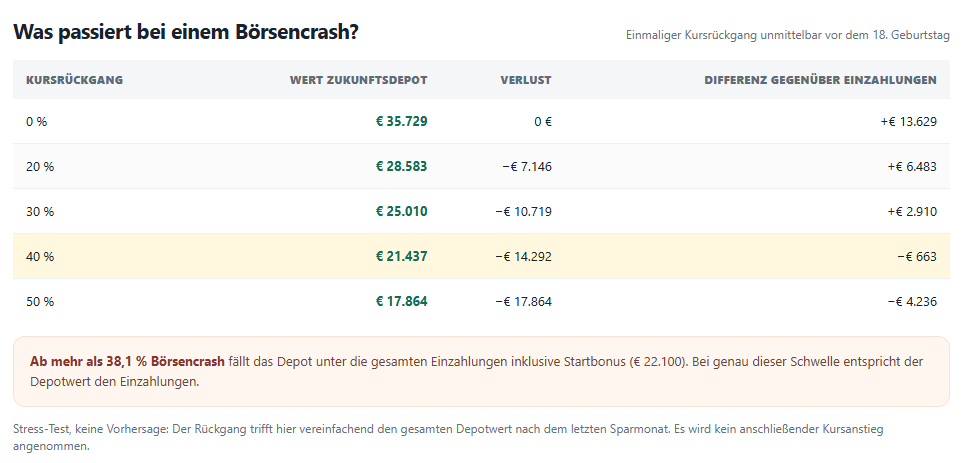
Nehmen wir wieder unser Depot mit 35.729 Euro. Bei einem Kursrückgang von 20 % wären nur noch 28.583 Euro übrig. Nach einem Crash von 30 % stünde das Depot bei 25.010 Euro. Ein Minus von 40 % würde den Wert sogar auf 21.437 Euro drücken – und damit unter die gesamten Einzahlungen inklusive Startbonus von 22.100 Euro.
In dieser Rechnung liegt die kritische Grenze bei einem Kursverlust von mehr als 38,1 %. Darüber hat das Kind weniger im Depot, als die Familie selbst eingezahlt hat und der Staat als Bonus beigesteuert hat. Das ist keine völlig abwegige Größenordnung: Der MSCI World weist für die Finanzkrise 2007 bis 2009 einen maximalen Rückgang von rund 57,8 % in seiner historischen Indexauswertung aus. Der Wert ist kein konkreter Crash-Prognosewert für ein künftiges Zukunftsdepot, zeigt aber, dass starke Rückgänge auch bei breit gestreuten Aktienindizes vorkommen.
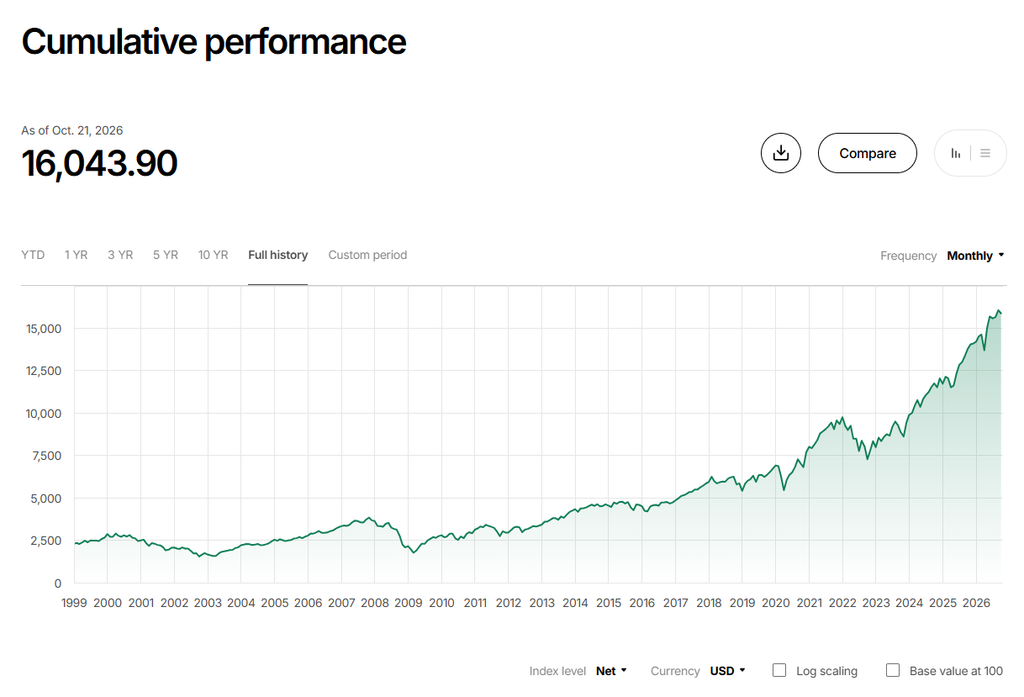
Für mich ist das jedoch kein Showstopper, da sich die Börsen immer wieder erholt haben. Wenn man in breite Weltindizes investiert hat, konnte man in den letzten Jahren massiv profitieren. Auch nach schwierigen Phasen konnten sich die Indizes, auf denen die ETFs basieren, wieder erholen.
Wenn das Kind mit 18 das Geld unbedingt für eine Ausbildung oder eine Wohnung benötigt, würde ich überlegen, das Risiko bereits einige Jahre zuvor schrittweise zu reduzieren und umzuschichten. Falls der Betrag dagegen langfristig investiert bleiben soll, kann ein anderer Umgang mit Kursschwankungen sinnvoll sein.
Lohnt sich das Zukunftsdepot für Kinder in Österreich?
Meine Rechnung zeigt vor allem eines: Schon mit 50 bis 100 Euro im Monat kann bis zur Volljährigkeit ein beachtlicher Betrag entstehen – auch ohne Zukunftsdepot. Das ist eine echte Hilfe beim Start ins Erwachsenenleben, auch wenn man damit natürlich nicht automatisch finanziell unabhängig wird.
Deshalb würde ich das Zukunftsdepot nicht nach der maximal möglichen Endsumme beurteilen, sondern nach einer Sparrate, die eine Familie langfristig wirklich durchhalten kann, nach den später tatsächlich angebotenen ETF / Fonds und nach dem Zeitpunkt, zu dem das Kind das Geld benötigen wird. Wer sich generell mit der Höhe seiner Sparbeträge beschäftigen möchte, findet dazu auch meinen Artikel Diese Sparquote solltest du haben!.
Mein Fazit: Das Zukunftsdepot kann ein sinnvoller Baustein für den Vermögensaufbau von Kindern sein und hoffentlich einige Eltern, die sich bisher nicht mit dem Thema Investieren beschäftigt haben, dazu motivieren, sich damit auseinanderzusetzen. Aus 500 Euro Staatsgeld wird jedoch nicht von selbst ein Vermögen. Dieses entsteht hauptsächlich durch viele Jahre regelmäßiges Sparen und die Bereitschaft, auch schlechte Börsenphasen auszuhalten.
Endlich einmal eine wirklich sinnvolle und positive Maßnahme unserer Regierung. Hoffen wir, dass die finale Gesetzgebung hier nicht noch den einen oder anderen Fallstrick bereithält.
Rechenstand: 22. Oktober 2026. Grundlage sind die bis dahin veröffentlichten Regierungsankündigungen. Modellrechnungen mit effektivem Jahreszins, monatlichen Einzahlungen am Monatsende, Wiederanlage der Erträge und Renditen nach angenommenen Fondskosten. Kein verlässlicher Hinweis auf die künftig tatsächlich erzielbare Rendite. Die genaue steuerliche Behandlung hängt vom endgültigen Gesetz und den gewählten Fonds ab.