Die größten ETF-Fehler, die fast ALLE Anfänger macht
ETFs gelten als besonders einfache Möglichkeit, langfristig Vermögen aufzubauen. Ein passives Investment, ein breit gestreuter Index, Sparplan eingerichtet und fertig. In der Praxis ist es aber so, dass viele Anleger nicht einmal die Performance ihres ETFs erreichen und aus einem eigentlich einfachen Produkt eine komplexe Wissenschaft machen.
Entweder suchen sie jahrelang nach dem perfekten Einstieg, kaufen unnötig viele ETFs oder wechseln ständig die Produkte, weil es irgendwo einen ETF mit 0,05 Prozent niedrigeren Gebühren gibt. Am Ende liegt die niedrigere Rendite dann aber nicht am ETF selbst, sondern an den eigenen Entscheidungen der Anleger.
Das Thema wird immer wichtiger, denn allein im Juli 2026 flossen in Europa insgesamt 60 Milliarden Dollar in ETFs. Ein enormer Trend, der gleichzeitig dafür sorgt, dass die Produktauswahl regelrecht explodiert. Ende 2025 waren allein an der Börse Xetra bereits über 2.600 ETFs gelistet. Wer heute mit dem Investieren anfängt, kann dieses schier unendliche Angebot gerade zu Beginn kaum noch überblicken und lässt sich dadurch leicht zu einem dieser größten ETF-Fehler verleiten. Einige davon wirken zunächst harmlos, können dich langfristig aber viel Rendite kosten.
ETF-Fehler 1: Auf den perfekten Einstiegszeitpunkt warten
Einer der häufigsten Fehler beginnt bereits vor dem ersten Kauf. Man hat Geld angespart, interessiert sich für den Aktienmarkt und sucht sich Produkte aus, in die man investieren möchte. Trotzdem hat man nicht das Gefühl, dass jetzt der richtige Zeitpunkt für den Einstieg ist, weil die Kurse gerade ein neues Allzeithoch markiert haben.
Gleichzeitig liest man überall von einer großen Crash-Gefahr oder einer Situation ähnlich wie kurz vor dem Platzen der Dotcom-Blase. Plötzlich fühlt sich ein Einstieg einfach falsch an.
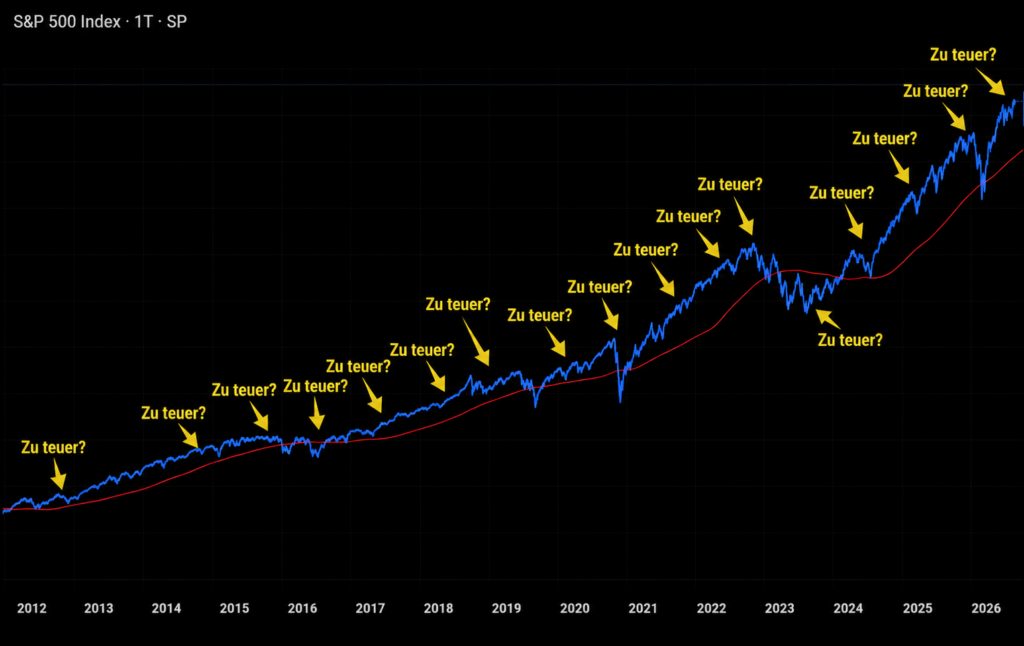
Viele Anleger machen an diesem Punkt einen großen Fehler: Sie tun einfach nichts und warten. Sie warten auf eine Korrektur, auf einen Rückgang von 10 oder vielleicht sogar 20 Prozent. Doch niemand weiß, wann diese Korrektur tatsächlich kommt. Es kann genauso gut sein, dass der Markt zunächst noch 20 oder 30 Prozent steigt, bevor er anschließend um 15 Prozent fällt. Dann hast du zwar deinen erhofften Rücksetzer bekommen, kaufst aber immer noch teurer, als wenn du direkt investiert hättest.
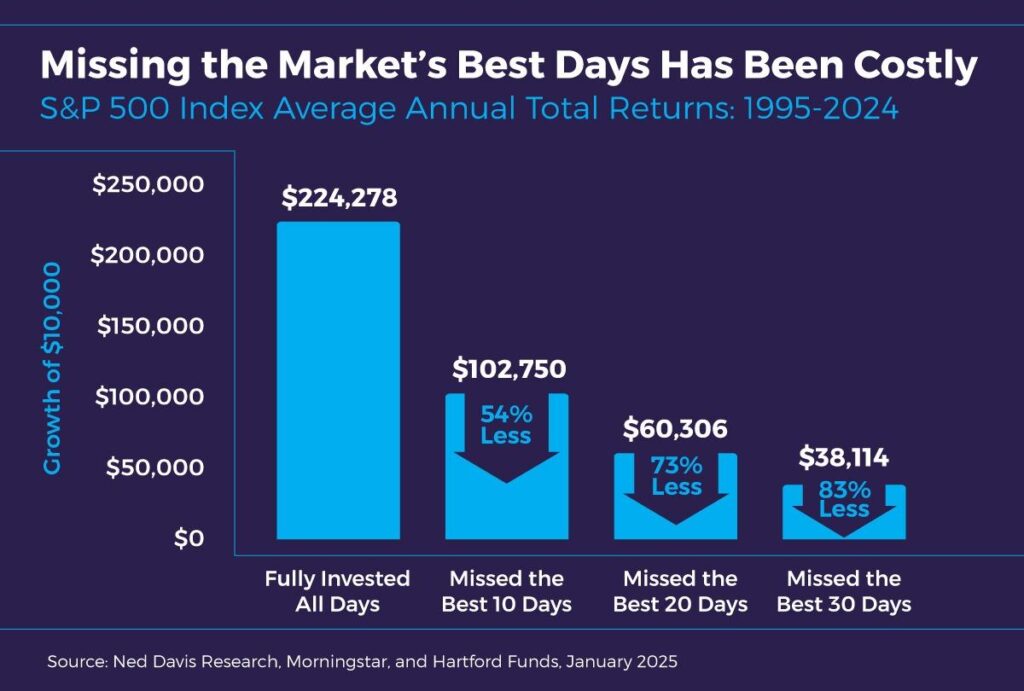
Wie teuer dieses Warten werden kann, zeigen Untersuchungen zu den besten Börsentagen. Wer über einen langen Zeitraum nur die zehn besten Handelstage verpasst, kann am Ende einen erheblichen Teil seiner Rendite verlieren. Das Problem dabei: Niemand weiß vorher, wann diese Tage kommen. Viele der besten Börsentage liegen sogar unmittelbar in oder nach starken Korrekturphasen. Wer dann aus Angst an der Seitenlinie steht, verpasst möglicherweise genau die Tage, die für die langfristige Rendite besonders wichtig sind.
Bei einzelnen Aktien kann ich ein gewisses Zögern noch eher verstehen, weil Kursbewegungen hier deutlich stärker ausfallen können. Bei einem breit gestreuten ETF können die Schwankungen natürlich ebenfalls groß sein, allerdings werden Probleme einzelner Unternehmen zu einem gewissen Grad durch die anderen Positionen im Index abgefedert.
Natürlich können auch ETFs teuer bewertet sein, genauso wie ein großer Teil der Aktien innerhalb eines Index gleichzeitig hoch bewertet sein kann. Aber jahrelang auf den vermeintlich perfekten Einstiegszeitpunkt zu warten, kann am Ende mehr Rendite kosten als ein Einstieg zu einem vermeintlich ungünstigen Zeitpunkt.
Für langfristiges Investieren ist es deshalb meist wichtiger, überhaupt einmal anzufangen und anschließend regelmäßig weiterzukaufen.
Wer wirklich vorhat, über viele Jahre oder sogar Jahrzehnte zu investieren, sollte seine Entscheidung, endlich in den Markt einzusteigen, nicht vom täglichen Bauchgefühl abhängig machen. Gerade wenn du zunächst mit einem kleineren Sparplan beginnst, verliert der erste Einstiegszeitpunkt ohnehin stark an Bedeutung. Und wenn der Markt kurz nach deinem Einstieg tatsächlich einbricht, ist das für einen langfristigen Sparplan nicht zwangsläufig schlecht: Du investierst weiter und kaufst deine nächsten ETF-Anteile zu niedrigeren Kursen.
Doch sobald der erste ETF gekauft ist, folgt bei vielen Anlegern bereits der nächste Fehler. Läuft der Markt gut, wollen sie noch mehr Rendite herausholen. Bricht er dagegen ein, suchen sie nach mehr Sicherheit. In beiden Fällen beginnt häufig das große Optimieren – und plötzlich landen immer mehr ETFs im Depot.
ETF-Fehler 2: Zu viele ETFs kaufen
Ein ETF ist gut, also müssen fünf ETFs doch noch besser sein. Diese Logik klingt zunächst nachvollziehbar, führt aber häufig zu einem unnötig komplizierten Depot. Wie ich bereits in einem anderen Artikel (Soviele ETFs brauchst du wirklich!) ausführlicher erklärt habe, überschneiden sich gerade die großen Welt-ETFs teilweise deutlich. Ein MSCI World, der die Industrieländer abbildet, überschneidet sich beispielsweise zu einem großen Teil mit dem S&P 500. Das bedeutet, dass in mehreren ETFs immer wieder dieselben großen Aktien auftauchen.
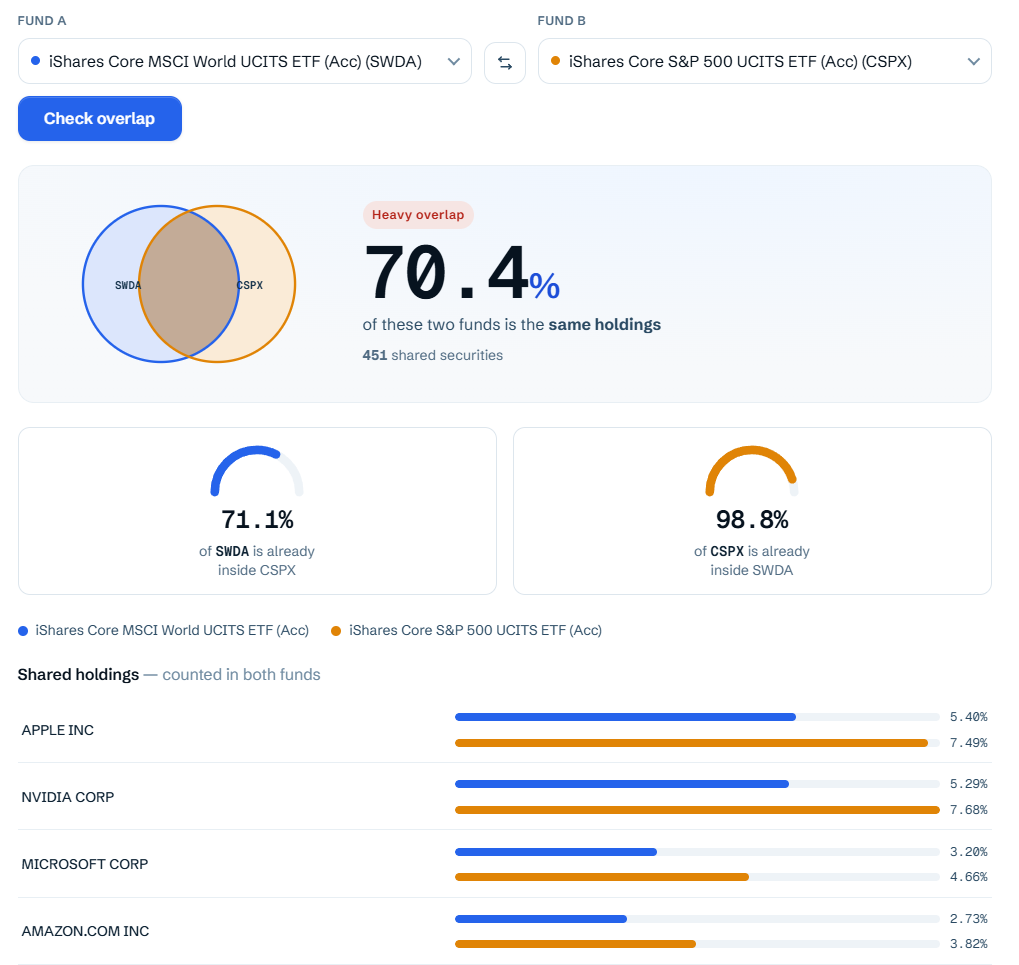
Die Performance kann dadurch in bestimmten Marktphasen zusätzlich verstärkt werden. Das ist allerdings immer nur rückwirkend einfach zu beurteilen. Nur weil beispielsweise US-Technologieaktien in den vergangenen Jahren besonders stark gelaufen sind, muss das bei einem sehr langfristig ausgerichteten Portfolio nicht auch in Zukunft der Fall sein.
Gleichzeitig wiegen sich viele Anleger durch eine größere Anzahl an ETFs in falscher Sicherheit. Wie stark Aktienmärkte selbst über verschiedene Länder und Branchen hinweg miteinander gekoppelt sein können, habe ich bereits in dem verlinkten Artikel (Soviele ETFs brauchst du wirklich!) beschrieben, in dem ich der Frage nachgehe, wie viele ETFs für unterschiedliche Anleger tatsächlich sinnvoll sind.
Befeuert wird das Ganze zusätzlich durch den enormen Anstieg an neu gelisteten ETFs. Allein bei Welt-ETFs gibt es mittlerweile unzählige Varianten: mit oder ohne Schwellenländer, nach Marktkapitalisierung oder BIP gewichtet, mit ESG-Kriterien, währungsgesichert, mit niedriger Volatilität, Qualitätsfiltern oder zusätzlichen Optionsstrategien.
Allein 2025 kamen an der Börse Xetra netto mehr als 300 neue ETFs hinzu. 172 der Neuzulassungen waren aktive ETFs. Die Branche entfernt sich damit teilweise vom simplen Grundgedanken eines günstigen, passiven Investments, das einfach einen bestimmten Markt abbildet.
Für Anleger entsteht dadurch permanent das Gefühl, nicht optimal investiert zu sein. Irgendwo gibt es immer einen ETF, der im vergangenen Jahr besser gelaufen ist, eine vermeintlich intelligentere Gewichtung besitzt oder dessen Strategie auf den ersten Blick einfach durchdachter wirkt.
Gerade dieser Drang nach immer mehr Diversifikation bringt viele Anleger dazu, kein wirklich diversifizierteres Portfolio aufzubauen, sondern einfach nur ETFs zu sammeln. Sie kaufen sich damit häufig gar keine zusätzliche Diversifikation, sondern lediglich weitere Produkte mit ähnlichen Positionen. Und genau diese Sammelleidenschaft kann besonders bei gehypten Branchen und den dazu passenden Themen-ETFs schnell ausarten.
ETF-Fehler 3: Themen- und Sektor-ETFs nach dem Hype kaufen
Einer der meistbegangenen Fehler ist die Investition in Themen-ETFs zu einem ungünstigen Zeitpunkt. Prinzipiell sind Themen-ETFs per se nicht schlecht. Vor allem wenn neue Trends wie künstliche Intelligenz, Robotik, Wasserstoff oder Cybersecurity aufkommen und dazu passende ETFs aufgelegt werden, hört sich das zunächst interessant an. Man muss nicht in einzelne Aktien investieren, kauft sich dadurch vermeintlich mehr Sicherheit und spart sich die aufwendige Analyse einzelner Unternehmen.
Das Problem ist nicht das Thema an sich oder die Tatsache, dass es solche ETFs gibt, sondern häufig der Zeitpunkt. Viele spezialisierte ETFs werden gerade dann aufgelegt, wenn ein Thema bereits besonders stark beworben wird und große Aufmerksamkeit erhält. Schließlich muss sich ein neuer ETF auch für den Anbieter rechnen und dafür braucht es genügend Anleger, die genau in dieses Thema investieren wollen.
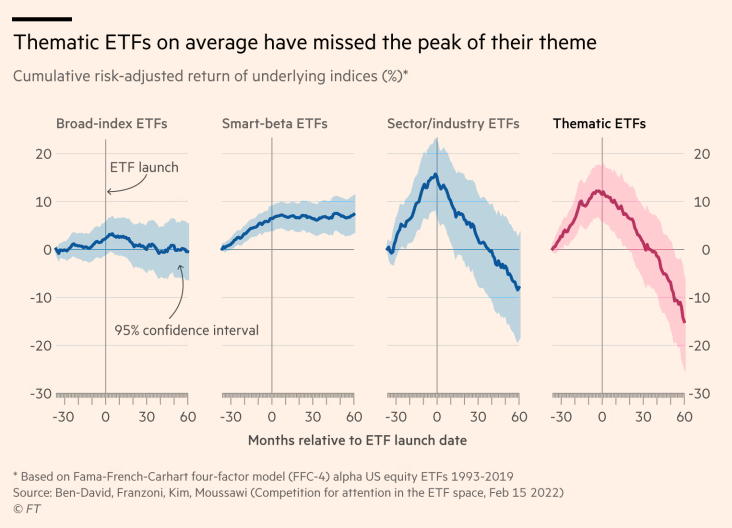
Anleger kaufen deshalb häufig nicht am Anfang einer solchen Entwicklung, sondern dann, wenn die Geschichte bereits kaum noch zu übersehen ist. Eine interessante Auswertung zeigt genau diesen Effekt: Ein großer Teil der Performance wird häufig bereits vor der Auflage eines Themen-ETFs erzielt, während die Entwicklung danach im Durchschnitt deutlich schlechter ausfällt. Fünf Jahre nach der Auflage liegt die durchschnittliche Entwicklung der untersuchten Themen-ETFs bei rund minus 15 Prozent. Bei einzelnen Themen fällt das Ergebnis sogar noch deutlich schlechter aus.
Mehr zum Thema „Themen-ETFs” und „Sektor-ETFs” findest du im verlinkten Artikel. (Vorsicht vor diesen ETFs – 5 Gründe, warum du bei Themen- und Sektor-ETFs aufpassen musst!)
Dabei sind viele dieser Bereiche durchaus interessant und können sich langfristig zu wichtigen Schlüsselbranchen entwickeln. Ich persönlich verwende ebenfalls Themen- und Sektor-ETFs, um bestimmte Bereiche gezielt stärker zu gewichten. Allerdings versuche ich damit nicht, jedem neuen Hype hinterherzulaufen, sondern bestimmte Entwicklungen gezielt abzubilden.
Beispiele dafür sind Zinsspekulationen, bei denen ich bei steigenden Zinsen stärker auf Bankaktien setze, oder Investments in Energieunternehmen, wenn ich von einer steigenden Energienachfrage oder höheren Energiepreisen ausgehe.
Viele Anleger investieren dagegen gerade auf dem Höhepunkt eines Hypes in einen Themen-ETF, wiegen sich durch die größere Anzahl an enthaltenen Aktien in falscher Sicherheit und können trotzdem innerhalb weniger Monate eine Menge Geld verlieren.
ETF-Fehler 4: ETFs mit einem sicheren Sparprodukt verwechseln
ETFs fühlen sich in Bullenjahren, wie wir sie zuletzt erlebt haben, immer sicherer an. Der Wert im Depot steigt kontinuierlich und schnell entsteht der Eindruck, ETFs wären die hundertprozentig sichere und alternativlose Variante gegenüber Tagesgeld. Selbst größere Rückschläge scheinen irgendwann nur noch theoretischer Natur zu sein oder werden innerhalb kürzester Zeit durch eine V-förmige Erholung wieder ausgeglichen.
Viele Anleger vergessen dabei, dass auch breit gestreute Aktien-ETFs ohne Weiteres 30 Prozent oder in schweren Krisen sogar noch stärker fallen können. Gerade spezialisierte Produkte wie die eben erwähnten Themen-ETFs können innerhalb kurzer Zeit massive Verluste erleiden. Die Diversifikation reduziert zwar das Risiko einzelner Unternehmen, beseitigt aber nicht das allgemeine Marktrisiko. Dreht der gesamte Markt nach unten, werden häufig auch Unternehmen mitgerissen, deren Geschäft von der eigentlichen Krise vielleicht gar nicht so stark betroffen ist.
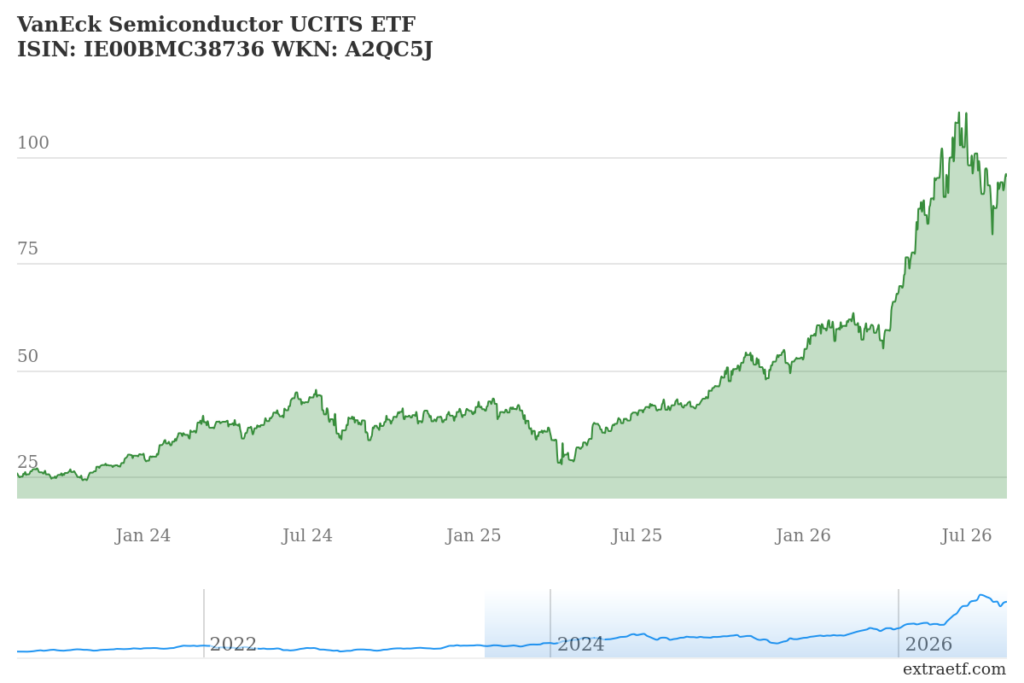
Gerade für Anfänger, die sich möglicherweise von bereits erfahrenen Anlegern mitreißen lassen und zum ersten Mal größere Summen in einen ETF investieren, kann diese Erfahrung sehr schmerzhaft sein. Viele Anleger steigen dann genau in solchen Phasen wieder aus.
Besonders gefährlich wird es, wenn das investierte Geld gedanklich bereits für die nächsten Jahre verplant ist, weil damit beispielsweise eine Immobilie finanziert, ein Auto gekauft oder eine andere größere Ausgabe bezahlt werden soll. Gerade bei solchem Geld wird der Verkaufsknopf während einer Korrektur noch einmal deutlich schneller gedrückt, weil mit jedem weiteren Kursverlust auch die geplante Anschaffung gefährdet scheint.
Ein Aktien-ETF ist deshalb ganz klar kein Ersatz für den Notgroschen, ein Tagesgeldkonto oder eine andere kurzfristig verfügbare Geldreserve. Das gilt auch dann, wenn sich Aktien und ETFs heute während großzügiger Handelszeiten innerhalb von Sekunden verkaufen lassen und das Geld technisch sehr schnell wieder auf dem eigenen Konto verfügbar sein kann.
Diese Warnung steht keinesfalls im Widerspruch zu meinem ersten Punkt, nicht ewig auf den perfekten Einstiegszeitpunkt zu warten. Der entscheidende Unterschied ist der Anlagehorizont. Wenn du das Geld bereits in absehbarer Zukunft für eine konkrete Ausgabe benötigst, ist es schlicht nicht sinnvoll, einen großen Teil davon am Aktienmarkt zu investieren – egal, ob über Einzelaktien oder ETFs.
ETF-Fehler 5: Das eigene Depot völlig überoptimieren
Manche Anleger verbringen erstaunlich viel Zeit mit der ETF-Auswahl und wechseln ständig zu neuen ETFs, die in der Vergangenheitsbetrachtung besser abgeschnitten haben oder beispielsweise um 0,1 Prozentpunkte günstigere Gebühren bieten. Diese Informationen sind nicht nutzlos und können über Jahrzehnte hochgerechnet durchaus einige Tausend Euro Unterschied ausmachen.
Problematisch wird es aber, wenn aufgrund dieses Perfektionismus ständig umgeschichtet wird, ETFs immer wieder verkauft und dadurch vorzeitig Steuern realisiert werden. So entstehen schnell zusätzliche Kosten und steuerliche Nachteile, die den vermeintlichen Vorteil der geringeren Gebühren oder der Performance-Optimierung wieder zunichtemachen können.
Der große Hebel beim Investieren liegt für die meisten Anleger nicht in 0,1 Prozentpunkten Kostenunterschied, sondern in der Höhe der Sparrate. Sinnvoller wäre es deshalb, sich regelmäßig Gedanken darüber zu machen, wie man seine Fixkosten reduzieren und dadurch die Sparrate erhöhen kann. Kann ich mein Einkommen steigern? Kann ich Sonderzahlungen investieren? Oder liegt irgendwo Geld unverzinst herum, das ich langfristig eigentlich gar nicht benötige?
Ein Anleger, der in einer schwachen Marktphase konsequent nachkauft, kann mit einem schlechter laufenden ETF am Ende mehr verdienen als jemand, der theoretisch den besseren ETF besitzt, aber zu spät einsteigt und im Crash verkauft. Verhalten, Einstiegsdisziplin und Haltedauer sind häufig wichtiger als die letzte Nachkommastelle bei den Gebühren oder der Indexgewichtung.
Am Ende ist das Ganze ein bisschen wie beim Sport. Natürlich gibt es immer Möglichkeiten, das Training noch weiter zu optimieren, die Ernährung noch genauer abzustimmen oder einen vermeintlich besseren Trainingsplan zu finden. Aber wenn man einmal eine Strategie gefunden hat, die gut funktioniert und die man langfristig durchhalten kann, sollte man nicht ständig alles wieder über den Haufen werfen.
Fazit: Der größte ETF-Fehler ist häufig das eigene Verhalten
ETFs sind nicht kompliziert, sondern eigentlich wunderbare passive Anlageinstrumente. Trotzdem begehen gerade Anfänger und Neueinsteiger viele Fehler, indem sie Hypes hinterherlaufen, Risiken unterschätzen oder ihr Portfolio ständig optimieren. Dabei vergessen sie völlig, warum ETFs ursprünglich so beliebt geworden sind: Sie ermöglichen ein entspanntes und langfristiges Investieren, bei dem man nur einen minimalen Teil seiner Zeit für den Vermögensaufbau aufwenden muss.
Natürlich waren die hier genannten Fehler sehr stark auf Anfänger ausgerichtet und sind nur ein Teil dessen, was beim Einstieg in ETFs schieflaufen kann. Leider gibt es noch einige weitere Fehler rund um das Thema ETFs, die auch erfahrenere Anleger immer wieder begehen. Diese würden allerdings den Rahmen dieses Artikels sprengen. Deshalb wird es dazu bald einen zweiten Teil geben, in dem ich genau diese Fehler genauer unter die Lupe nehme.