Diese Sparquote solltest du haben!
Die meisten glauben, sie sparen genug. Es werden 200 oder 300 Euro im Monat in einen ETF-Sparplan oder andere Sparprodukte investiert, das Depot steigt dementsprechend an und man hat das Gefühl, finanziell vorgesorgt zu haben. Man macht ja deutlich mehr als der Großteil der Bevölkerung.
Gerade in den letzten Jahren wurde vermittelt, dass das Sparen in ETFs oder anderen Vermögensformen über lange Zeit eigentlich ein No-Brainer ist und sich der Rest langfristig von selbst erledigt.
Doch genau hier beginnt das eigentliche Problem.
Viele überschätzen völlig, welche Sparquote wirklich notwendig ist, um langfristig ein gewisses Ziel zu erreichen – egal ob es eine Immobilie, eine bestimmte Sparsumme oder die eigene Altersvorsorge ist.
Beim Vermögensaufbau geht es nämlich nicht nur darum, die eigene Disziplin zu überwinden oder schlechte Renditen zu vermeiden. Gleichzeitig muss man sich auch gegen sinkende Kaufkraft, Vermögenspreissteigerungen, höhere Lebenshaltungs- und Energiekosten sowie Steuern zur Wehr setzen.
Wenn man das Ganze realistisch durchrechnet, verschiebt sich das eigentliche Ziel oft immer weiter nach hinten, als man ursprünglich glaubt.
Für diesen Artikel habe ich deshalb einen kleinen Rechner gebaut, der genau das realistischer darstellen soll. Natürlich beinhaltet er nicht jede einzelne Einflussgröße, die es am Ende gibt, aber er ist definitiv deutlich realistischer, als einfach nur eine Sparquote, eine Laufzeit und eine Rendite anzunehmen.
Denn auch wenn vielen der Begriff Inflation mittlerweile bekannt ist, bedeutet das noch lange nicht, dass Inflation auch vollumfänglich verstanden wird. Denn Inflation bedeutet nicht nur, dass Lebensmittel oder das Tanken teurer werden, sondern auch, dass Vermögenswerte langfristig im Preis steigen:
- Immobilien werden teurer
- Aktienmärkte steigen langfristig an
- Gold verteuert sich
- Altersvorsorge benötigt immer mehr Kapital
- selbst ein späterer Lebensstandard wird dadurch teurer
Am Ende bedeutet das, dass viele Menschen auf ein Ziel sparen, das während des Sparprozesses selbst immer teurer wird. Und genau deshalb könnten die Sparquoten vieler Menschen – zumindest jener, die überhaupt langfristig sparen können – deutlich zu niedrig sein.
Wie viel sparen die Deutschen?
Um die eigene Sparquote etwas besser einzuordnen, stellt sich zunächst die Frage, wie viel überhaupt durchschnittlich gespart wird. Die offiziellen Zahlen zeigen, dass deutsche Haushalte im Durchschnitt rund 10 bis 11 % ihres verfügbaren Netto-Einkommens sparen.
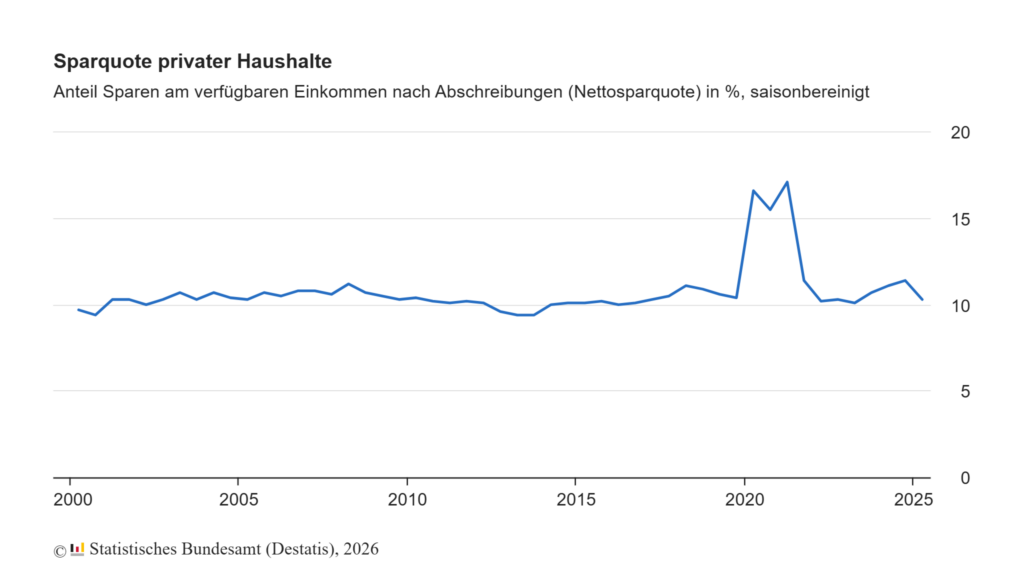
Das Problem ist allerdings, dass diese Zahlen sehr stark verzerrt sind. Denn am Ende sind es nur Durchschnittswerte, die relativ wenig darüber aussagen, wie viele Menschen tatsächlich sparen können.
Vor allem hohe Einkommen treiben diesen Durchschnittswert massiv nach oben. Menschen mit sehr hohen Einkommen sparen oft mehrere Tausend Euro pro Monat, während ein großer Teil der Bevölkerung kaum Rücklagen bilden kann.
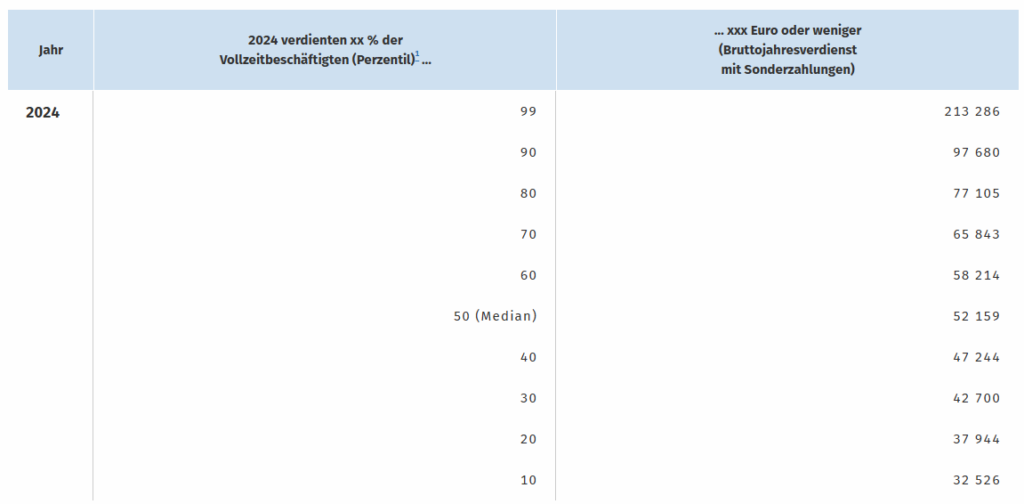
Das mittlere Medianeinkommen in Deutschland lag beispielsweise 2024 bei rund 52.000 Euro brutto pro Jahr, was – je nach Steuerklasse und auf zwölf Gehälter gerechnet – ungefähr 2.700 bis 3.000 Euro netto entspricht.
Wenn man beim Medianeinkommen die durchschnittliche Sparquote von rund 11 % annimmt, wären das ungefähr 300 Euro monatlich.
Je nach Region, Mietkosten und anderen notwendigen Ausgaben stellt sich hier bereits die Frage, ob sich jemand diese Sparquote aufbringen kann.
Noch schwieriger wird es bei niedrigen Einkommen: Wenn jemand beispielsweise nur 2.000 Euro netto verdient, schafft er es oft gar nicht, diese 11 % zu sparen, da aufgrund des niedrigen Einkommens große Teile bereits für Fixkosten draufgehen.
Auf der anderen Seite sieht es bei höheren Einkommen natürlich anders aus: Verdient jemand beispielsweise 5.000 Euro netto und lebt gleichzeitig in einer ländlichen Region mit vergleichsweise niedrigen Wohnkosten, ist es deutlich wahrscheinlicher, dass die Sparquote weit über 20 % liegt.
Gerade hier merkt man bereits, wie schwierig solche pauschalen Durchschnittswerte sind.
Ich persönlich halte deshalb nicht besonders viel von solchen Durchschnittszahlen, weil es einfach zu viele individuelle Variablen gibt und man sich dadurch selbst nur sehr schwer realistisch einordnen kann.
Was passiert bei einer fixen Sparquote?
Unabhängig davon kann sich jetzt jeder anhand seiner persönlichen Sparquote beziehungsweise seines Sparbetrags ausrechnen, welchen Vermögensaufbau er über mehrere Jahre erreichen kann.
Vor allem dann, wenn man ein fixes Ziel vor Augen hat – beispielsweise einen gewissen Geldbetrag für die Rente oder eine Immobilie –, macht das durchaus Sinn.
Wir nehmen jetzt für die erste Rechnung einfach das Medianeinkommen mit den rund 11 % Sparquote, also etwa 300 Euro monatlich, und rechnen das Ganze auf 20 Jahre hoch – bei einer erwarteten Rendite von konservativen 6 %, die der Aktienmarkt langfristig durchschnittlich erreichen sollte. Dabei berücksichtigen wir zunächst weder Inflation noch eine Erhöhung der Sparrate.
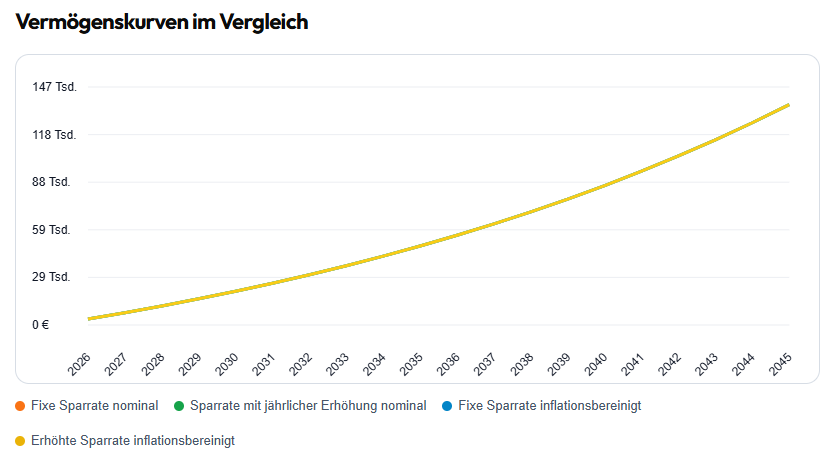
So können selbst in einer relativ einfachen Milchmädchenrechnung bei durchschnittlich laufenden Aktienmärkten nach 20 Jahren rund 136.000 Euro erreicht werden.
Die Summe hört sich im ersten Schritt natürlich relativ gut an. Ein guter Polster, den man beispielsweise später für die eigene Rente oder eine Anzahlung für eine Immobilie verwenden könnte. Das Problem ist allerdings, dass diese erreichbare Summe in der Zukunft durch die sinkende Kaufkraft infolge der Inflation nicht mehr dieselbe Wertigkeit besitzt wie heute.
Inflation ist mehr als nur Lebensmittel und Tanken
Denn steigende Preise im Supermarkt oder höhere Energiekosten sind nur ein Teil des Problems. Zusätzlich gibt es auch noch die sogenannte Asset Inflation, also das langfristige Steigen der Vermögenswerte selbst. Dadurch benötigt man in Zukunft in der Regel einen deutlich höheren Geldbetrag als heute, um dasselbe Ziel überhaupt noch erreichen zu können.
Gerade viele junge Menschen sparen beispielsweise jahrelang Eigenkapital für eine Immobilie an, während die Immobilienpreise im selben Zeitraum deutlich stärker steigen, als überhaupt Kapital aufgebaut werden kann. Nur weil man über die Zeit nominal eine größere Summe anspart, bedeutet das also nicht automatisch, dass man finanziell tatsächlich näher an sein Ziel kommt. Entscheidend ist am Ende immer die Frage, welche reale Kaufkraft nach der Sparphase überhaupt noch übrig bleibt.
Asset-Inflation bei Immobilien
Als kleines Beispiel: Der Immobilienpreisindex ist von 2024 auf 2025 um rund 1,3 % gestiegen. Bei einer Immobilie im Wert von 400.000 Euro bedeutet das bereits einen Preisanstieg von über 5.300 Euro innerhalb nur eines Jahres.
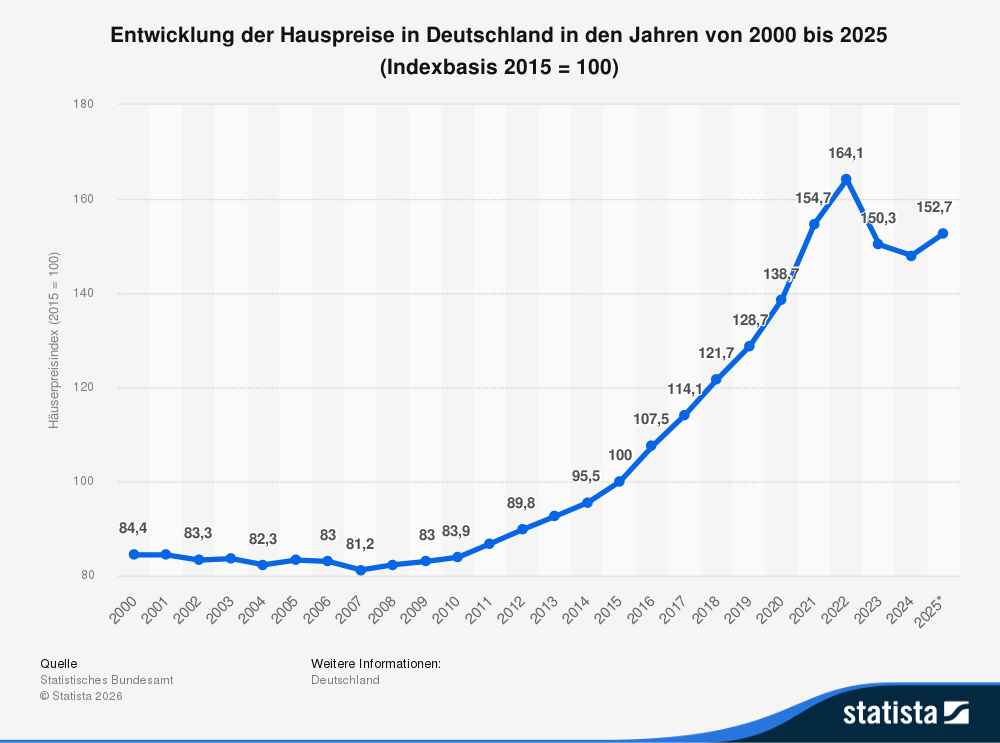
Das bedeutet im Endeffekt, dass man sich allein diese zusätzliche Preissteigerung erst einmal „reinsparen“ muss, nur um überhaupt auf derselben Stelle zu bleiben.
Allein um diesen jährlichen Preisanstieg der Immobilie auszugleichen, müsste man theoretisch zusätzlich rund 435 € pro Monat ansparen.
Und genau deshalb kann sich ein früherer Immobilienkauf langfristig durchaus auszahlen. Denn während viele noch versuchen, mehr Eigenkapital anzusparen, steigen die Immobilienpreise gleichzeitig oft weiter an.
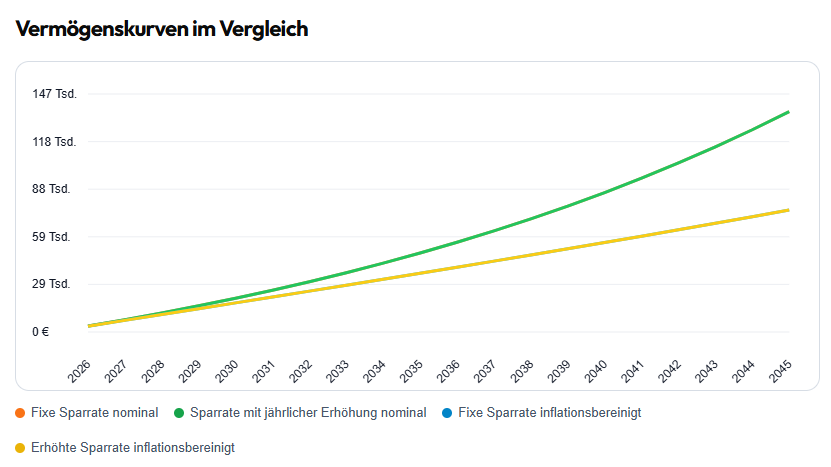
Das bedeutet, dass es bei solchen Sparberechnungen extrem wichtig ist, die Inflation immer mit einzurechnen. Denn selbst eine durchschnittliche Inflation von nur 3 % über einen Zeitraum von 20 Jahren sorgt dafür, dass die Kaufkraft massiv sinkt.
Aus den zuvor errechneten rund 136.000 Euro werden inflationsbereinigt am Ende nur noch ungefähr 75.000 Euro heutiger Kaufkraft. Genau deshalb kann ein steigender Depotwert schnell ein falsches Gefühl von Sicherheit vermitteln, obwohl die reale Kaufkraft deutlich geringer ausfällt.
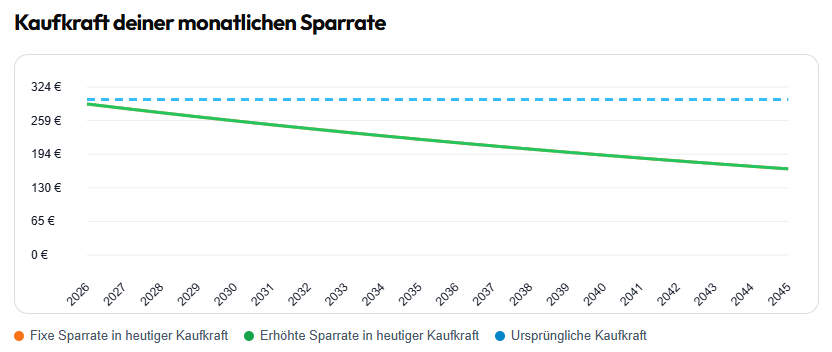
Denn viele Menschen rechnen sich langfristig reich, ohne die reale Kaufkraft überhaupt mit einzubeziehen.
Die Sparquote muss erhöht werden
Das bedeutet: Wenn man wirklich real auf eine bestimmte Zielsumme hinsparen möchte, ist es wichtig, entweder mit einer deutlich höheren Sparquote zu rechnen – sofern das überhaupt möglich ist – oder zukünftige Lohnsteigerungen konsequent auch zur Erhöhung der Sparquote zu nutzen.
Natürlich kommt dann sofort die Gegenfrage: Ist es überhaupt realistisch, die Sparquote laufend zu erhöhen, wenn ohnehin alles teurer wird?
Am Ende muss man das Ganze einfach möglichst realistisch betrachten. Denn nicht alle Ausgaben steigen automatisch im selben Ausmaß. Es gibt sogar Kosten, die über viele Jahre relativ stabil bleiben. Die Inflation ist am Ende wieder nur ein berechneter Durchschnitt.
Ein gutes Beispiel dafür ist eine Kreditfinanzierung mit fixer Verzinsung. Hier ist es langfristig sogar oft so, dass sich die Schulden durch die Inflation teilweise „weginflationieren“, weil die monatliche Rate gleich bleibt, während Einkommen und Preise langfristig steigen.
Auch gewisse Anschaffungen, beispielsweise Equipment oder Produkte für Kinder, werden zwar ebenfalls teurer, behalten aber oft einen relativ hohen Wiederverkaufswert und können später wieder verkauft werden.
Das bedeutet allerdings nicht, dass man die Inflation komplett ignorieren sollte. Aber man sollte ihr auch nicht zu 100 % den schwarzen Peter zuschieben oder direkt aufgeben.
Denn wenn das Einkommen langfristig steigt, kann theoretisch auch die Sparquote steigen.
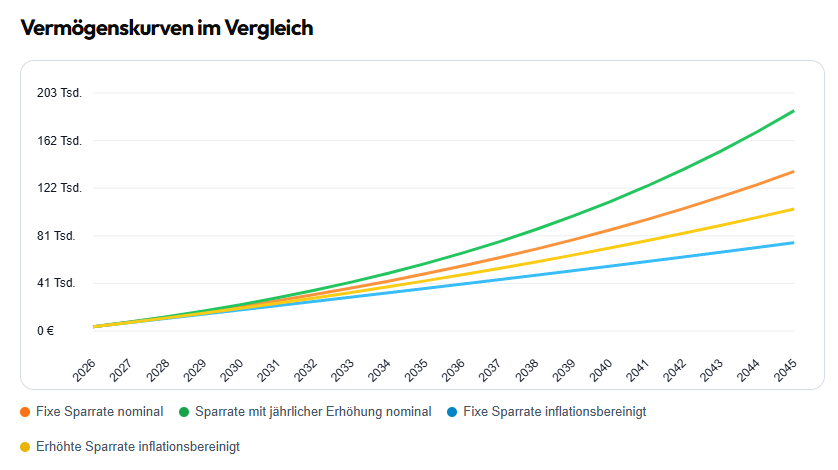
Der durchschnittliche Nominallohnindex ist in den letzten Jahren sogar um über 4 % gestiegen. Das bedeutet: Wenn man diese Lohnerhöhungen nicht vollständig in zusätzlichen Konsum steckt, sondern zumindest teilweise zum Vermögensaufbau nutzt, kann man der Inflation durchaus entgegenwirken.
In unserer Beispielrechnung würden dadurch statt rund 136.000 Euro bereits ungefähr 188.000 Euro Sparsumme erreicht werden. Unter Berücksichtigung der Inflation und einer jährlichen Erhöhung der Sparquote von 4 % entspricht das am Ende immerhin noch rund 104.000 Euro heutiger Kaufkraft.
Das liegt zwar immer noch rund 36.000 Euro unter der ursprünglich angenommenen Endsumme ohne Inflation, kommt dem eigentlichen Ziel aber bereits deutlich näher.
Und genau hier wird es spannend: Betrachtet man die tatsächlich notwendige Erhöhung der monatlichen Sparrate, wirkt diese für viele Menschen wahrscheinlich deutlich realistischer und überschaubarer, als man zunächst vermuten würde.
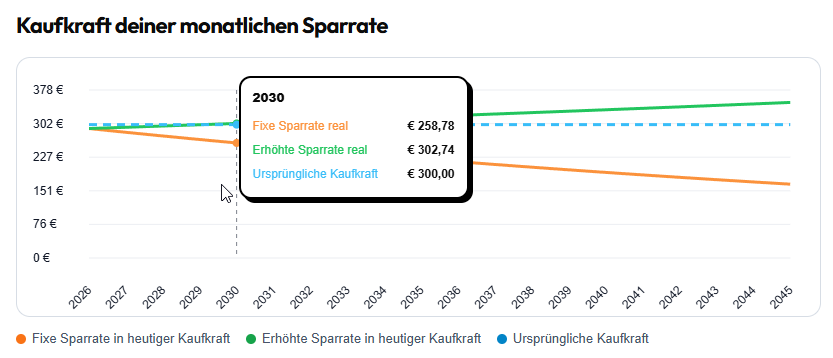
Denn bereits eine kleine jährliche Erhöhung der Sparquote kann langfristig enorme Auswirkungen haben.
Der größte Hebel im Vermögensaufbau bleibt die Zeit
Aber noch wichtiger als die Sparquote selbst ist ein weiterer Faktor: die Zeit.
Und hier argumentiere ich nicht nur mit dem klassischen Zinseszinseffekt oder dem exponentiellen Wachstum des Vermögens. Natürlich wirken diese Effekte massiv. Wirklich greifbar wird der Unterschied allerdings dann, wenn man sich die reale Kaufkraft ansieht und vergleicht, wie stark sich eine laufend erhöhte Sparquote langfristig auswirkt.
Denn der eigentliche Hebel entsteht durch die prozentuale Differenz zwischen dem, was real an Kaufkraft erreicht werden kann, gegenüber jemandem, der über Jahrzehnte einfach stur denselben Betrag spart und davon ausgeht, dass das langfristig ausreichend ist.
| 10 Jahre | 20 Jahre | 30 Jahre | |
|---|---|---|---|
| Fixe Sparquote | 36.269€ | 75.317€ | 120.446€ |
| Dynamische Sparquote | 42.733€ | 104.013€ | 190.446€ |
| Reale Kaufkraft | +17% | +38% | +58% |
Bei derselben Ausgangssparsumme, einer Inflation von 3 % und einer jährlichen Erhöhung der Sparquote von nur 4 % ergibt sich nach 10 Jahren bereits eine rund 17 % höhere reale Endsumme. Nach 20 Jahren liegt der Unterschied bereits bei rund 38 % und nach 30 Jahren sogar bei etwa 58 %.
Und genau das zeigt das eigentliche Problem sehr deutlich: Auch wenn hohe Depotwerte auf den ersten Blick beeindruckend wirken, liegt die reale Kaufkraft oft deutlich darunter. Dennoch kann man durch eine dynamisch steigende Sparquote langfristig massiv besser dastehen, als wenn man einfach über Jahrzehnte denselben fixen Betrag spart und glaubt, das würde automatisch ausreichen.
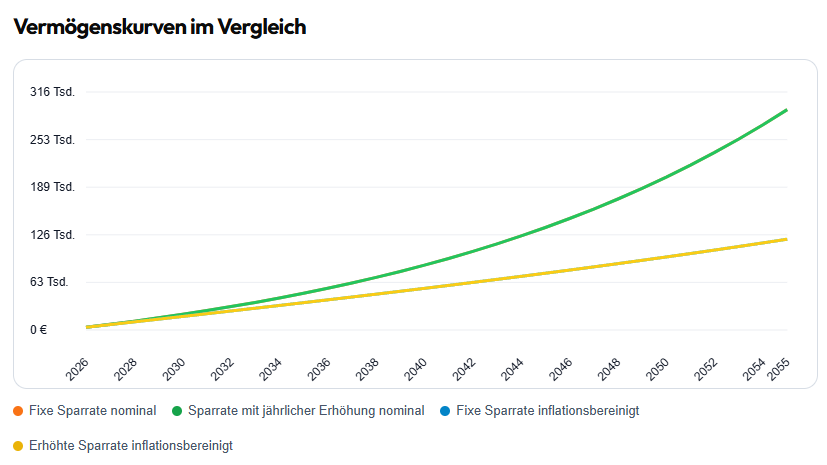
Das zeigt, wie enorm wichtig Finanzbildung bereits in jungen Jahren ist – meiner Meinung nach eigentlich schon im Schulalter. Denn je später man mit Vermögensaufbau beginnt, desto schwieriger wird es am Ende, gewisse finanzielle Ziele überhaupt noch realistisch zu erreichen.
Gleichzeitig muss auch jedem bewusst sein, der bereits viele Jahre investiert hat und vielleicht stolz darauf ist, seine Depotsumme verdoppelt zu haben, dass sich dadurch real betrachtet nicht automatisch auch die eigene Kaufkraft verdoppelt hat.
Und genau deshalb ist diese inflationsbereinigte Betrachtung beim Vermögensaufbau so unglaublich wichtig.
Fazit: Die Zielgerade verschiebt sich ständig
Monatlich denselben Betrag zu sparen ist grundsätzlich nicht falsch. Man sollte allerdings nicht unterschätzen, wie stark sich eine finanzielle Zielgerade über viele Jahre verschieben kann.
Wenn man sich die Auswirkungen der Inflation ansieht, erkennt man relativ schnell, warum bei den meisten Vermögensverwaltern oder wohlhabenden Personen häufig gar nicht die maximale Rendite im Vordergrund steht, sondern vor allem das langfristige Schlagen der Inflation. Denn selbst ein schwaches Börsenjahr kann real betrachtet bereits massiv Kaufkraft kosten.
Am Ende ist deshalb nicht die nominale Summe entscheidend, die irgendwann im Depot steht, sondern was davon real an Kaufkraft tatsächlich übrig bleibt.
Genau deshalb kann eine realistische Betrachtung der eigenen Sparquote und auch eine laufende Anpassung dieser Sparquote langfristig ein enorm wichtiger Einflussfaktor sein. Nicht weil man ständig auf alles verzichten soll, sondern weil sich die wirtschaftliche Realität über Jahrzehnte hinweg ebenfalls laufend verändert.