Soviele ETFs brauchst du wirklich!
Wer mit dem Investieren startet und sich über ETFs informiert, kommt häufig zum Schluss, dass der MSCI World ein praktischer Weltindex ist, der zwar vor allem die westliche Welt abdeckt, aber eine pauschale Empfehlung vieler in den sozialen Medien ist. Wenn man das Ganze noch etwas diversifizierter haben möchte, greift man dann zu einem FTSE All-World.
Geht man dann aber tiefer in das Thema rein, kommen die ersten Zweifel. Ist das Problem nicht, dass vielleicht die USA zu stark gewichtet sind? Braucht es vielleicht noch mehr Emerging Markets da die USA vielleicht schon ihr Top erreicht haben und bald dementsprechend schwächer performen werden?
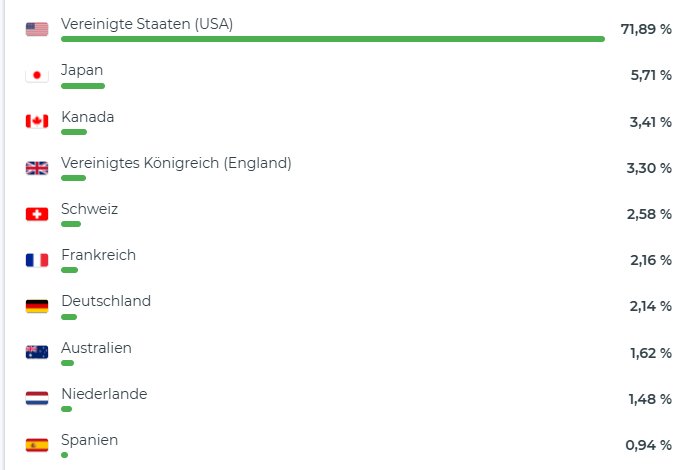
Braucht es nicht vielleicht sogar Europa, damit man wirklich die Welt in einem vernünftigen Verhältnis abgebildet hat? Letztlich ist eine große Industrienation wie Deutschland im MSCI World gerade einmal zu etwa zwei Prozent vertreten.
Sieht man dann ständig die ganzen Gewinneraktien steigen, die meistens große Technologiekonzerne sind, fragt man sich, ob man sich mit der Rendite des MSCI World zufrieden geben sollte oder ob man nicht vielleicht sogar den Nasdaq-100-Index mitnehmen sollte, um sein Depot noch einmal deutlich stärker performen zu lassen.
Und wenn dann neue Trends kommen, wie das Thema KI, macht es doch Sinn, hier auch in einen ETF zu investieren, zum Beispiel einen Halbleiter-ETF, um das Depot noch einmal richtig durchstarten zu lassen.
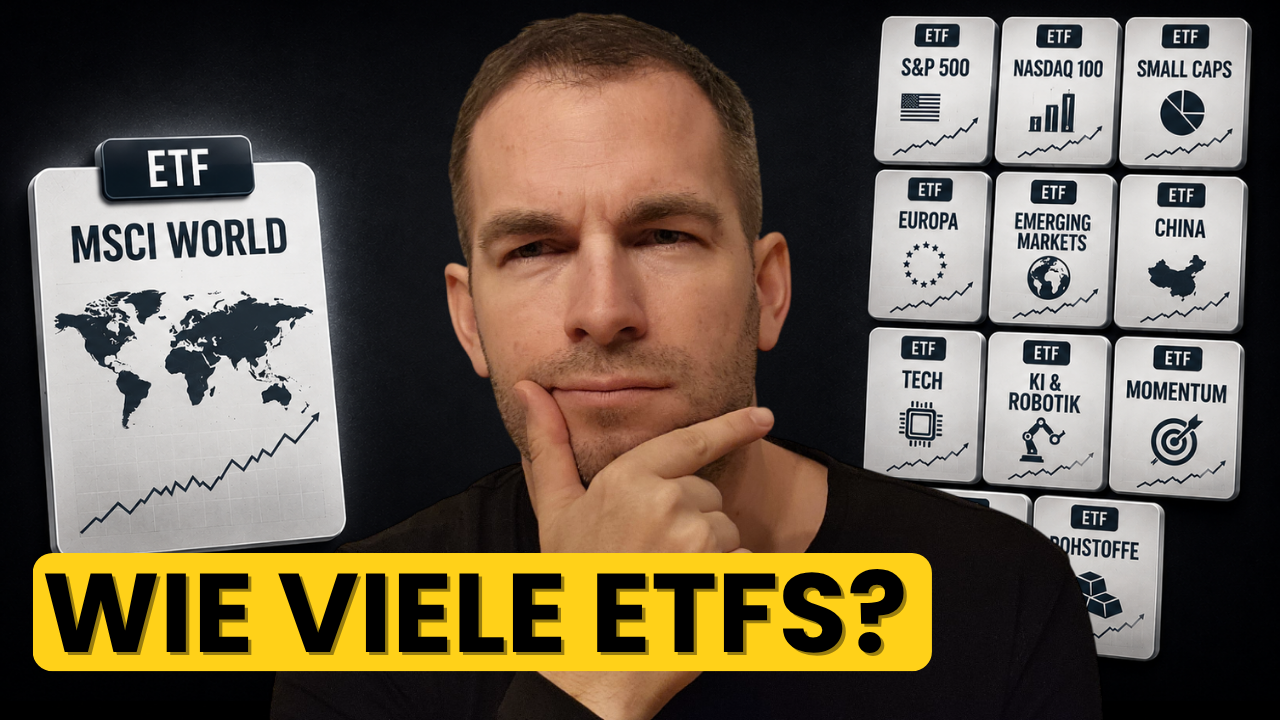
Und plötzlich werden aus einem einzigen ETF, den man besparen wollte, fünf bis sechs ETFs. Und vielleicht irgendwann ein siebter, achter oder neunter, denn es entwickeln sich ja immer wieder neue Trends.
Im ersten Schritt fühlt sich das vielleicht nach Diversifikation oder Strategie an. Schließlich investiert man ja mit jedem ETF in verschiedenste Unternehmen. Irgendwann hat man dann einen großen Blumenstrauß aus unterschiedlichsten ETFs im Portfolio und vielleicht gar nicht mehr den Durchblick, warum man sich die jeweiligen ETFs überhaupt ins Portfolio geholt hat.
Spätestens dann sollte der Punkt erreicht sein, an dem man sich die Frage stellt: „Wie viele ETFs braucht man am Ende eigentlich wirklich?„
Mehr ETFs bedeuten nicht automatisch mehr Diversifikation
Das erste Thema, das ich aufgreifen möchte, ist die Diversifikation und zugleich auch das Offensichtlichste. Nehmen wir ein einfaches Beispiel. Ein Anleger besitzt einen MSCI World, später kauft er sich einen S&P 500 und einen Nasdaq 100 dazu. Auf dem Papier beziehungsweise im Depot besitzt er jetzt drei ETFs. Das klingt nach drei verschiedenen Investments. Tatsächlich, und das ist mittlerweile hinreichend bekannt, ist es aber so, dass sich die Indizes teilweise massiv überschneiden.
Über die verlinkte Seite ETF Money Overlap kannst du zum Beispiel die Überschneidung einzelner ETFs kontrollieren.
Ein S&P-500-Index zum Beispiel ist beinahe vollständig im MSCI World enthalten und auch umgekehrt sind über 70 Prozent des MSCI World im S&P 500 Index enthalten. Das kommt natürlich von den ganzen großen Konzernen, die oft einen Großteil des Index ausmachen und in beinahe jedem großen Index vorkommen.
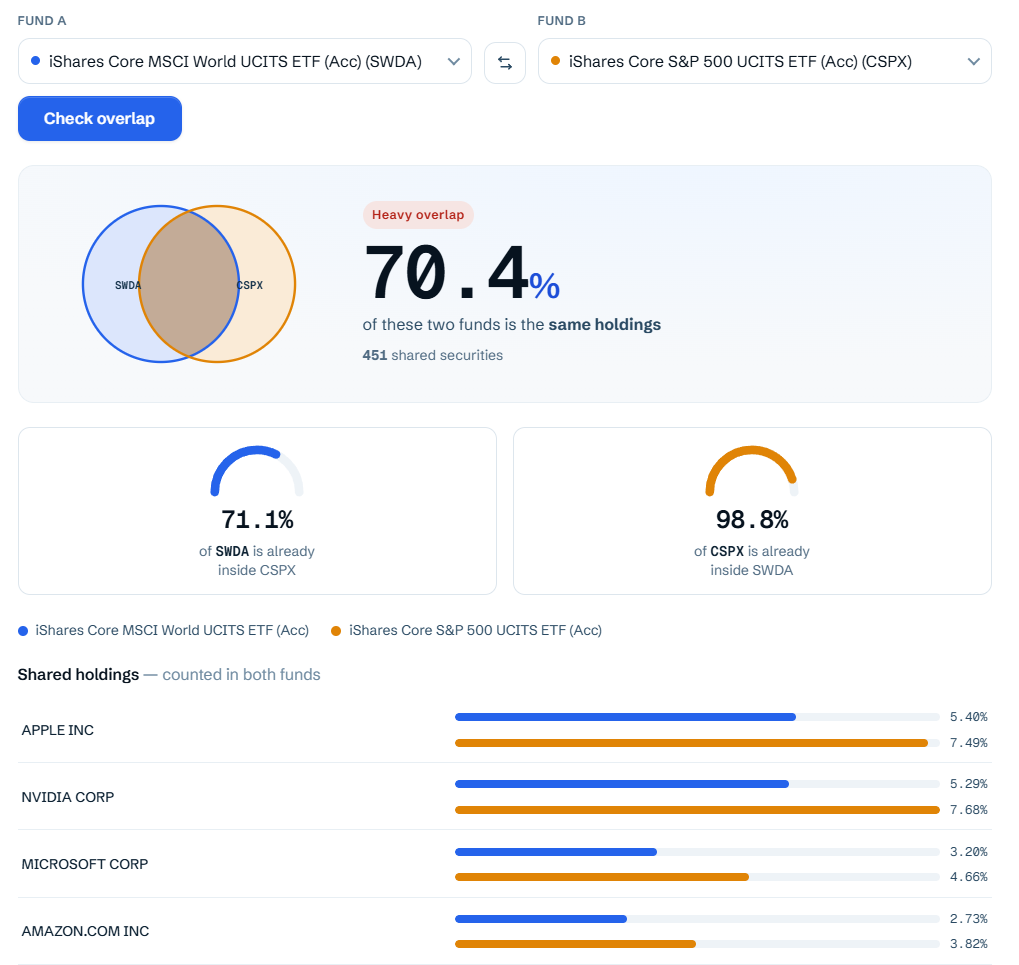
Natürlich ist das ein Vergleich aus Diversifikationssicht und nicht aus Performancesicht. Viele Anleger neigen dazu, bei ETFs ausschließlich die Performance zu vergleichen. Wenn es aber um eine gewisse Absicherung des Depots geht, um auch in schwächeren Phasen besser aufgestellt zu sein, dann ist es eine gängige Strategie, sein Depot möglichst breit aufzustellen – in dem Wissen, damit nicht unbedingt die beste Performance zu erreichen.
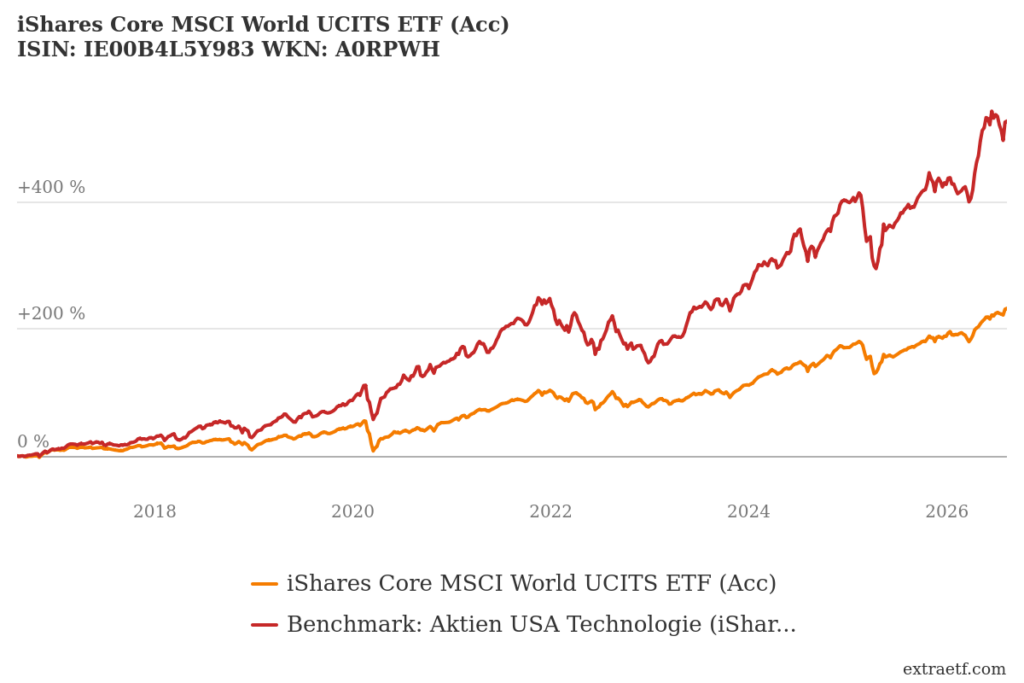
Holt man sich jetzt zum Beispiel den Nasdaq 100 ins Portfolio, ist es zwar so, dass die Performance in der Vergangenheit deutlich besser war, aber gleichzeitig ist auch hier die Überschneidung mit den anderen großen Indizes wieder sehr groß. Auch hier sind wieder fast alle Aktien des Nasdaq 100 im MSCI World enthalten und umgekehrt rund 40 Prozent des MSCI World sogar im Nasdaq 100.
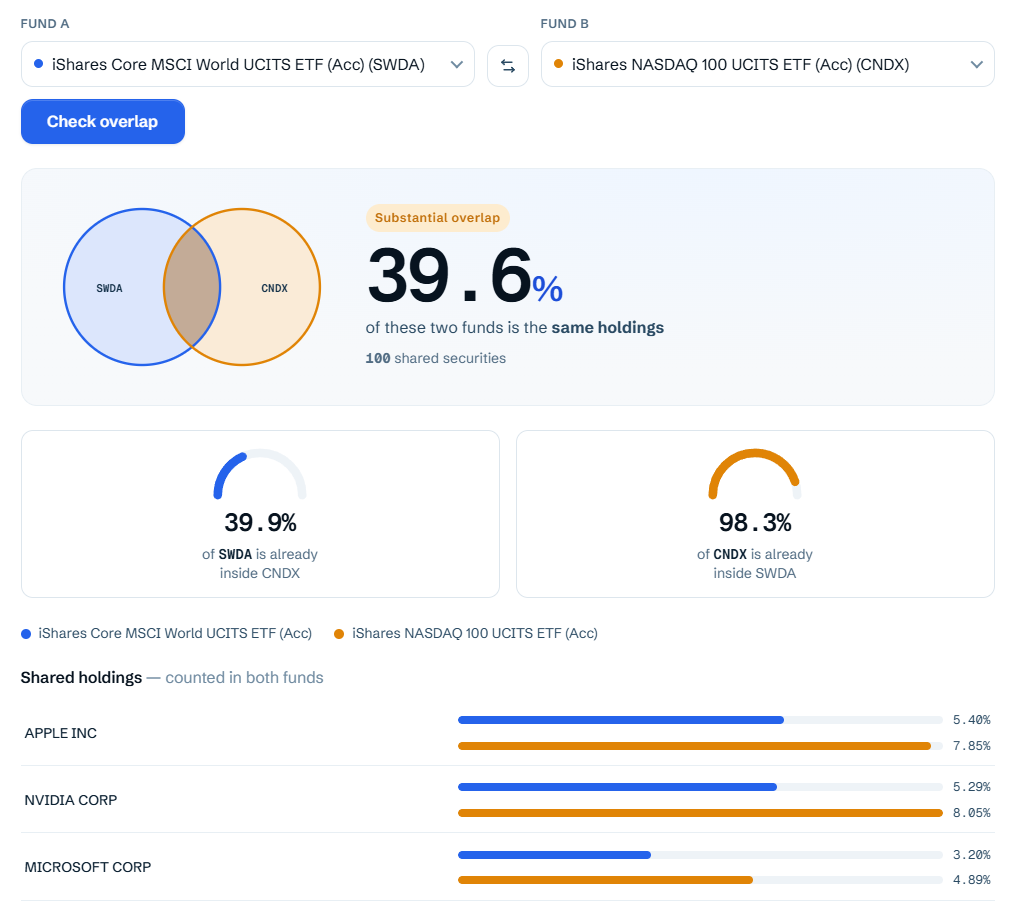
Der Nasdaq 100 wird oft fälschlicherweise als reiner Technologieindex bezeichnet, weil die großen Technologiekonzerne hier eine hohe Gewichtung ausmachen. Rein von der Zusammensetzung her ist vielen aber nicht bewusst, dass einer der größten Unterschiede beispielsweise darin besteht, dass Finanzwerte fehlen. Viele andere Bereiche wie zyklische Konsumgüter, Telekommunikation, Industrie oder Gesundheit sind trotzdem in diesem Index enthalten.
ETFs überschneiden sich nicht nur über ihre Aktienpositionen
Doch die reine Überschneidung der einzelnen Aktien greift sogar noch zu kurz. In Wahrheit ist es so, dass verschiedenste ETFs am Ende trotzdem von denselben wirtschaftlichen Trends und der Stimmungslage an der Börse abhängig sind, auch wenn ihre Zusammensetzung nicht identisch ist.
Gibt es übergreifende Trends wie zum Beispiel das Thema KI, profitieren davon Aktien quer durch verschiedenste Indizes, auch wenn dieselben Unternehmen nicht zwingend in allen Indizes enthalten sind.
Diesen Effekt gibt es aber auch in die negative Richtung. Wenn zum Beispiel ein sehr spezifischer Börsentrend gerade besonders gut läuft und alle Augen auf diesen Trend blicken, kann das negative Auswirkungen auf verschiedenste andere Branchen haben, weil aktuell schlicht weniger Interesse daran besteht, in diese Branchen zu investieren.
Wann aus Diversifikation plötzlich eine persönliche Prognose wird
Noch interessanter wird es, wenn Anleger plötzlich beginnen, einzelne Bereiche ständig zu ergänzen.
Ein klassisches Beispiel sind für mich Small Caps. Viele Anleger starten mit einem MSCI World und stellen irgendwann fest, dass darin hauptsächlich große Unternehmen enthalten sind. Also lautet oft der nächste Gedanke: Da brauche ich doch auch noch die kleinen Unternehmen, Small Caps oder auch Nebenwerte, damit mein Portfolio besser diversifiziert ist.
Die entscheidende Frage ist aber: Warum möchte ich dieses Thema zusätzlich stärker gewichten?
Natürlich gibt es hier viele Argumente:
- Zum Beispiel könnten kleine Unternehmen stärker wachsen als größere Unternehmen, da diese vielleicht bereits ihren Zenit erreicht haben.
- Oder die großen Technologiekonzerne sind mittlerweile viel zu teuer.
- Oder kleinere Unternehmen haben in den vergangenen Jahren schlechter performt und müssen doch irgendwann wieder einmal aufholen.
- Ein weiteres Argument ist, dass kleinere Unternehmen generell ein größeres Risiko haben und Anleger dadurch langfristig mit höheren Renditen belohnt werden müssten.
All diese Argumente sind irgendwo nachvollziehbar, aber sie haben eines gemeinsam: Es sind Erwartungen über die Zukunft aus Sicht des Anlegers.
Genau hier beginnt für mich das Thema passives Investieren, sich mit dem aktiven Investieren zu vermischen. Der interessante Grundgedanke vieler ETFs ist ja, dass man sich hier keine großen Gedanken machen muss, da man einfach nur einen Index nachbildet und von einer langfristig positiven Marktentwicklung ausgeht. Wenn man jetzt aber plötzlich beginnt, viele ETFs auszuwählen und zusätzlich solche Einzelwetten einzugehen, dann verlässt man immer mehr den Pfad dieses passiven Investierens.
Das gleiche Prinzip gibt es nicht nur bei Small Caps. Es passiert auch, wenn man der Meinung ist, der USA-Anteil im eigenen Portfolio sei zu hoch und deshalb stärker in Europa oder Emerging Markets investiert. Man hat vielleicht die Idee, dass China langfristig besser funktionieren wird als die USA und holt sich deshalb einen speziellen China-ETF dazu. Oder man gewichtet den Nasdaq 100 über, weil man glaubt, dass die großen Technologiekonzerne auch weiterhin besonders stark profitieren und besser als der Gesamtmarkt performen werden.
Mit all diesen Entscheidungen wird ein einstmals simples und einfaches passives Portfolio plötzlich in Summe aktiv. Der Anleger selbst entscheidet, welche Länder, Branchen und sogar Kriterien wie Unternehmensgrößen seiner Einschätzung nach zukünftig besser funktionieren könnten.
All das muss per se nicht schlecht sein und es ist gut, wenn sich Anleger mit solchen Themen auseinandersetzen. Aber in Wahrheit baut man sich Schritt für Schritt seine eigene aktive Asset Allocation.
Das Problem bei dieser Sache ist: Ab diesem Punkt beginnen Anleger häufig, ihr Portfolio ständig aufgrund vergangener Entwicklungen oder neuer Einschätzungen zu optimieren. Allokationen werden angepasst, neue ETFs dazugenommen, Sparquoten verändert oder Sparpläne ausgesetzt.
Und all das wird meist auf Basis der Performance der vergangenen Jahre abgeleitet. Denn das perfekte Portfolio der Zukunft kennt niemand. Je mehr Entscheidungen man in so einem ETF-Portfolio trifft, desto mehr persönliche Prognosen baut man ein und desto weiter verlässt man den ursprünglichen Weg des passiven Investierens.
Die richtige ETF-Anzahl hängt vom Anlageziel ab
Ich habe versucht, das Ganze auf zwei bis drei verschiedene Strategien herunterzubrechen. Wenn man ein Anleger ist, der zum Beispiel für die Rente anspart oder sich ein Portfolio mit dem Ziel aufbauen will, dieses wirklich für 10, 20 oder 30 Jahre zu halten, verfolgt man möglicherweise eine andere Strategie als jemand, der kurzfristig die maximale Rendite an der Börse erzielen will und dadurch deutlich mehr ins Risiko geht.
Kurzfristige Anleger
Habe ich diesen langfristigen Fokus aber nicht und bin eher ein kurzfristiger Anleger, dann kann es natürlich passieren, dass man plötzlich viele ETFs aufgrund einer Menge persönlicher Annahmen aufgrund Performanceentscheidungen im Portfolio hat. Hier frage ich mich allerdings, ob die Diversifizierung über immer mehr ETFs nicht etwas augenscheinlich ist und ob ein breit diversifizierter ETF überhaupt das passende Instrument für solche kurzfristigen Spekulationen darstellt.
Mittlerweile gibt es allerdings auch einige speziellere Investments wie beispielsweise Momentum-ETFs, die stärker auf Aktien setzen, die zuletzt eine besonders starke Kursentwicklung gezeigt haben, oder mittlerweile sogar gehebelte ETFs.
Mit solchen Instrumenten wird man aber jetzt nicht „schnell reich“, denn auch sie sind durch die breite Diversifikation und die vielen Aktien in ihrer Performance gedeckelt.
Langfristige Anleger
Bei langfristigen Anlegern gibt es für mich zwei Typen. Zum einen jemanden, der einfach nur investieren will, ohne sich detaillierter mit Wirtschaft und Börse auseinanderzusetzen. Hier wird es vermutlich ohnehin am besten sein, sein Portfolio möglichst simpel zu gestalten und miteinem breit aufgestellten Welt-ETF seinen Vermögensaufbau zu starten.
Ist man allerdings stärker an Wirtschaft, Börse und Weltgeschehen interessiert und möchte sich auch aktiv damit auseinandersetzen, dann darf die ETF-Anzahl durchaus höher sein. Den man kann nicht automatisch davon ausgehen, dass ein Wirtschaftsraum, der aktuell besonders stark funktioniert, auch in 20 Jahren noch genauso stark sein wird. Vielleicht bleiben die USA, wie aktuell oft diskutiert wird, weiterhin so dominant. Vielleicht holt aber auch China noch stärker auf. Das sind alles Themen und Annahmen, die man, wenn man das Investieren langfristig angeht, durchaus berücksichtigen kann.
Hier wird oft von einem sogenannten Weltportfolio gesprochen, das möglichst breit die weltweite Wirtschaft abdeckt, um sich eben auch für solche langfristigen Verschiebungen zu rüsten. Einer der bekanntesten Investoren, der sich mit diesem Thema beschäftigt, ist zum Beispiel Ray Dalio. Er spricht immer wieder von langfristigen Machtzyklen und beschreibt auch in seinem Buch „Weltordnung im Wandel„, das ich nur wärmstens empfehlen kann, eine mögliche Verschiebung der wirtschaftlichen Macht von den USA in Richtung China.
Möchte man sich jetzt schon für so einen möglichen Umbruch rüsten, macht es natürlich Sinn, sich breiter aufzustellen und nicht nur zum Beispiel einen S&P-500-Index mit ausschließlich amerikanischen Unternehmen im Portfolio zu haben. Die Frage ist natürlich auch: Muss ich diese Wette oder persönliche Annahme sofort eingehen oder reite ich den Zug beziehungsweise die Welle des Erfolgs amerikanischer Aktien noch weiter? Das ist am Ende eine persönliche Entscheidung.
So ein Umbruch kommt aber normalerweise nicht schlagartig, sondern entwickelt sich über viele Jahre. Wenn man sich jetzt schon darauf vorbereiten möchte und langsam entsprechende Gewichtungen anpasst, kann es durchaus Sinn machen, nicht nur einen ETF zu wählen, sondern solche möglichen Verschiebungen mit einzubeziehen und auf mehrere ETFs zu setzen.
Will man so ein Portfolio aufbauen und über die Jahre die Gewichtung nach eigenem Ermessen anpassen, wird man am Ende wahrscheinlich mindestens drei ETFs im Portfolio haben.
Eine sinnvolle Lösung: Core, Satellite und echte Diversifikation
Abschließend möchte ich noch zwei wichtige Gedanken erwähnen beziehungsweise erklären, wie ich das ETF-Thema selbst angehe. Denn ich zähle wahrscheinlich eher zu der Kategorie, bei der viele sagen würden, dass ich zu viele ETFs im Portfolio habe.
Ich fahre strikt die Trennung, dass ich ein Core-Portfolio habe, sprich einen Kern, den ich regelmäßig bespare und aufstocke. In diesem Kern fahre ich, wie vorher erwähnt, eine Art Weltportfolio mit westlich ausgerichteten Welt-ETFs, Emerging Markets und Europa. Ich habe aber keine drei Welt-ETFs, keinen NASDAQ 100 und keinen S&P 500 parallel.
Gleichzeitig habe ich auch einen risikoreicheren Anteil im Portfolio, die sogenannte Satellite-Strategie. Hier setze ich neben den klassischen ETFs auf Einzelaktien, aber auch auf ETFs wie zum Beispiel Momentum-ETFs oder einzelne Themen-ETFs – mit dem klaren Ziel, die Marktperformance zu schlagen. Hier ist aber immer klar die Strategie, dass diese ETFs auch wieder aus dem Portfolio fallen können, wenn sich mein ursprünglicher Gedanke, warum ich diesen ETF gekauft habe, erfüllt hat. Beispielsweise weil ich ihn aufgrund einer kurzfristigen Marktannahme oder Spekulation gekauft habe. Dadurch stutzt sich mein Portfolio in gewissen Marktphasen immer wieder zusammen und reduziert sich wieder auf die wesentlichen Basisinvestments.
Der Core dient der langfristigen Diversifikation, die Satelliten dienen gezielten Investmentthemen.
Diversifikation ist oft eine „Lüge”
Zusätzlich muss man aber auch noch erwähnen, dass diese Mischung von Aktien aus verschiedenen Wirtschaftsräumen und die damit verbundene Diversifikation oft nur auf dem Papier existiert. Bricht die Börse aus welchen Gründen auch immer ein, dann reißt es meistens die Börsen weltweit mit nach unten. Das heißt, wer reale Diversifikation wirklich will und sein Portfolio ruhiger gestalten möchte, kommt nicht daran vorbei, auch andere Anlageklassen als Aktien zu berücksichtigen. Beispiele wären Anleihen, Edelmetalle, Immobilien oder auch der Geldmarkt.
Natürlich haben auch diese Anlageklassen ihre eigenen Risiken und korrelieren teilweise zu einem gewissen Grad mit dem Aktienmarkt. Aber sie verändern die Struktur des Portfolios deutlich stärker und bieten oft eine bessere Diversifikation als noch ein zusätzlicher Aktien-ETF.
Das heißt, die Frage, wie viele ETFs man wirklich braucht, hängt, wie so oft, vom Anlageziel ab. Will ich mich überhaupt nicht mit der Börse beschäftigen und einfach langfristig investieren, reicht in vielen Fällen ein einzelner Welt-ETF.
Will ich mich hingegen breit aufstellen und verfolge ein langfristiges Ziel, dann kann man, vor allem wenn man verschiedene Anlageklassen mit einbezieht, am Ende durchaus eine größere Sammlung verschiedenster ETFs im Portfolio haben. Und dabei sollte man am Ende auch kein schlechtes Gewissen haben.