Trade Republic & Scalable: Wie sicher ist dein Tagesgeld wirklich?
Attraktive Zinsen für täglich verfügbares Geld auf einem Konto, das sich innerhalb weniger Minuten eröffnen lässt. Wer heute sein Geld kurzfristig parken möchte, findet bei Neobrokern wie Trade Republic mit 2,5 % Zinsen (3% für Neukunden) oder Scalable Capital mit sogar 2,60 % auf unbegrenztes Tagesgeldguthaben interessante Angebote.
Doch wie sicher ist das Geld bei solchen Neobrokern wirklich? Warum können sie derart attraktive Zinsen bieten? Und was passiert im schlimmsten Fall, wenn eine der Partnerbanken dieser Neobroker pleitegeht? Muss man sich als Privatanleger ernsthaft Sorgen um seine Rücklagen machen?
Genau diesen Fragen möchte ich in diesem Artikel nachgehen. Denn aus meiner Sicht sollte man die Risiken kennen, bevor man sein Geld bei Trade Republic oder Scalable Capital parkt.
Trade Republic und Scalable Capital: So hoch sind die Tagesgeldzinsen
Zunächst einmal muss man sagen, dass beide Anbieter attraktive Konditionen bieten. Stand Oktober 2026 sehen die Zinssätze folgendermaßen aus:
| Anbieter | Zinsen p. a. | Besonderheiten |
|---|---|---|
| Trade Republic | 3,00 % | Neukundenangebot |
| Trade Republic | 2,50 % | Regulärer Zinssatz |
| Scalable Capital | 2,60 % | Unbegrenztes Tagesgeldguthaben |
Die Zinsen werden bei beiden Anbietern täglich berechnet und monatlich gutgeschrieben. Allerdings sind die Zinssätze nicht in Stein gemeißelt, sondern können sich jederzeit ändern. Trade Republic orientiert sich beispielsweise am Einlagenzins der Europäischen Zentralbank (EZB). Zusätzlich werben die Anbieter immer wieder mit attraktiven Sonderkonditionen für Neukunden.
Was man solchen Neobrokern definitiv zugutehalten muss, ist die extrem einfache Bedienung. Vor Kurzem habe ich jemandem bei der Kontoeröffnung geholfen. Innerhalb weniger Minuten konnte bereits Geld überwiesen werden, und nach ein bis zwei Tagen waren sämtliche Funktionen, einschließlich des Aktienhandels, vollständig freigeschaltet.
Das funktioniert mittlerweile erstaunlich unkompliziert. Bei manchen klassischen Banken, die teilweise sogar deutlich schlechtere Konditionen bieten, muss man dagegen oft einen wesentlich aufwendigeren Registrierungsprozess durchlaufen, bevor man überhaupt Geld anlegen kann.
Aber die einfache Bedienung und die attraktiven Zinsen sind nur eine Seite der Medaille. Viel interessanter ist die Frage, wo das Geld am Ende tatsächlich landet, wenn man es bei einem solchen Broker einzahlt.
Wo liegt dein Geld bei Trade Republic und Scalable Capital wirklich?
Wenn man sein Geld bei einer klassischen Hausbank einzahlt und dort ein Tagesgeldkonto eröffnet, ist die Sache meistens relativ einfach. Das Geld liegt direkt als Bankeinlage beim jeweiligen Kreditinstitut und ist dementsprechend durch die gesetzliche Einlagensicherung geschützt.
Trade Republic: Mehrere Partnerbanken
Bei Trade Republic sieht das etwas anders aus. Der Neobroker arbeitet mit verschiedenen Partnerbanken zusammen. Dazu gehören unter anderem die Deutsche Bank, J.P. Morgan, die Citibank Europe sowie französische Banken wie Crédit Agricole, Natixis und HSBC Continental Europe.
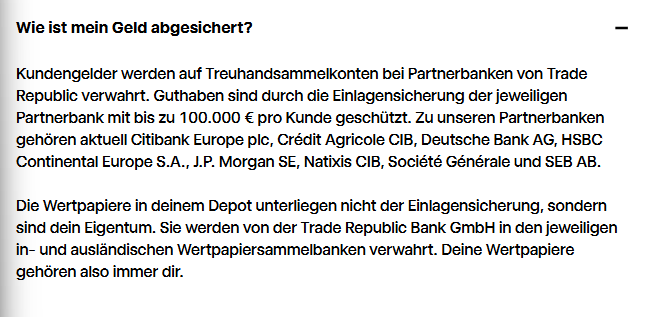
Wenn du Geld auf dein Konto überweist, muss dieses also nicht direkt bei Trade Republic liegen, sondern kann über sogenannte Treuhandsammelkonten bei den jeweiligen Partnerbanken verwahrt werden. Bei höheren Beträgen kann zusätzlich ein Teil des Guthabens in Geldmarktfonds angelegt werden.
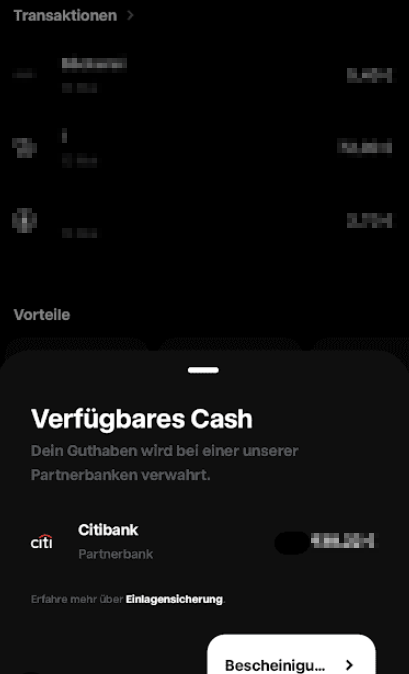
Als Kunde kannst du dir diese Aufteilung allerdings nicht selbst aussuchen. Du kannst zwar in der App überprüfen, wo dein Geld aktuell liegt, entscheidest aber nicht darüber, welche Bank in welchem Land welchen Betrag von dir verwahrt. Und diese Aufteilung kann sich, wie auch verschiedene Erfahrungsberichte im Internet zeigen, im Laufe der Zeit verändern.
Scalable Capital: Unterschiede zwischen FREE und PRIME+
Bei Scalable Capital gibt es ebenfalls verschiedene Verwahrmodelle. Dabei muss man besonders zwischen dem kostenlosen FREE-Modell und dem kostenpflichtigen PRIME+-Modell unterscheiden.
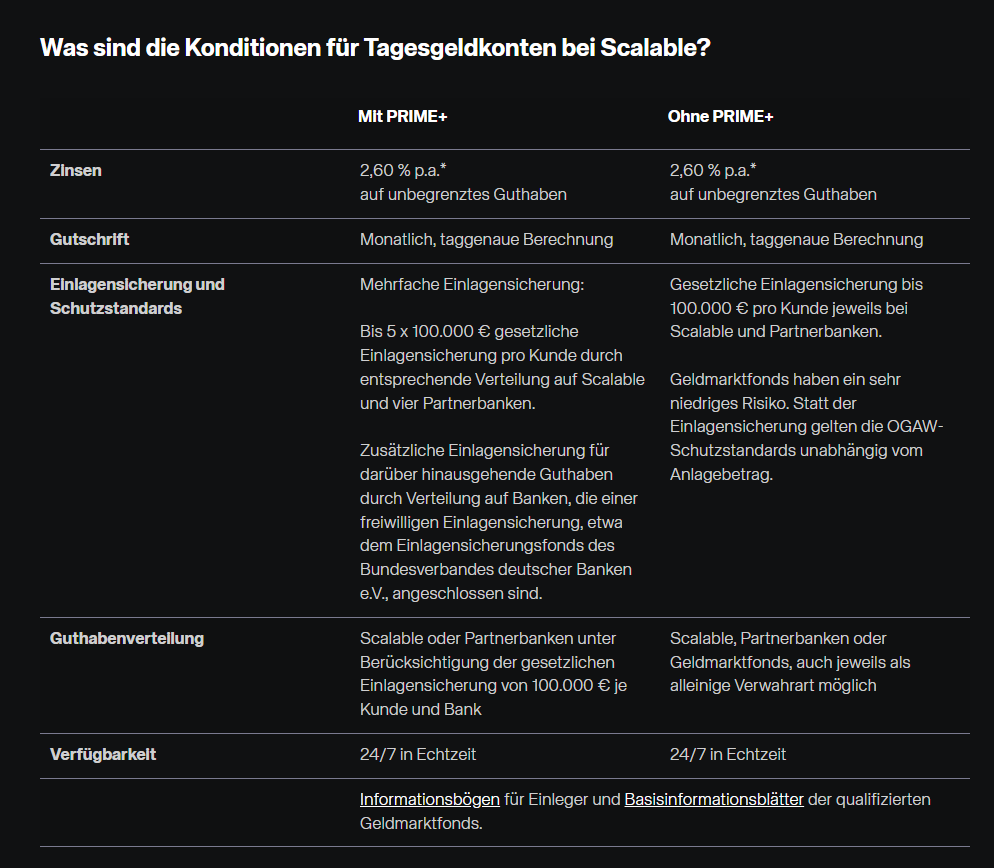
Bei Scalable Capital kann das Guthaben im kostenlosen FREE-Modell entweder bei der Scalable Capital Bank, bei verschiedenen Partnerbanken oder in qualifizierten Geldmarktfonds verwahrt werden. Beim kostenpflichtigen PRIME+-Modell wird das Guthaben dagegen auf bis zu fünf Banken verteilt. Dadurch kann sich die gesetzliche Einlagensicherung auf insgesamt bis zu 500.000 Euro erhöhen, sofern die entsprechenden Beträge auf unterschiedliche Banken verteilt sind und die jeweiligen Sicherungsgrenzen nicht bereits durch andere Einlagen ausgeschöpft wurden. Allerdings fällt dafür eine monatliche Gebühr an.
Anhand dieser öffentlich zugänglichen Informationen sieht man bereits, dass die Frage, wie sicher das Geld bei solchen Neobrokern tatsächlich ist, gar nicht so einfach zu beantworten ist. Denn entscheidend ist vor allem, wo und in welcher Form das Guthaben verwahrt wird. Je nachdem, ob das Geld bei einer Bank oder in einem Geldmarktfonds liegt, greifen unterschiedliche Schutzmechanismen.
Wie sicher sind die Partnerbanken?
Grundsätzlich, wenn es um Bankanlagen geht, gilt in der Europäischen Union die gesetzliche Einlagensicherung von 100.000 Euro pro Person und pro Bank. Sprich auch wenn die Broker das Geld bei einem anderen Institut lagern, soll dieses Guthaben durch diese gesetzliche Einlagensicherung geschützt sein und im Falle einer Bankeninsolvenz wirst du durch diesen Einlagensicherungsfonds entschädigt.
Dabei ist es grundsätzlich kein Unterschied, ob du jetzt bei einer deutschen, österreichischen oder französischen Bank das Geld liegen hast. Dieser Schutzbetrag ist harmonisiert. Die Sicherungssysteme selbst sind aber national organisiert. Und genau hier liegt schon der erste Unterschied, denn nicht jedes Land verfügt über dieselbe wirtschaftliche Stärke und finanzielle Handlungsfähigkeit.
Gerade Frankreich (TradeRepublic hat folgende Partnerbanken die der französischen Einlagensicherung zugeordnet sind: Crédit Agricole CIB, HSBC Continental Europe S.A., Natixis CIB) kämpft mit politischer Instabilität und schwächerer Staatsbonität wie zum Beispiel Deutschland. Das bedeutet jetzt nicht, dass französische Banken automatisch unsicher sind. Bedeutet aber, dass eine mögliche staatliche Unterstützung in einer größeren Bankenkrise unter anderen finanziellen Voraussetzungen stattfindet. Wer sein Geld jetzt möglichst konservativ und sicher anlegen will, parkt sein Geld daher eher in Ländern mit höherer Bonität.
Laut EU-Vorgaben müssen die gesetzlichen Einlagensicherungssysteme grundsätzlich Rücklagen in Höhe von mindestens 0,8 % der gedeckten Einlagen vorhalten. Das ist meiner Meinung nach erschreckend wenig.
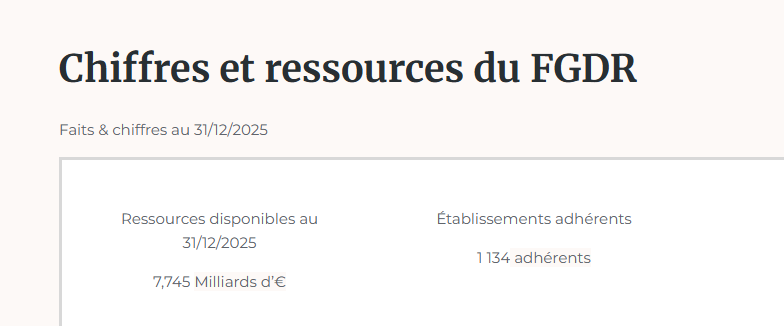
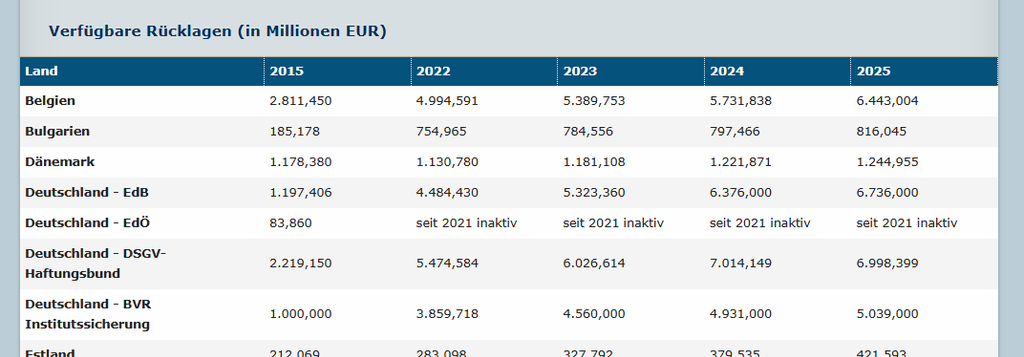
In Frankreich verfügte der Einlagensicherungsfonds Ende 2025 über rund 7,5 Milliarden Euro an Rücklagen. In Deutschland ist die gesetzliche Einlagensicherung dagegen auf mehrere Sicherungssysteme aufgeteilt. Insgesamt standen hier rund 18,8 Milliarden Euro zur Verfügung. Ein erstaunlich kleiner Betrag, wenn man bedenkt, welche Summen damit im Ernstfall abgesichert werden sollen.
Für eine großflächige Bankenkrise, bei der zahlreiche Banken gleichzeitig ausfallen, würden diese Rücklagen allein bei Weitem nicht ausreichen. Hinzu kommt, dass die deutschen Sicherungsfonds getrennt organisiert sind und somit nicht automatisch die gesamten 18,8 Milliarden Euro für die Insolvenz einer einzelnen Bank zur Verfügung stehen. Zwar können im Krisenfall zusätzliche Beiträge von Banken erhoben oder andere Finanzierungsmöglichkeiten genutzt werden, doch auch diese Mechanismen haben ihre Grenzen.
Interessant ist außerdem, dass Deutschland die reguläre EU-Zielausstattung von 0,8 % anstrebt, während Frankreich aufgrund einer genehmigten Ausnahmeregelung lediglich 0,5 % der gedeckten Einlagen als Zielausstattung vorhalten muss.
Diese Unterschiede sollte man im Hinterkopf behalten, meiner Meinung nach aber auch nicht überbewerten. Schließlich sind die europäischen Banken und Finanzmärkte eng miteinander verflochten. Sollte es tatsächlich zu einer größeren Bankenkrise kommen, würde diese vermutlich nicht einfach an der französischen Grenze haltmachen, sondern könnte ebenso Banken in Deutschland oder Österreich erfassen.
Wichtig ist deshalb vor allem, sich bewusst zu machen, dass das eigene Geld auch bei einem vermeintlich deutschen Broker nicht zwangsläufig in Deutschland verwahrt wird. Es kann ebenso bei Partnerbanken im Ausland liegen und unterliegt dann den dort zuständigen Einlagensicherungssystemen. Wer sein Geld bei einem Neobroker parkt, sollte also zumindest wissen, wo es tatsächlich verwahrt wird und welche Schutzmechanismen im Ernstfall greifen.
Geldmarktfonds statt Bankkonto: Ist das ein zusätzliches Risiko?
Zusätzlich kann das Guthaben bei beiden Anbietern auch in Geldmarktfonds investiert werden. Dabei handelt es sich um aktiv verwaltete Investmentfonds, die überwiegend in kurzfristige und vergleichsweise sichere Geldmarktanlagen investieren. Dazu gehören beispielsweise kurzlaufende Staatsanleihen, Bankeinlagen oder andere hochwertige Geldmarktinstrumente. Ziel ist es, eine möglichst stabile Wertentwicklung zu erreichen und gleichzeitig Zinserträge zu erwirtschaften.
Allerdings sind damit natürlich auch wieder Anleihen im Spiel, die gewisse Risiken mit sich bringen. Über die Risiken und Besonderheiten solcher Anlagen habe ich bereits im Zusammenhang mit Geldmarkt-ETFs gesprochen. Das ist zwar ein etwas anderes Produkt, aber durchaus ähnlich und ebenfalls interessant.
Besonders wichtig ist hier die rechtliche Seite, wenn es um die Sicherheit des Geldes geht. Bei einem klassischen Bankguthaben hast du einen Anspruch gegenüber der Bank und bist grundsätzlich durch die gesetzliche Einlagensicherung geschützt. Bei einem Geldmarktfonds handelt es sich dagegen um eine Kapitalanlage, deren Wert auch schwanken kann.
Hier greift grundsätzlich das Prinzip des sogenannten Sondervermögens. Das bedeutet, dass das Fondsvermögen rechtlich vom Vermögen der Fondsgesellschaft getrennt ist und bei deren Insolvenz nicht einfach in die Insolvenzmasse fällt. Ähnliches gilt für Wertpapiere, die du in deinem Depot hältst.
Mehr über Sondervermögen im Artikel über Brokerpleiten.
Nichtsdestotrotz können bei außergewöhnlichen Marktsituationen Verluste entstehen. Unter bestimmten Umständen kann es auch zu Einschränkungen bei der Rückgabe oder zu Verzögerungen bei der Auszahlung kommen.
Wichtig ist dabei: Für Geldmarktfonds gilt keine gesetzliche Einlagensicherung, die dich vor Wertverlusten schützt. Hier greifen andere Schutzmechanismen, insbesondere die rechtliche Trennung des Fondsvermögens.
Taucht man etwas tiefer in die verwendeten Geldmarktfonds ein, wird es durchaus interessant. Scalable Capital nennt beispielsweise vier qualifizierte Geldmarktfonds von J.P. Morgan, DWS, BlackRock und Amundi.
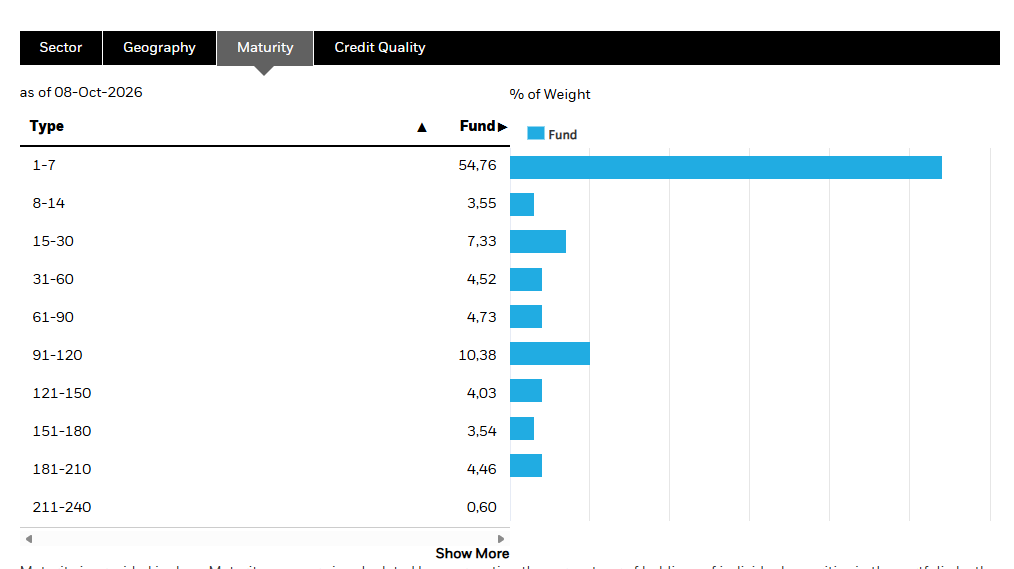
Sieht man sich die einzelnen Positionen und deren Verteilung genauer an, fällt auf, dass es sich überwiegend um sehr kurzfristige Anlagen handelt, teilweise mit Laufzeiten von nur wenigen Tagen. Das ist grundsätzlich auch das Ziel solcher Geldmarktfonds, schließlich sollen sie möglichst geringe Kursschwankungen aufweisen und gleichzeitig Zinserträge erwirtschaften.
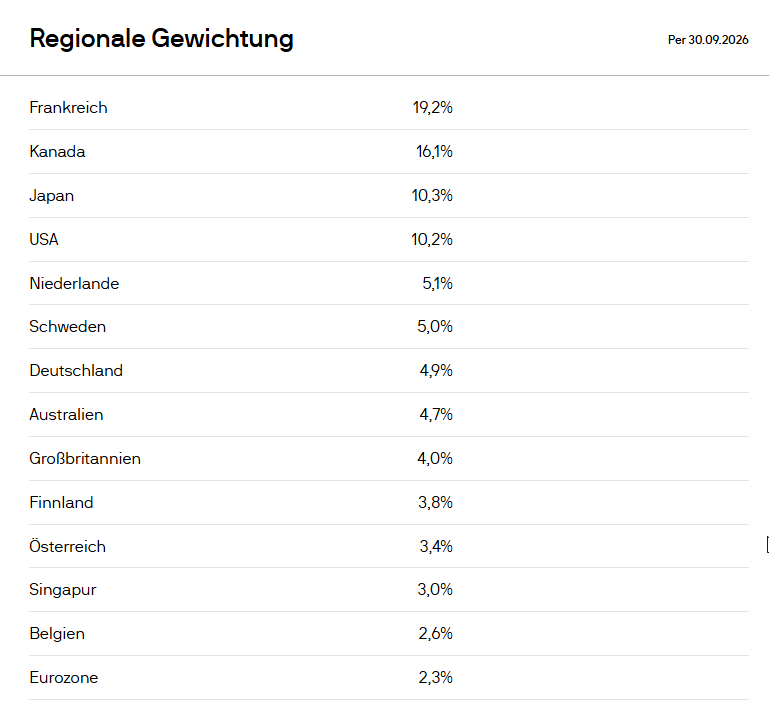
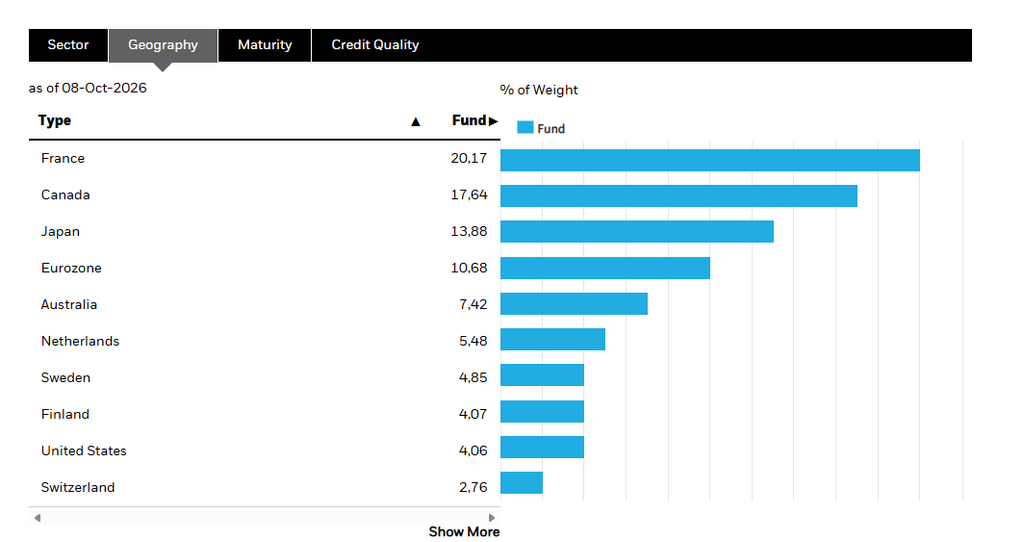
Interessant wird es allerdings bei der regionalen Verteilung. Je nach Fonds findet man hier durchaus größere Anteile französischer, kanadischer oder japanischer Emittenten, während Deutschland teilweise nur eine untergeordnete Rolle spielt. Bei einem der untersuchten Fonds liegt der Frankreich-Anteil beispielsweise bei rund 20 %.
Denn auch bei einem Geldmarktfonds muss die Rendite letztlich irgendwo erwirtschaftet werden. Und dafür wird das Geld eben nicht einfach auf einem Konto geparkt, sondern in unterschiedliche kurzfristige Finanzinstrumente investiert.
Man muss bei der Recherche allerdings schon etwas tiefer eintauchen, um herauszufinden, wo das eigene Geld am Ende tatsächlich investiert wird. Gerade wenn man sein Guthaben bei einem Neobroker parkt, beschäftigt man sich vermutlich nicht automatisch mit den einzelnen Fonds, deren Zusammensetzung und den dahinterstehenden Emittenten.
Das muss alles nicht unbedingt schlecht sein. Ich finde allerdings, dass solche Informationen für Anleger wichtig sind. Schließlich sollte man zumindest nachvollziehen können, wo das eigene Geld liegt und welchen Risiken es dadurch ausgesetzt ist.
Was passiert, wenn Trade Republic, Scalable oder eine Partnerbank Probleme bekommt?
Die Bankeinlagen bei Trade Republic und Scalable Capital sind grundsätzlich durch die gesetzlichen Einlagensicherungssysteme der jeweiligen Länder geschützt. Bekannte Fälle von Bankenpleiten haben in der Vergangenheit gezeigt, dass diese Sicherungsmechanismen zumindest bei einzelnen Bankausfällen grundsätzlich funktionieren.
Da das Guthaben bei den Neobrokern teilweise auf mehrere Institute verteilt wird, kann das Risiko zusätzlich gestreut werden. Wie die Anbieter allerdings konkret reagieren würden, wenn tatsächlich eine ihrer Partnerbanken ausfällt, lässt sich nur schwer vorhersagen.
Das größte Risiko sehe ich persönlich deshalb nicht unbedingt darin, dass man sein Geld endgültig verliert, sondern vielmehr in der vorübergehend eingeschränkten Verfügbarkeit. Schließlich soll die gesetzliche Einlagensicherung gedeckte Einlagen normalerweise innerhalb von sieben Arbeitstagen entschädigen. Diese Frist beginnt allerdings erst, nachdem der Entschädigungsfall offiziell festgestellt wurde. Bis das Geld tatsächlich wieder auf einem anderen Konto verfügbar ist, kann also durchaus einige Zeit vergehen.
Am Ende zeigt sich, dass die attraktiven Tagesgeldzinsen der Neobroker gegenüber manchen klassischen Hausbanken nicht automatisch mit einem höheren Risiko verbunden sein müssen. Allerdings können durch die verschiedenen Verwahrformen und beteiligten Institute zusätzliche Risiken und Besonderheiten entstehen, die man als Anleger kennen sollte.
Die Frage, die man sich dabei ohnehin stellen sollte, lautet: Wie viel Geld muss überhaupt auf einem Tagesgeldkonto liegen?
Schließlich geht es bei einem Notgroschen in erster Linie darum, eine schnell verfügbare finanzielle Reserve zu haben, mit der man unerwartete Rechnungen oder größere Ausgaben bezahlen kann.
Hier gibt es verschiedene Faustregeln, beispielsweise drei bis sechs Monatsgehälter als finanzielle Rücklage. Von solchen pauschalen Empfehlungen halte ich persönlich allerdings wenig. Meiner Meinung nach sollte die Höhe des Notgroschens vielmehr von der individuellen Lebenssituation, den laufenden Ausgaben und den möglichen finanziellen Risiken abhängen.
Für mich bedeutet das, dass ich meine Tagesgeldreserve möglichst auf das tatsächlich benötigte Maß begrenzen möchte. Geld, das ich langfristig nicht brauche, soll schließlich nicht dauerhaft auf einem Konto liegen, sondern für mich investiert sein.
Außerdem würde ich vermuten, dass viele Anleger neben ihrem Konto bei einem Neobroker ohnehin noch ein klassisches Bankkonto bei einem anderen Institut besitzen. Dadurch besteht zumindest eine zusätzliche Möglichkeit, kurzfristig auf Geld zuzugreifen, falls es bei einem der Anbieter oder einer Partnerbank zu Problemen kommt.
Mein Fazit: Sind Trade Republic und Scalable als Tagesgeld sicher genug?
Letztlich muss jeder für sich selbst abwägen, welches Risiko er höher einschätzt: den möglichen Ausfall einer Partnerbank oder den schleichenden Kaufkraftverlust, wenn das Geld über Jahre hinweg kaum oder gar nicht verzinst auf einem Konto liegt.
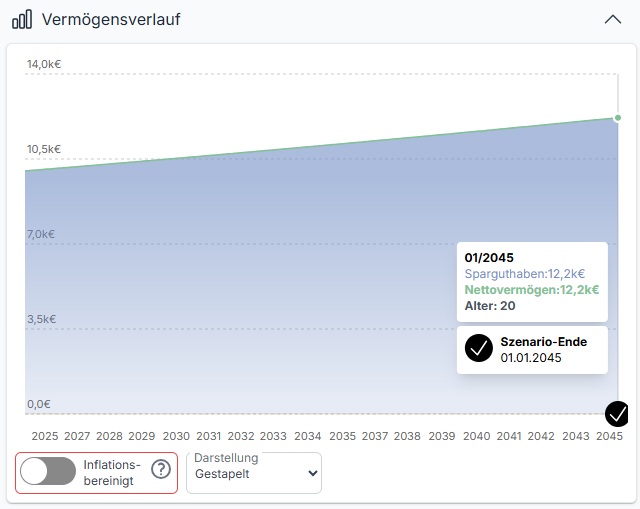
Bei einer angenommenen Inflation von 3 % verliert unverzinstes Geld innerhalb eines Jahres rund 3 % seiner Kaufkraft. Das ist ein Risiko, das nicht erst bei einer Bankenkrise eintritt, sondern ganz unabhängig davon besteht. Selbst bei einer vollkommen intakten Bank muss man diesen Kaufkraftverlust irgendwie ausgleichen, wenn man den realen Wert seines Vermögens erhalten möchte.
Ich persönlich halte sowohl Trade Republic als auch Scalable Capital grundsätzlich für interessante Möglichkeiten, um kurzfristig Geld zu parken und dabei vergleichsweise attraktive Zinsen zu erhalten. Ich nutze selbst einen der beiden Neobroker, habe meinen Notgroschen insgesamt aber auf mehrere Institute verteilt.
Durch die Recherche für diesen Artikel ist mir allerdings noch einmal bewusster geworden, wie komplex die Verwahrung des Guthabens bei solchen Anbietern tatsächlich sein kann. Vor allem die Rolle der verschiedenen Partnerbanken und die unterschiedlichen Sicherungssysteme finde ich interessant.
Auch die Entwicklung der französischen Staatsverschuldung werde ich künftig genauer beobachten. Nicht, weil ich davon ausgehe, dass französische Banken unmittelbar vor einer Pleite stehen, sondern weil sich Probleme bei den Staatsfinanzen unter ungünstigen Umständen auch auf den Bankensektor auswirken können.
Für mich bleibt deshalb die wichtigste Erkenntnis: Attraktive Zinsen sind durchaus interessant, aber gerade bei der eigenen finanziellen Reserve sollte man nicht ausschließlich auf die Rendite schauen. Mindestens genauso wichtig ist es, zu verstehen, wo das Geld tatsächlich liegt, wie es geschützt ist und ob man im Ernstfall schnell genug darauf zugreifen kann.