US-Schulden explodieren: Ray Dalio warnt vor 11 Billionen Dollar – was bedeutet das für Anleger?
Die USA nehmen dieses Jahr rund 5,5 bis 5,6 Billionen US-Dollar ein. Gleichzeitig warnt einer der bekanntesten Hedgefonds-Manager der Welt, Ray Dalio, vor einem jährlichen Schuldendienst von ungefähr 11 Billionen US-Dollar. Anders gesagt: Innerhalb eines Jahres werden Zinszahlungen und Staatsschulden in einer Größenordnung von etwa dem Doppelten der gesamten Staatseinnahmen fällig.
Das klingt zunächst nach einer Situation, in der man eigentlich morgen früh den Strom im Weißen Haus abdrehen, sämtliche US-Aktien verkaufen und all-in in Gold gehen müsste. Ganz so dramatisch ist es nicht – und Dalios Aussage wird teilweise deutlich überspitzt dargestellt. Trotzdem steckt dahinter ein reales Problem: Die Staatsverschuldung der USA steigt massiv, gleichzeitig werden bestehende Schulden immer teurer refinanziert. Und genau das hat erhebliche Auswirkungen auf uns Privatanleger – egal, ob wir in Gold, Aktien oder ETFs investiert sind.
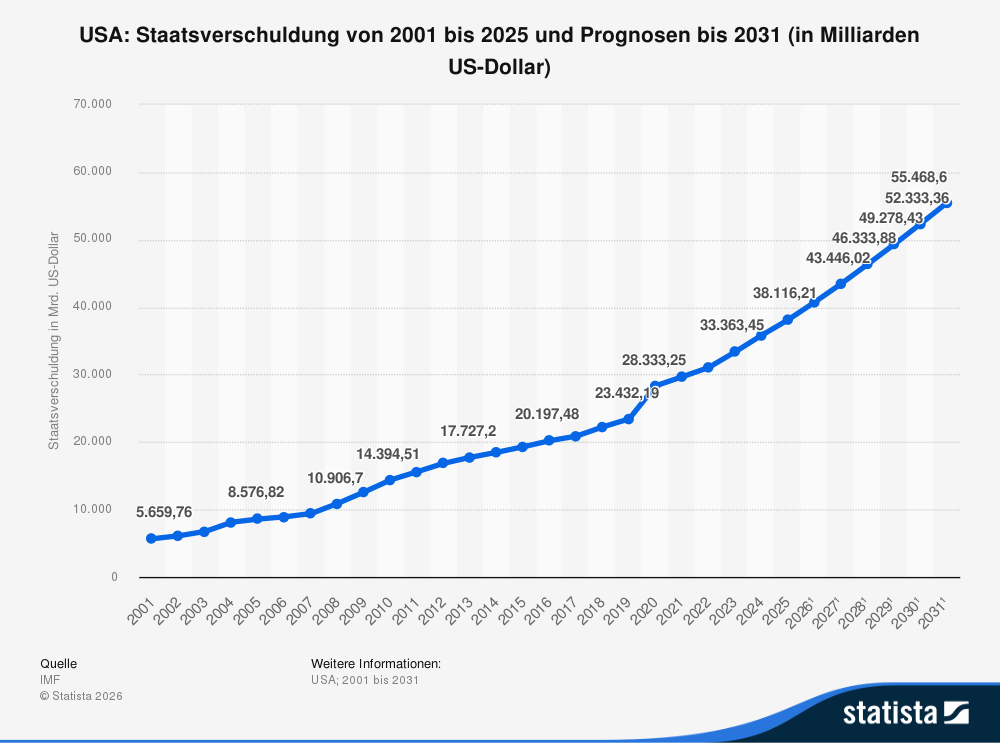
Die US-Schulden haben inzwischen 40 Billionen Dollar überschritten
Am 18. August 2026 haben die US-Staatsschulden erstmals die unglaubliche Marke von 40 Billionen US-Dollar überschritten. Davon entfallen rund 32 Billionen Dollar auf Schulden gegenüber Anlegern und anderen externen Gläubigern. Weitere rund 7,8 Billionen Dollar sind interne Regierungsschulden, beispielsweise Forderungen staatlicher Sozialversicherungsfonds. Wirtschaftlich besonders relevant sind damit die rund 32 Billionen Dollar Schulden gegenüber anderen Parteien – und diese Zahl steigt kräftig weiter.
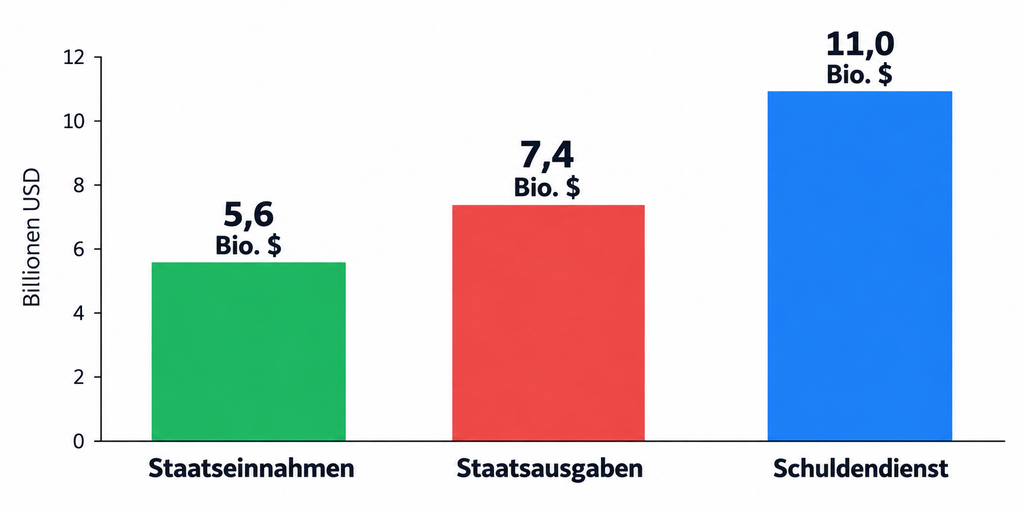
Das Problem ist aber nicht nur der bereits vorhandene Schuldenberg, sondern auch die neuen Schulden, die jedes Jahr dazukommen, und die gleichzeitig steigenden Zinskosten. Für 2026 stehen rund 5,6 Billionen Dollar Staatseinnahmen etwa 7,4 Billionen Dollar Ausgaben gegenüber. Das ergibt ein Haushaltsdefizit von rund 1,9 Billionen Dollar.
Ray Dalio weist in seinem aktuellen Blogartikel auf eine weitere Zahl hin, die zunächst ziemlich erschreckend klingt. Rund eine Billion Dollar entfallen mittlerweile 2026 allein auf Zinszahlungen. Gleichzeitig werden innerhalb eines Jahres Staatsanleihen im Umfang von ungefähr 10 Billionen Dollar fällig.
Zusammengerechnet kommt Dalio damit auf einen Schuldendienst von rund 11 Billionen Dollar. Bei Staatseinnahmen von etwa 5,5 Billionen Dollar entspricht das ungefähr 200 Prozent der jährlichen Einnahmen.
Die USA müssen diese 10 Billionen Dollar aber nicht einfach aus ihren Steuereinnahmen zurückzahlen. Läuft eine Staatsanleihe aus, gibt das US-Finanzministerium in der Regel neue Anleihen aus und verwendet das eingenommene Geld, um die alten Schulden zurückzuzahlen. Die Schulden werden also refinanziert beziehungsweise gerollt. Das ist bei Staaten ein völlig normaler Vorgang und für sich genommen noch kein Krisenzeichen.
Die Größenordnung von Dalios Rechnung ist grundsätzlich nachvollziehbar. Im zweiten Quartal 2026 liefen rund 33 Prozent der marktfähigen US-Staatsschulden innerhalb der kommenden zwölf Monate aus. Innerhalb von drei Jahren waren es sogar rund 54 Prozent – also mehr als die Hälfte.
Das eigentliche Problem ist deshalb nicht, dass den USA plötzlich 10 Billionen Dollar fehlen. Entscheidend ist vielmehr, zu welchen Konditionen diese gewaltige Summe refinanziert werden kann. Denn für all diese neuen Staatsanleihen müssen am Ende Käufer gefunden werden. Und wenn diese Käufer immer höhere Zinsen verlangen, beginnt der bestehende Schuldenberg für die USA zunehmend teuer zu werden.
Alte billige Schulden werden durch teurere Schulden ersetzt
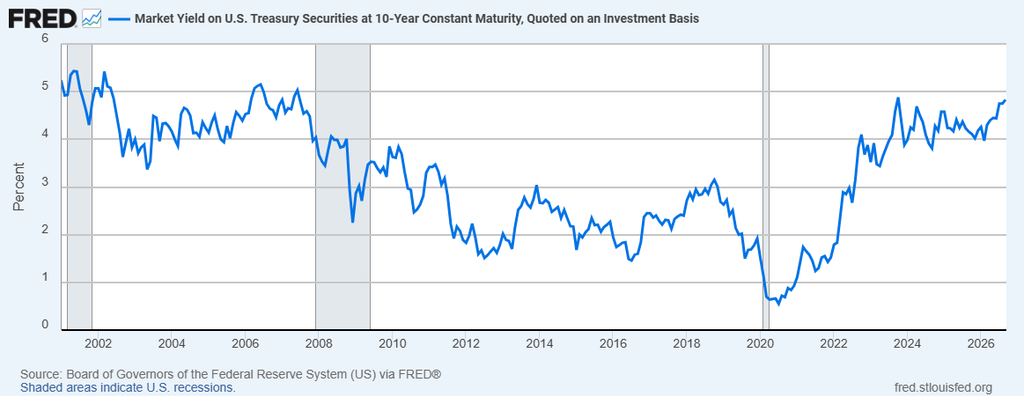
Noch vor wenigen Jahren konnten sich die USA zu teilweise extrem niedrigen Zinsen verschulden. Diese alten Anleihen laufen aber Jahr für Jahr aus und müssen durch neue ersetzt werden. Und genau hier entsteht mittlerweile ein Problem: Nach der extrem lockeren Geldpolitik während Corona, der darauf folgenden hohen Inflation sowie zusätzlichen Energie- und Rohstoffpreisschocks musste die US-Notenbank die Zinsen massiv erhöhen. Damit ist auch die Refinanzierung der amerikanischen Staatsschulden deutlich teurer geworden.
Bei rund 30 Billionen Dollar marktfähigen Staatsschulden macht bereits ein einziger zusätzlicher Prozentpunkt langfristig theoretisch einen Unterschied von rund 300 Milliarden Dollar Zinskosten pro Jahr. Natürlich steigen die Kosten nicht sofort um diesen Betrag, weil nicht alle Schulden gleichzeitig refinanziert werden. Je mehr alte und günstig verzinste Anleihen jedoch auslaufen und durch neue, teurere ersetzt werden, desto stärker schlägt das höhere Zinsniveau auf den Staatshaushalt durch.
Für 2026 rechnet das CBO bereits mit rund einer Billion Dollar Netto-Zinsausgaben. Bis 2036 sollen daraus etwa 2,1 Billionen Dollar pro Jahr werden. Gemessen an der Wirtschaftsleistung würden die Zinskosten damit von aktuell rund 3,3 Prozent auf 4,6 Prozent des BIP steigen.
Das eigentliche Problem dabei ist: Diese Zinsen müssen bezahlt werden. Das Geld steht anschließend nicht mehr für Infrastruktur, Verteidigung, Sozialleistungen oder andere Staatsausgaben zur Verfügung. Gleichzeitig muss die Regierung weiterhin neue Schulden aufnehmen, weil sie Jahr für Jahr deutlich mehr ausgibt, als sie einnimmt. Genau daraus kann ein Kreislauf entstehen: mehr Schulden führen zu höheren Zinskosten, höhere Zinskosten erhöhen wiederum die Staatsausgaben – und damit möglicherweise den Bedarf nach noch mehr neuen Schulden.
Was bedeutet die US-Schuldenentwicklung für Aktien und ETFs?
Für uns als Anleger in Gold, Aktien oder ETFs stellt sich natürlich die Frage: Was bedeutet das für meine Anlagen, wenn der US-Dollar scheinbar immer unsicherer wird und sich die Schuldenproblematik weiter verschärft?
Grundsätzlich können steigende Staatsanleiherenditen Aktien belasten. Wenn wenn mit einer vermeintlich sicheren US-Staatsanleihe plötzlich annähernd 5 Prozent Rendite bekomme, müssen Aktien entsprechend attraktive zukünftige Gewinne versprechen, damit Investoren bereit sind, das höhere Risiko einzugehen.
Gleichzeitig verteuern höhere Zinsen die Finanzierung für Unternehmen. Gerade in einer Phase mit enormem Kapitalbedarf, wie wir sie momentan beispielsweise beim Aufbau von KI-Rechenzentren sehen, kann das zum Problem werden. Besonders hoch bewertete Unternehmen reagieren deshalb häufig empfindlich auf langfristig steigende Zinsen.
Eine pauschale Empfehlung für Anleihen ist das für mich trotzdem nicht. Auf das Zinsänderungsrisiko bei Anleihen habe ich bereits in früheren Videos hingewiesen: Steigen die Marktzinsen, verlieren ältere Anleihen mit niedriger Verzinsung zunächst an Marktwert. Neue Anleihen werden dadurch zwar attraktiver, weil sie höhere Renditen bieten. Wer aber bereits länger laufende Anleihen besitzt und diese vor ihrer Fälligkeit verkaufen möchte, kann gleichzeitig deutliche Kursverluste erleiden. Das sollte man bei der vermeintlich „sicheren“ Alternative zu Aktien immer berücksichtigen.
Wieviel Gold sollte man jetzt laut Ray Dalio im Portfolio haben?
Ray Dalio selbst setzt in dieser Situation verstärkt auf Gold. Er empfiehlt grundsätzlich eine breite Diversifikation und würde klassische Schuldtitel wie Anleihen derzeit eher untergewichten.
Bei Gold sprach er in seinen vergangenen Veröffentlichungen von einer strategischen Größenordnung von etwa 5 bis 15 Prozent des Portfolios.
In seinen aktuellen Aussagen zur Schuldenproblematik bewegt er sich mit etwa 10 bis 15 Prozent Goldanteil im Portfolio.
Seine Begründung ist nachvollziehbar: Gold besitzt keine Gegenpartei und kann nicht beliebig neu geschaffen werden. Gerade wenn das Vertrauen in Währungen oder Staatsanleihen sinkt, gab es historisch immer wieder Phasen, in denen Gold davon profitieren konnte oder zumindest vergleichsweise stabil blieb.
Über die Goldkäufe der Zentralbanken habe ich bereits ausführlich in anderen Videos und Artikeln auf diesem Blog berichtet. Interessant ist trotzdem eine aktuelle Zahl des World Gold Council: In dessen Umfrage von 2026 erwarteten 89 Prozent der befragten Zentralbankvertreter, dass die weltweiten Goldreserven der Zentralbanken in den kommenden zwölf Monaten weiter steigen werden. Das zeigt zumindest, dass Gold als Reserveasset weiterhin eine wichtige Rolle spielt.
Trotzdem würde ich Gold nicht als pauschale Versicherung gegen einen schwachen Dollar oder einen möglichen Aktiencrash betrachten. Ich selbst habe momentan eine relativ hohe Edelmetallquote von rund 20 Prozent meines Portfolios in Gold und Silber. Ich mache mir aber nichts vor: Sollte die Schuldenproblematik tatsächlich zu einer größeren Korrektur an den Aktienmärkten führen, kann auch Gold kurzfristig mit nach unten gezogen werden. Und selbst wenn Gold stabil bleibt oder steigt, können 20 Prozent Edelmetalle den hoffentlich kurzfristigen Buch-Verluste bei den restlichen 80 Prozent des Portfolios nur teilweise abfedern.
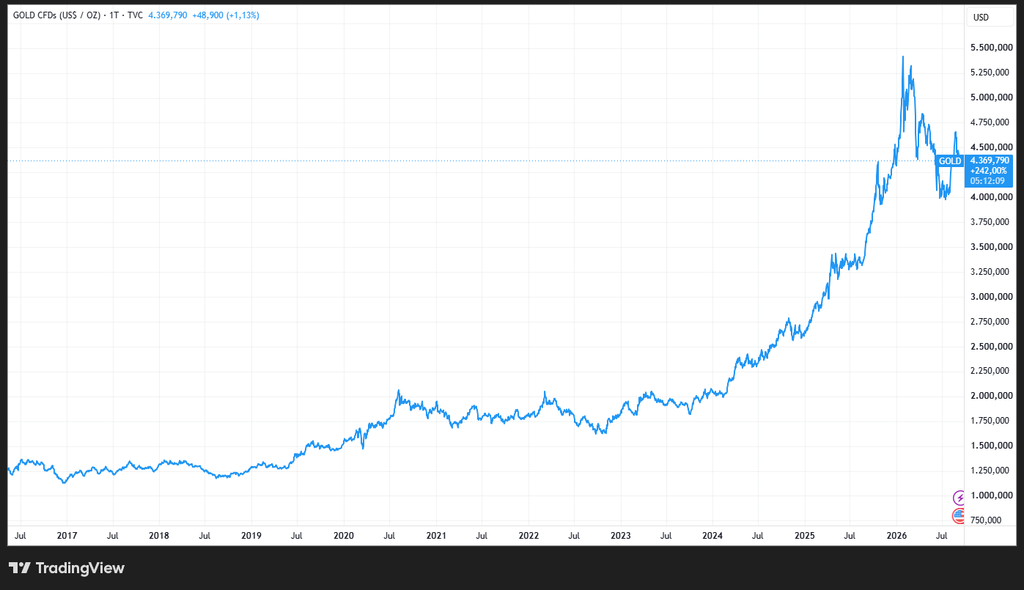
Auch Dalio weist auf einen wichtigen Nachteil hin: Gold ist kein produktives Asset. Ein Unternehmen kann Gewinne erwirtschaften, wachsen und Dividenden ausschütten. Gold selbst produziert dagegen nichts. Über sehr lange Zeiträume war seine reale Rendite deshalb wesentlich niedriger als die von produktiven Vermögenswerten. Gold kann für mich also durchaus als Beimischung und Absicherung sinnvoll sein – eine hundertprozentige Versicherung gegen eine Schulden- oder Finanzkrise ist es aber nicht.
Wann kommt die große Schuldenkrise?
Dalio geht mit seiner aktuellen Warnung erstaunlich weit. Sollte sich am derzeitigen Kurs nichts Wesentliches ändern, hält er eine ernsthafte US-Schuldenkrise bereits in ungefähr drei Jahren für möglich – mit einer Unsicherheit von plus oder minus zwei Jahren. Gleichzeitig räumt er selbst ein, dass politische Entscheidungen, Wirtschaftswachstum und externe Ereignisse diese Entwicklung deutlich verändern oder zeitlich verschieben können.
Ich bin deshalb gespannt, wohin sich diese Problematik tatsächlich entwickelt und ob die USA ihren Kurs mit dauerhaft hohen Defiziten weiter fortsetzen oder irgendwann ernsthafte Maßnahmen zur Stabilisierung der Staatsfinanzen ergreifen. An den Aktienmärkten ist von einer akuten Schuldenpanik jedenfalls bislang wenig zu sehen. Die großen US-Indizes bewegen sich trotz der Diskussion weiterhin in der Nähe ihrer Rekordstände.
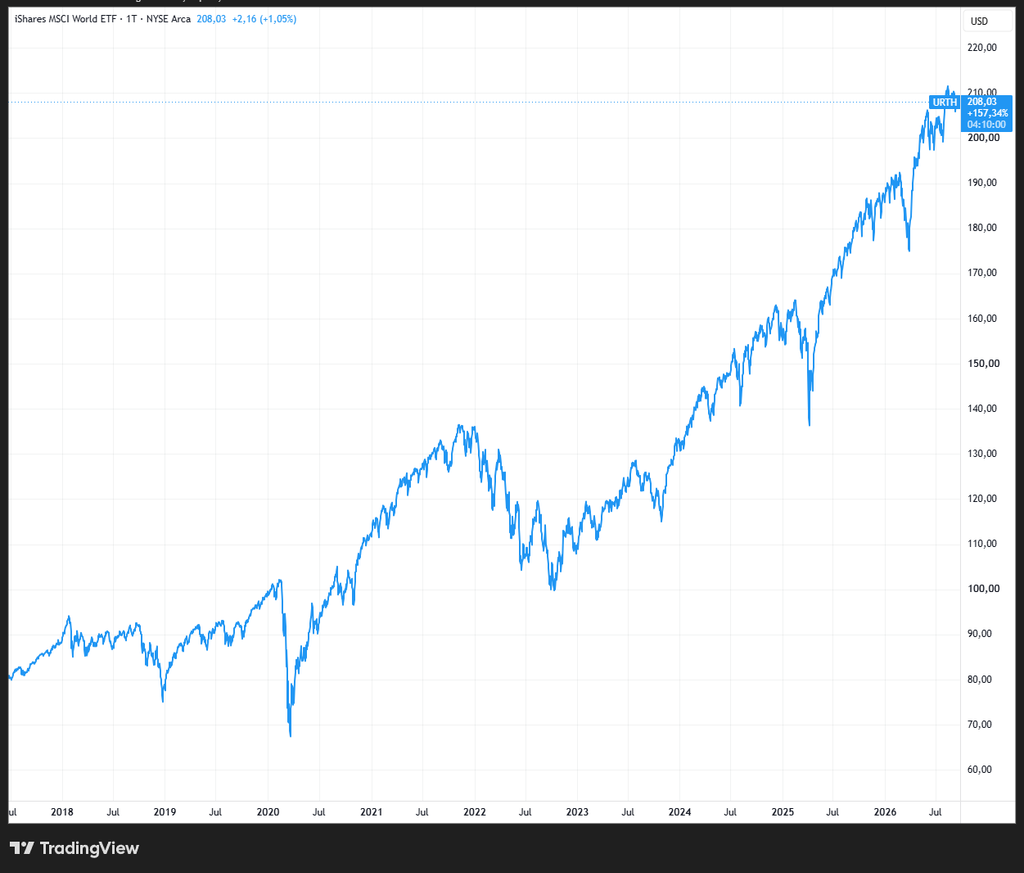
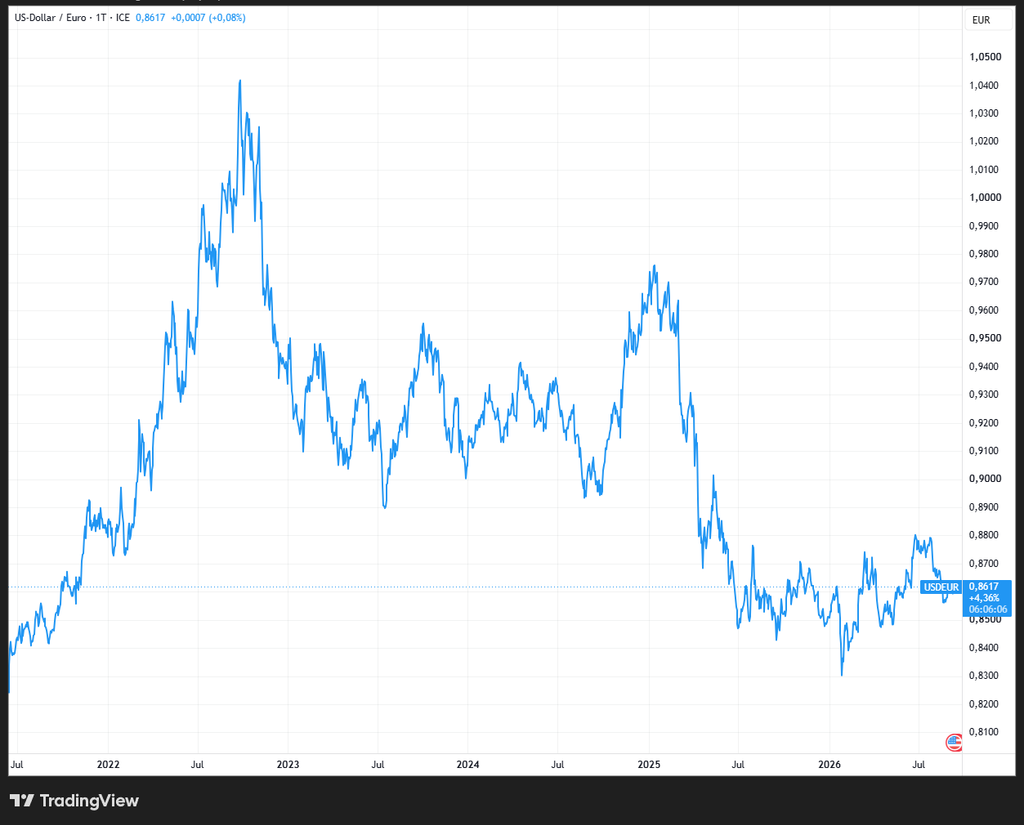
Eine Auswirkung bekommen wir als europäische Anleger allerdings schon heute unmittelbar zu spüren: den schwächeren US-Dollar.
Überspitzt formuliert: Selbst wenn die USA niemals pleitegehen und die Aktienmärkte weiter steigen, kann ein sinkendes Vertrauen in den Dollar trotzdem erhebliche Auswirkungen auf unsere tatsächliche Rendite haben.
Wie stark dieser Effekt sein kann, zeigte ausgerechnet einer der beliebtesten Weltindizes im Jahr 2025. Der MSCI World erzielte auf US-Dollar-Basis eine Rendite von rund 21 Prozent. Wer als europäischer Anleger in sein Depot schaute, konnte diese enorme Performance allerdings kaum nachvollziehen. In Euro gerechnet blieben nämlich nur rund 7 Prozent übrig.
| Performance MSCI World (Quelle) | USD | EUR |
| 2025 | +21,16% | +7,12% |
| 2026 (Stand 11.09.2026) | +11,89% | +13,05% |
Wir sprechen also über einen Unterschied von ungefähr 14 Prozentpunkten innerhalb eines einzigen Jahres – obwohl es sich um denselben Aktienindex und dieselben Unternehmen handelt.
Der Grund dafür war zu einem großen Teil der Wechselkurs. Der US-Dollar verlor 2025 gegenüber dem Euro deutlich an Wert. Damit wurden die Kursgewinne amerikanischer Aktien bei der Umrechnung in Euro zu einem erheblichen Teil wieder aufgefressen. Gerade beim MSCI World ist dieser Effekt relevant, weil US-Unternehmen den mit Abstand größten Anteil des Index ausmachen.
Das ist ein Risiko, das viele Anleger kaum auf dem Radar haben. Gleichzeitig wäre es aber falsch, daraus sofort zu schließen, dass ein schwächerer Dollar langfristig automatisch unsere ETF-Rendite zerstört.
Aber das ist Thema für den nächsten Artikel: Wie stark haben Währungsschwankungen die Rendite des MSCI World in den vergangenen Jahrzehnten tatsächlich beeinflusst? Gleicht sich dieser Effekt langfristig wieder aus? Und vor allem: Kann ich mich dagegen schützen?