40.000 € Aktien/ETFs verkauft – das war ein Fehler?
Vor rund sieben Monaten habe ich 40.000 Euro an Aktien und ETFs verkauft. Kurz danach sind die Kurse tatsächlich eingebrochen. Im ersten Moment sah meine Entscheidung also ziemlich gut aus. Doch dann drehte der Aktienmarkt und legte wieder kräftig zu. War mein Verkauf rückblickend also eine völlig falsche Entscheidung? Habe ich mich mit meiner Einschätzung massiv getäuscht und dadurch richtig saftige Gewinne verpasst? Genau dieser Frage möchte ich in diesem Artikel ehrlich auf den Grund gehen und meine damalige Entscheidung mit den heutigen Zahlen abrechnen.
Warum ich 40.000 Euro an Aktien und ETFs verkauft habe
Blicke ich zurück, war die Ausgangslage für mich damals relativ klar: Ich schätzte das Chancen-Risiko-Verhältnis am Aktienmarkt für die kommenden Monate als eher ungünstig ein. Von einem großen Crash bin ich allerdings nicht ausgegangen. Das habe ich auch im damaligen YouTube-Video ausdrücklich gesagt.
Meine Erwartung war vielmehr, dass sich die extrem starke Entwicklung der vergangenen Jahre 2026 nicht einfach in derselben Dynamik fortsetzen würde. Ich hielt eine Phase mit geringeren Renditen, stärkeren Schwankungen oder auch eine längere Seitwärtsbewegung für durchaus realistisch.
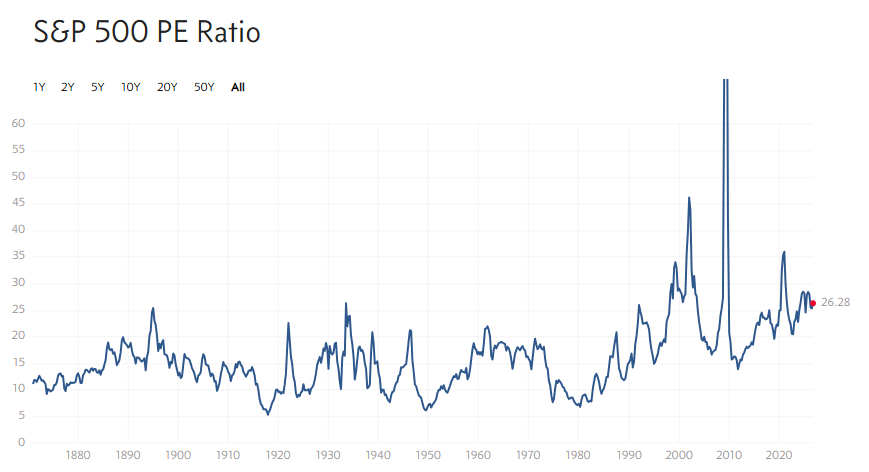
Ein wichtiger Punkt waren dabei die Bewertungen. Vor allem viele Technologieaktien waren zuvor extrem stark gestiegen. Deshalb habe ich Positionen teilweise reduziert, bei denen mir die Bewertung besonders ambitioniert erschien. Dazu kamen hohe Staatsschulden, wirtschaftliche Unsicherheit und geopolitische Risiken. Das alles führte bei mir nicht zur Überzeugung, dass der Aktienmarkt unmittelbar einbrechen muss, aber ich sah schlicht weniger Potenzial nach oben als noch in den Jahren zuvor.
Gleichzeitig gab es noch weitere und für mich persönlich sehr wichtige Gründe für den Verkauf, auf die ich später noch genauer eingehen werde. Eines möchte ich aber schon an dieser Stelle klarstellen: Ich bin damals nicht aus dem Aktienmarkt ausgestiegen. Die 40.000 Euro waren ein Teilverkauf.
Der deutlich größere Teil meines Portfolios blieb investiert und ist es auch heute noch.
Doch kommen wir zur ersten und wahrscheinlich unangenehmsten Rechnung. Was wäre passiert, wenn ich einfach gar nichts gemacht hätte?
Wieviel Gewinn habe ich verpasst?
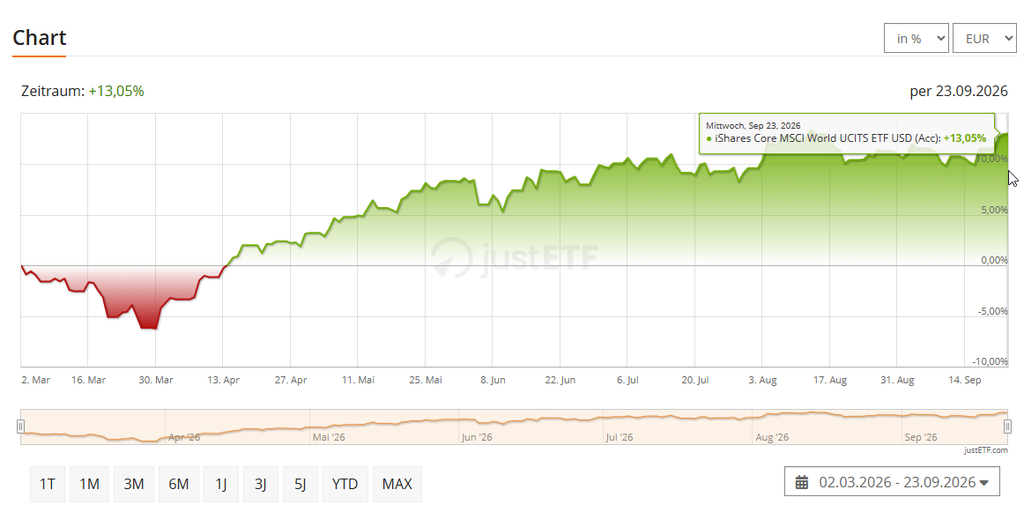
Die ersten Wochen nach meinem Ausstieg sahen in Wahrheit sogar nach einem idealen Zeitpunkt aus. Nach Beginn des Krieges zwischen den USA, Israel und dem Iran gerieten die Börsen deutlich unter Druck. Der S&P 500 verlor zwischenzeitlich knapp 9 Prozent, Nasdaq und Dow erreichten sogar die Marke einer klassischen Korrektur von rund 10 Prozent.
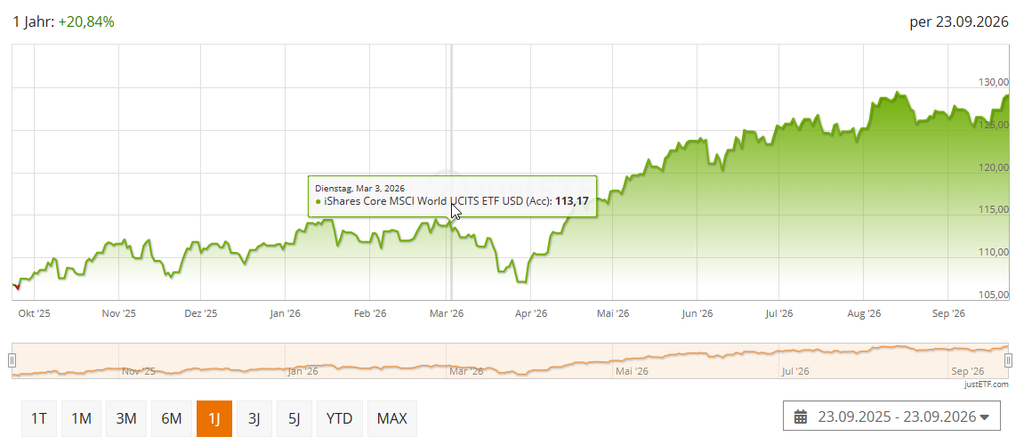
Doch wie wir es in den vergangenen Jahren schon häufiger erlebt haben, folgte darauf eine extrem schnelle Erholung. Bereits Mitte April hatten die meisten Indizes sämtliche Verluste seit Kriegsbeginn wieder aufgeholt und ein neues Rekordhoch erreicht.
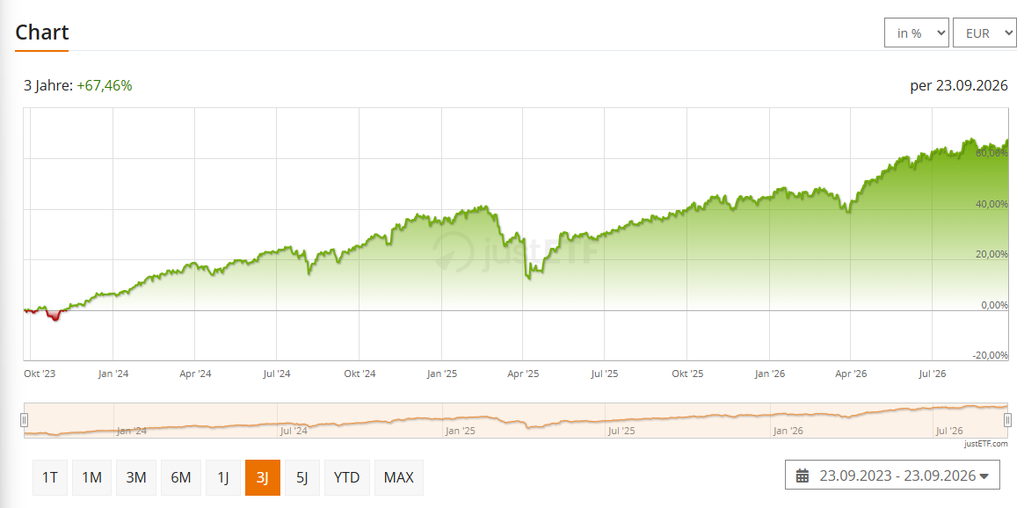
Ich habe mittlerweile jede einzelne meiner damals verkauften Aktien- und ETF-Positionen nachgerechnet. Und hätte, hätte, Fahrradkette: Hätte ich die Positionen einfach behalten, wären aus meinen rund 40.000 Euro bis heute ungefähr 45.500 Euro geworden (+12% der betroffenen Positionen).
Auf den ersten Blick hat mich mein Verkauf also satte 5.500 Euro an nicht realisierten Kursgewinnen gekostet.
Der nächste Schub der KI-Rallye hat zwar mein restliches Depot stark getragen, schließlich war ich weiterhin mit dem Großteil meines Vermögens investiert. Aber auch genau die Positionen, die ich verkauft hatte, hätten eine zusätzliche ordentliche Rendite gebracht.
Damit komme ich bereits zu meinem ersten ehrlichen Learning: Hohe Bewertungen sind für sich allein kein gutes Verkaufssignal.
Selbst wenn die Börse teuer erscheint, gleichzeitig ein Krieg eskaliert und hohe Staatsschulden, wirtschaftliche Unsicherheit und andere Risiken ein ziemlich erdrückendes Gesamtbild ergeben, bedeutet das nicht automatisch, dass die Aktienkurse in den kommenden Monaten einbrechen müssen.
Im Gegenteil: Hohe Bewertungen können sehr lange bestehen bleiben. Und wenn die Unternehmensgewinne anschließend stark genug wachsen, kann sich eine zunächst ambitioniert wirkende Bewertung mit der Zeit sogar teilweise rechtfertigen, ohne dass dafür die Aktienkurse massiv fallen müssen.
Ich könnte den Artikel an dieser Stelle beenden und sagen: Mein Versuch, den Markt einzuschätzen, ist diesmal nicht aufgegangen. Ganz so einfach wäre die Geschichte aber nicht. Denn es gab mehrere weitere Gründe, warum ich damals verkauft habe.
Was ich mit dem Geld aus dem Verkauf gemacht habe
Ich habe nicht aus Angst verkauft und nicht nur wegen den hohen Bewertungen. Ich wollte erstens meine Cashquote erhöhen und dadurch flexibler für neue Investments sein. Zweitens wollte ich einen Teil meiner über viele Jahre aufgelaufenen unversteuerten Gewinne realisieren und Umschichtungen vornehmen. Und drittens – und das war für mich persönlich besonders wichtig – wollte ich eine bestehende Immobilienfinanzierung deutlich reduzieren.
Meine persönliche Situation spielte bei der Entscheidung also eine große Rolle. Für mich hat das Gesamtpaket damals gepasst: einen Teil des Portfolios verkaufen, die Finanzierung reduzieren, gleichzeitig etwas Risiko aus dem Gesamtportfolio nehmen und trotzdem mit dem überwiegenden Teil meines Depots investiert bleiben.
Die Sondertilgung war für mich eine sichere Rendite
Rund zwei Drittel der Verkaufssumme habe ich für eine Sondertilgung meiner Immobilienfinanzierung verwendet. Meine damalige Rechnung war ziemlich simpel: Ich tausche eine mögliche zukünftige Rendite am Aktienmarkt teilweise gegen eine praktisch sichere Rendite in Form von zukünftig nicht mehr anfallenden Kreditzinsen.
Natürlich ist diese sichere Rendite niedriger als das, was ein Aktienportfolio langfristig erwirtschaften kann. Dafür weiß ich ziemlich genau, was ich bekomme.
Nach meiner Berechnung spare ich durch diese Sondertilgung über die geplante verbleibende Finanzierung insgesamt rund 5.200 Euro an Zinsen. Dieser Betrag entsteht natürlich nicht innerhalb der vergangenen sieben Monate, sondern verteilt sich über die gesamte Restlaufzeit. Deshalb wäre es falsch, die kompletten 5.200 Euro schon heute gegen die verpassten Börsengewinne aufzurechnen.
Bis heute liegt meine tatsächlich entstandene Zinsersparnis nur bei ungefähr 470 Euro. Der restliche Vorteil entsteht erst in Zukunft.
Trotzdem ist das für mich ein wichtiger Punkt. Eine Sondertilgung ist für mich ein guter Kompromiss zwischen maximal möglicher Rendite und Planungssicherheit. Ich spare sicher Zinsen und bin deutlich früher schuldenfrei. Dafür akzeptiere ich, dass dieses Kapital am Aktienmarkt möglicherweise eine höhere Rendite erzielt hätte.
Auch Steuern und meine Cashquote spielten eine Rolle
Ein weiterer Grund war das Thema Steuern. Viele meiner Aktien und ETFs halte ich teilweise seit mehr als zehn Jahren. Dadurch haben sich erhebliche unversteuerte Kursgewinne angesammelt.
Rein mathematisch betrachtet ist es normalerweise sinnvoller, diese Gewinne möglichst lange nicht zu realisieren. Durch den Steuerstundungseffekt arbeitet auch das Kapital weiter für mich, das bei einem Verkauf als Steuer abgeführt werden müsste.
Trotzdem wollte ich bewusst einen Teil dieser Gewinne realisieren. Denn wenn ich in mein Depot schaue und dort einen bestimmten Gesamtwert sehe, gehört mir dieser Betrag wirtschaftlich nicht vollständig. Auf einen Teil der Gewinne wartet irgendwann noch die Kapitalertragsteuer.
Rein auf maximale Rendite optimiert war die vorzeitige Steuerrealisierung also wahrscheinlich keine besonders clevere Entscheidung. Für mich persönlich war es trotzdem wichtig, hier einmal einen gewissen Schnitt zu machen und gleichzeitig Kapital für Umschichtungen freizubekommen.
Genau deshalb wollte ich auch meine Cashquote erhöhen. Aufgrund der Situation rund um den Iran und meiner generell vorsichtigeren Einschätzung des Aktienmarktes ging ich davon aus, dass sich in den kommenden Monaten vielleicht die eine oder andere Gelegenheit zum Nachkaufen ergeben würde.
Direkt nach dem Verkauf habe ich deshalb einen Teil des Geldes, wie damals angekündigt, in Geldmarkt– und Anleihen-ETFs investiert. Bei den Anleihen-ETFs habe ich allerdings relativ schnell wieder einen Rückzieher gemacht. Durch die steigenden Ölpreise nahm für mich das Inflationsrisiko zu und damit auch die Gefahr wieder steigender Zinsen. Genau diese Entwicklung sehen wir mittlerweile tatsächlich: Der Ölpreisschock hat den Inflationsdruck erhöht und mehrere große Zentralbanken haben ihre Geldpolitik 2026 wieder gestrafft.
In diesem Artikel habe ich mehr zum Thema „Vorsicht bei Anleihen” zusammengefasst.
Das Geld lag deshalb für einige Zeit hauptsächlich in Geldmarkt-ETFs und brachte dort ungefähr 2 bis 2,25 Prozent Rendite. Insgesamt kamen in meinem Betrachtungszeitraum dadurch rund 100 Euro zusammen.
Ob sich Geldmarkt-ETFs generell lohnen und welche Erfahrungen ich damit gemacht habe, habe ich bereits in einem eigenen Artikel ausführlicher behandelt.
Neue Investitionen
Die Gelegenheit zum Nachkaufen ergab sich schließlich im Softwarebereich. Einige Softwareaktien waren durch die Sorgen rund um KI aus meiner Sicht zu stark abgestraft worden. Darüber habe ich ebenfalls bereits in einem anderen Artikel berichtet und anschließend bei drei Unternehmen zugeschlagen.
Die konkreten Aktien möchte ich an dieser Stelle gar nicht in den Mittelpunkt stellen. Eine Position habe ich mittlerweile mit einem kleinen Gewinn wieder verkauft, eine zweite hat sich bisher kaum bewegt und eine weitere liegt aktuell ungefähr 20 Prozent im Plus.
Zusätzlich habe ich einen Banken-ETF gekauft, weil ich aufgrund des Inflationsdrucks wieder mit höheren Zinsen gerechnet habe, und bei einer bereits bestehenden Aktien-Position nachgekauft.
Insgesamt haben mir diese neuen Investments aus dem ursprünglich verkauften Kapital bisher ungefähr 1.200 Euro Gewinn gebracht. Dazu kommen rund 100 Euro aus dem zwischenzeitlichen Parken im Geldmarkt und die bisher eingesparten Kreditzinsen.
Gerade bei den Softwareaktien sehe ich persönlich weiterhin Nachholpotenzial. Ob diese Einschätzung richtig ist, wird sich allerdings erst zeigen. Vielleicht stehen diese Positionen in einem halben Jahr deutlich höher, vielleicht liege ich auch damit falsch. Genau deshalb ist die gesamte Rechnung in diesem Artikel lediglich eine Momentaufnahme.
Was hat mich mein Verkauf bis heute wirklich gekostet?
Damit kommen wir zur entscheidenden Rechnung. Hätte ich die ursprünglichen Aktien und ETFs einfach behalten, hätte ich bis heute ungefähr 5.500 Euro zusätzlichen Kursgewinn erzielt.
| Entwicklung seit dem Verkauf | Ungefährer Effekt |
|---|---|
| Kursgewinn bei einfachem Halten der alten Positionen | +5.500 € |
| Gewinne aus Geldmarkt-ETF und neuen Investitionen aus einen Teil der Verkaufssumme | +1.300 € |
| Bis heute eingesparte Kreditzinsen | +470 € |
| Differenz gegenüber Nichtstun | ca. −3.730 € |
Stand heute liege ich mit meiner tatsächlichen Entscheidung also ungefähr 3.730 Euro hinter der Variante, bei der ich einfach gar nichts gemacht hätte.
Gleichzeitig läuft die Rechnung weiter. Durch die Sondertilgung spare ich über die restliche Finanzierung nach meiner aktuellen Berechnung insgesamt rund 5.200 Euro Zinsen. Meine neu gekauften Aktien können steigen oder fallen und auch der Aktienmarkt selbst kann in sechs Monaten ganz woanders stehen.
Vielleicht sieht diese Rechnung deshalb in sechs, zwölf oder 24 Monaten vollkommen anders aus. Aber Stand heute muss ich ganz klar sagen: Rein aus Renditesicht wäre es besser gewesen, die 40.000 Euro einfach investiert zu lassen.
Mein größter Fehler
Wenn ich mir meine damalige Argumentation heute noch einmal anhöre, würde ich vor allem einen Punkt kritisieren: Ich habe der hohen Bewertung zu viel Bedeutung für die kurzfristige Entwicklung des Aktienmarktes gegeben auch wenn das nicht das alleinige Verkaufsargument war.
Natürlich spricht es sich im Nachhinein immer leichter. Damals eskalierte der Konflikt mit dem Iran, die weitere Entwicklung war vollkommen unklar und gleichzeitig wollte ich ohnehin meine Immobilienfinanzierung weiter reduzieren.
Deshalb war die Gesamtentscheidung für meine persönliche Situation aus meiner Sicht nachvollziehbar.
Groteskerweise sehe ich die Situation heute sogar etwas positiver als damals. Damit möchte ich ausdrücklich nicht behaupten, dass KI-Aktien aktuell günstig sind oder dass sich die gigantischen Investitionen in Rechenzentren, Chips und KI-Infrastruktur automatisch rechnen werden. Gerade in den kommenden Quartalen wird sich erst zeigen müssen, wie stark sich diese Investitionen tatsächlich in zusätzlichen Umsätzen und Gewinnen niederschlagen.
Gleichzeitig sehe ich es positiv, dass ein Teil der extremen Euphorie im KI- und Chipbereich mittlerweile etwas abgeklungen ist, auch wenn es dort weiterhin heftige Bewegungen gibt.
Der Aktienmarkt hält sich außerdem trotz hoher Ölpreise, Inflationsdruck und mittlerweile tatsächlich wieder steigender Zinsen erstaunlich robust.
Und genau daraus ziehe ich ein weiteres wichtiges Learning: Ich lag mit einigen meiner damaligen Risiken gar nicht unbedingt falsch. Der Iran-Konflikt hat tatsächlich den Ölpreis und den Inflationsdruck erhöht, und die Zentralbanken reagieren mittlerweile wieder mit einer strafferen Geldpolitik. Der Aktienmarkt hat sich davon aber insgesamt relativ unbeeindruckt gezeigt.
Würde ich heute wieder 40.000 Euro verkaufen?
Aus reiner Renditesicht ist meine Antwort momentan ziemlich klar: Nein.
„Time in the market beats timing the market“ ist nicht ohne Grund ein bekanntes Börsenprinzip. Niemand weiß zuverlässig, wann die nächste größere Korrektur kommt. Und häufig werden starke Kursbewegungen gerade durch Ereignisse ausgelöst, die vorher niemand auf dem Radar hatte.
Ich bin deshalb froh, dass ich damals nur einen Teilverkauf durchgeführt und den Großteil meines Portfolios weiterhin investiert gelassen habe. Und trotzdem würde ich einen Teilverkauf zur Reduktion einer größeren Finanzierung wahrscheinlich wieder durchführen.
Für mich ist das ein vernünftiger Kompromiss zwischen langfristigem Vermögensaufbau und persönlicher Planungssicherheit. Durch die Sondertilgung spare ich über die Restlaufzeit mehrere Tausend Euro Zinsen und bin deutlich früher schuldenfrei.
Vermögensaufbau muss für mich nicht bedeuten, auf Teufel komm raus den letzten Prozentpunkt Rendite herauszuquetschen.
Solche Rückblicke auf meine eigenen Entscheidungen mache ich seit Jahren regelmäßig. Ich halte sie für unglaublich wichtig, weil ich dadurch nicht nur den Markt, sondern auch mich selbst als Anleger besser kennenlerne.
Es ist ziemlich einfach, im Nachhinein die drei Aktien zu präsentieren, mit denen man 50 oder 100 Prozent Gewinn gemacht hat. Interessanter finde ich die Entscheidungen, bei denen etwas nicht 100% so gelaufen ist wie angenommen.
Genau darum soll es auch in meinem Blog gehen: ehrliche Erfahrungen eines Privatanlegers, eigene Fehler und Learnings sowie nachvollziehbare Überlegungen für den langfristigen Vermögensaufbau. Keine vermeintliche Geheimaktie mit gigantischer Rendite, während die fünf Fehlentscheidungen daneben einfach verschwiegen werden.
Bei meinem 40.000-Euro-Verkauf lautet meine Bilanz deshalb momentan: Aus Renditesicht wäre Nichtstun besser gewesen. Aus meiner persönlichen Situation heraus würde ich die Sondertilgung trotzdem wieder durchführen.
Mein größtes Learning ist ein anderes: Hohe Bewertungen und bekannte Risiken bedeuten nicht automatisch fallende Kurse. Und selbst wenn ich einen Rückgang richtig vorhersehe, muss ich anschließend auch noch den richtigen Zeitpunkt für den Wiedereinstieg treffen.
Wie die Rechnung in sechs, zwölf oder 24 Monaten aussieht, weiß ich heute nicht. Meine neuen Investments können weiter aufholen, der Aktienmarkt kann weiter steigen oder die nächste Korrektur kann die gesamte Bilanz wieder drehen.
Ich werde deshalb definitiv noch einmal zurückblicken und nachrechnen.