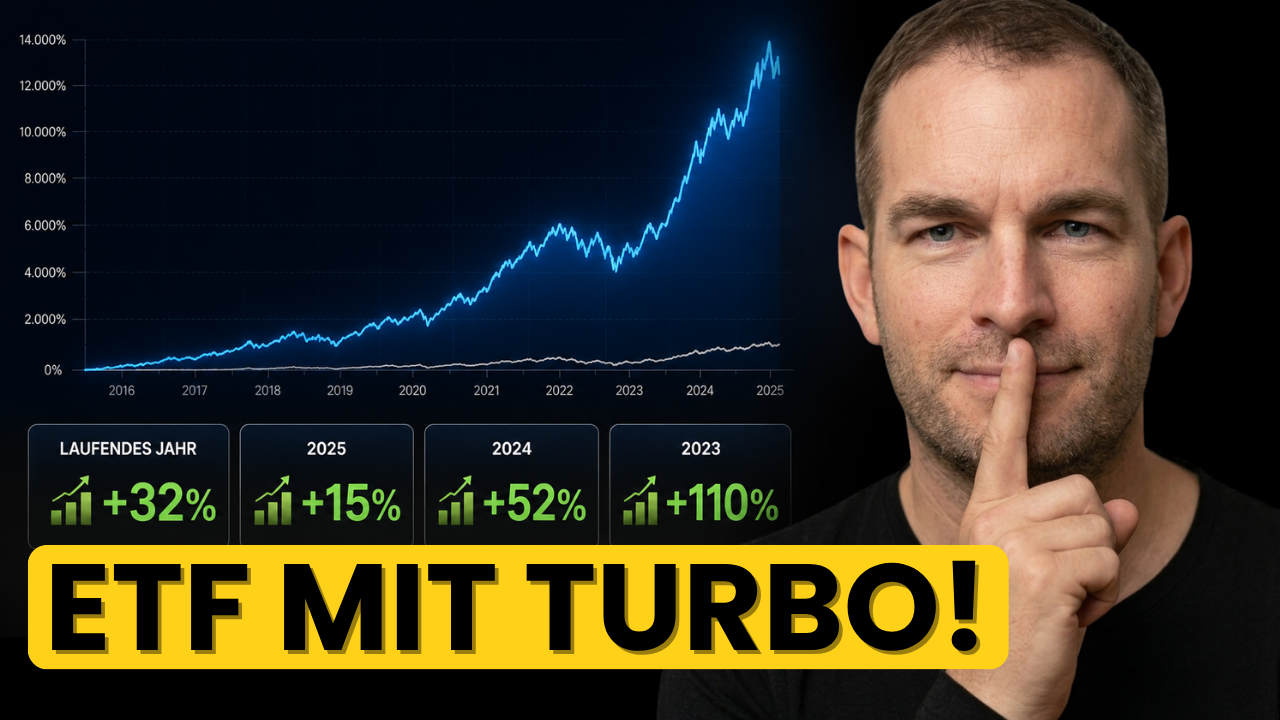
Dieser Hebel-ETF verdoppelt deine Rendite!?
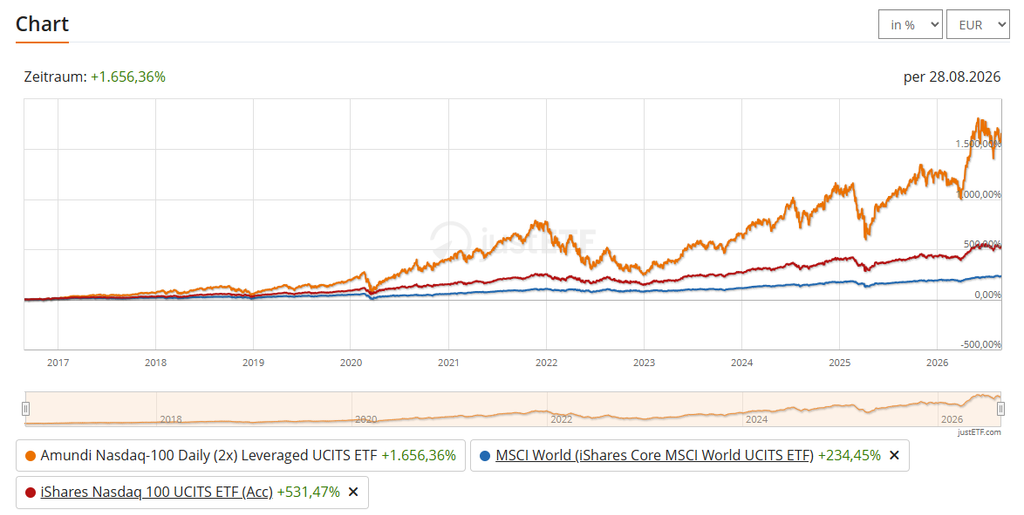
Einfach mal seine komplette Rendite verdoppeln, ohne dafür zusätzliche hochriskante Aktien suchen zu müssen, sondern ganz simpel mit einem ETF. Als Vergleich: Auf Zehnjahressicht hat der MSCI World respektable 230 Prozent erwirtschaftet. Der Nasdaq 100, also ein Index mit überwiegend amerikanischen Titeln und ohne Finanzwerte, kommt auf unglaubliche 531 Prozent. Und der ETF beziehungsweise die Art von ETF, über die ich jetzt sprechen möchte, hat das Ganze noch einmal massiv getoppt – mit einem Plus von über 1.650 Prozent in nur zehn Jahren. Sprich: Hätte man vor zehn Jahren 10.000 Euro angelegt, wären daraus mittlerweile rund 175.000 Euro geworden.
Gerade in Phasen, in denen die Märkte extrem gut laufen, aber auch in Seitwärtsphasen, in denen sich an der Börse nicht besonders viel tut, beschäftigen sich viele Anleger mit der Frage: Wie kann ich meine Rendite noch weiter maximieren? Und dabei stoßen viele auf das Thema Hebel, mit dem man seine Rendite quasi auf magische Weise vervielfachen kann. Will man das Ganze etwas konservativer angehen oder traut sich an Optionsscheine und Co. nicht heran, stößt man früher oder später auf sogenannte Hebel-ETFs oder auch Leveraged ETFs. Genau diese versprechen zumindest auf den ersten Blick eine zweifache oder sogar dreifache Performance.
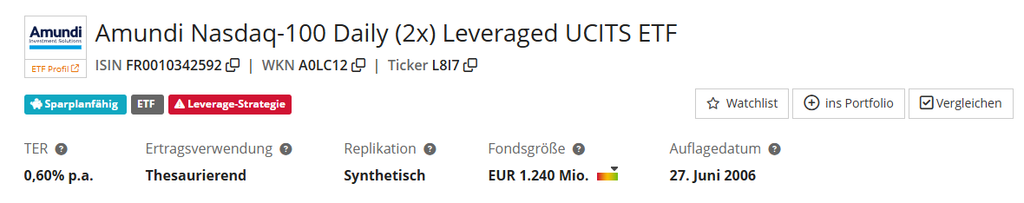
Darum möchte ich mich in diesem Artikel genau dieser Art von ETFs widmen. Ein Beispiel dafür ist ein 2x gehebelter Nasdaq-100-ETF, der bereits 2006 aufgelegt wurde und seit seiner Auflage eine Rendite von mehr als 12.000 Prozent erwirtschaftet hat.
Solche ETFs, die teilweise bereits seit rund 20 Jahren existieren, wirken auf den ersten Blick fast wie eine sichere Nummer, bei der man stärkere Crash-Phasen einfach nur aussitzen muss. Bevor man allerdings in ein solches Finanzprodukt investiert, sollte man unbedingt verstehen, was genau im Hintergrund passiert, wie diese Produkte tatsächlich funktionieren und ob die vermeintlich versprochene doppelte oder dreifache Rendite langfristig wirklich bei einem selbst ankommt.
Hinweis: Die in diesem Artikel genannten Hebel-ETFs und Produkte dienen ausschließlich als Beispiele und stellen keine Anlageempfehlung dar. Hebelprodukte sind mit erheblichen Risiken bis hin zu sehr hohen Verlusten verbunden. Informiere dich vor einer Investition ausführlich über Funktionsweise, Kosten und Risiken.
Wie funktioniert ein Hebel-ETF?
Investiert man in einen ETF, zum Beispiel auf den Nasdaq 100, investiert man vereinfacht gesagt in die Unternehmen, die in diesem Index gelistet sind und die der ETF abbildet. Steigt der Index um 1 Prozent, bewegt sich auch der ETF ungefähr um 1 Prozent.
Ein Leveraged- oder Hebel-ETF versucht dagegen, beispielsweise die doppelte tägliche Bewegung des Index abzubilden. Steigt der Nasdaq 100 heute um 2 Prozent, sollte ein 2x Hebel-ETF ungefähr 4 Prozent zulegen. Fällt der Index allerdings um 3 Prozent, muss man mit ungefähr 6 Prozent Verlust rechnen.
Solche Hebelprodukte gibt es für verschiedene Indizes, aber beispielsweise auch für Rohstoffe wie Gold oder Silber.
Das Wichtigste dabei ist allerdings das Wort „täglich“. Solche ETFs versuchen, die gehebelte Entwicklung des Index für jeden einzelnen Handelstag abzubilden. Es wird nicht versprochen, dass beispielsweise über einen Zeitraum von zehn Jahren die Rendite exakt doppelt so hoch ausfällt. Der Hebel wird für jeden Handelstag neu angesetzt. Genau dieser Unterschied ist entscheidend und wird später im Artikel noch genauer erläutert. Denn dadurch kann etwas passieren, das viele Anleger auf den ersten Blick nicht erwarten würden.
Die zusätzliche Rendite wird natürlich nicht einfach vom Anbieter ausbezahlt, sondern muss wirtschaftlich irgendwo erzeugt werden. Bei einem synthetischen Hebel-ETF kann beispielsweise ein Trägerportfolio vorhanden sein, dessen Rendite über einen Swap-Vertrag gegen die gewünschte gehebelte Indexrendite getauscht wird. Die beteiligte Bank kann ihr eigenes Risiko wiederum über Futures oder andere Derivate am Kapitalmarkt absichern. Andere Produkte können dagegen rechtlich als Schuldverschreibungen konstruiert sein, wobei auch dort Derivate zur Erzeugung des Hebels eingesetzt werden können.
Wer ernsthaft darüber nachdenkt, in ein solches Produkt zu investieren, sollte deshalb bei seinem konkreten Hebel-ETF oder ETP zumindest ein paar Minuten investieren, um zu verstehen, wie die versprochene Rendite erzeugt wird und welche rechtliche Konstruktion dahintersteht. Das ist nicht nur irgendein technisches Detail, sondern kann auch für Themen wie Gegenparteirisiko, Emittentenrisiko und die Absicherung des investierten Vermögens eine wichtige Rolle spielen.
Warum ein 2x Hebel nicht automatisch die doppelte Rendite bedeutet
Die meisten Anleger wird allerdings viel mehr die Frage unter den Fingernägeln brennen: Kann man damit wirklich die doppelte Rendite erzielen?
Gleich vorweg: Leider ist es so, dass nur weil ein Hebel von zwei im Titel eines ETFs steht, diese doppelte Rendite langfristig noch lange nicht gewährleistet ist. Um zu verstehen, warum das so ist, braucht es keine komplizierte Mathematik. Der Hebel wird nämlich immer auf täglicher Basis angewendet.
In den dargestellten Boxen sieht man sehr deutlich, warum ein Hebel bei starken Schwankungen gegen einen arbeiten kann. Selbst wenn der Basiswert über einen gewissen Zeitraum real gesehen keine Rendite erzielt und am Ende wieder exakt seinen Ausgangskurs erreicht, kann der täglich gehebelte ETF trotzdem im Minus liegen. Das Ganze ist im Grunde simple Prozentrechnung und funktioniert sowohl nach oben als auch nach unten.
Normaler Nasdaq 100
Start: 100 €
Tag 1: +10 % → 110 €
Tag 2: −9,09 % → 100 €
Ergebnis: 0 % Rendite
2x Hebel-ETF
Start: 100 €
Tag 1: +20 % → 120 €
Tag 2: −18,18 % → 98,18 €
Ergebnis: −1,82 % Rendite
Auf langfristige Sicht kommt hier der sogenannte Volatility Drag ins Spiel. Je stärker ein Markt schwankt, ohne dauerhaft in eine Richtung zu laufen, desto problematischer kann diese tägliche Verkettung für einen Leveraged ETF werden. Besonders unangenehm sind volatile Seitwärtsphasen. Der Markt kann nach einem Jahr ungefähr dort stehen, wo er vorher gestanden ist, während man mit dem gehebelten ETF trotzdem deutlich verloren hat.
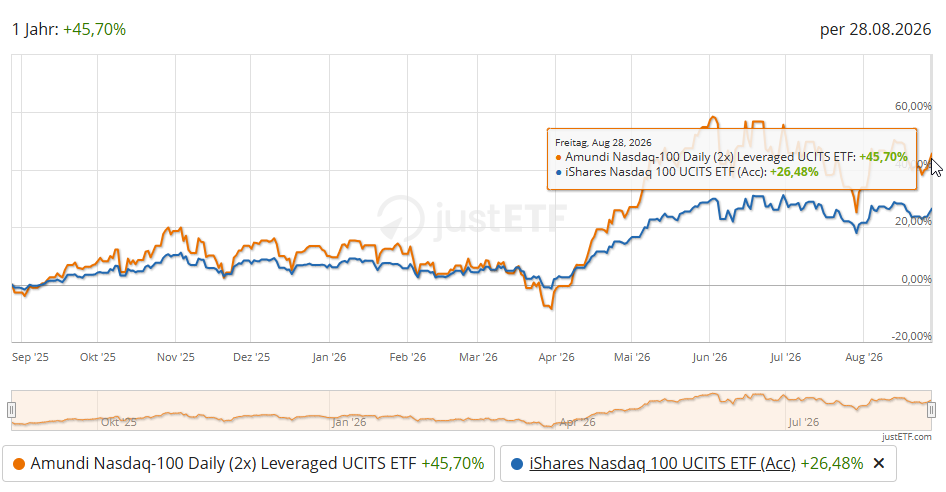
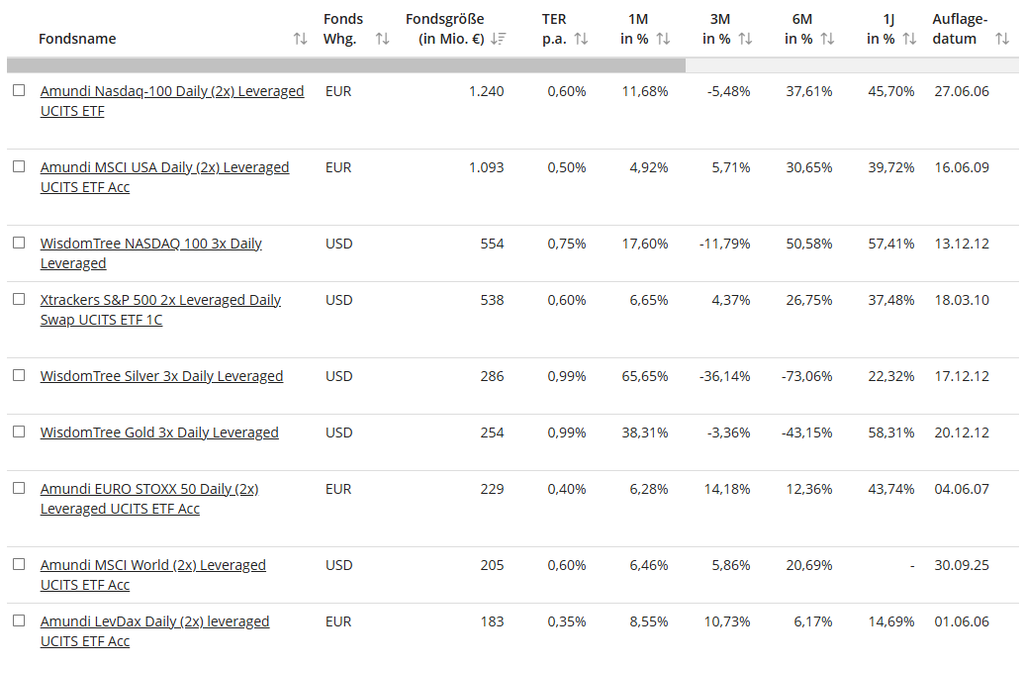
In der Grafik sieht man beispielsweise, dass der Nasdaq 100 in den vergangenen zwölf Monaten um 26,5 Prozent zugelegt hat, während der zweifach täglich gehebelte ETF „lediglich“ 45,7 Prozent erreicht hat. Die theoretische Verdoppelung der Nasdaq-Rendite wären 53 Prozent gewesen – tatsächlich fehlen also mehr als 7 Prozentpunkte.
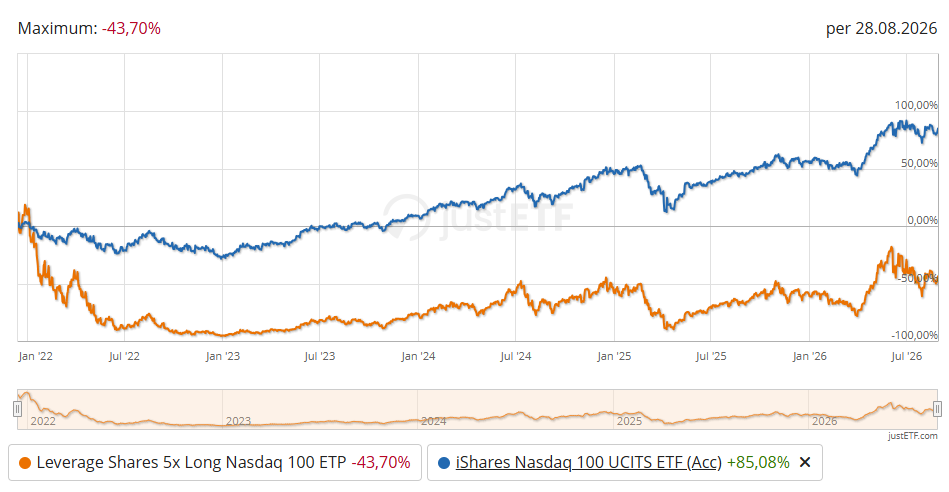
Ein noch extremeres Beispiel ist ein fünffach gehebeltes Produkt auf den Nasdaq 100. Der dargestellte ETF hatte zusätzlich das Pech eines äußerst ungünstigen Startzeitpunkts kurz vor der großen Technologie-Korrektur 2022. Obwohl der Nasdaq 100 über den betrachteten Zeitraum anschließend wieder massiv gestiegen ist und insgesamt rund 85 Prozent zugelegt hat, liegt das 5x-Produkt nach rund vier Jahren noch immer fast 50 Prozent im Minus. Genau hier sieht man sehr eindrucksvoll, wie zerstörerisch ein hoher täglicher Hebel in Kombination mit einem starken Einbruch und hoher Volatilität sein kann.
Solche Kursentwicklungen sollten eine klare Warnung sein:
Mehr Hebel bedeutet nicht automatisch mehr Gewinn, selbst wenn der zugrunde liegende Markt langfristig steigt.
Die tägliche Verkettung arbeitet allerdings nicht grundsätzlich gegen einen. Bei einem relativ konstant steigenden Markt kann sie die Gewinne durch einen positiven Zinseszinseffekt sogar zusätzlich verstärken. Das entscheidende Schlüsselwort in vielen ETF-Bezeichnungen ist deshalb „Daily Leveraged“, also der tägliche Hebel. Die Anbieter können über viele Jahre hinweg gar nicht garantieren, immer exakt die doppelte oder dreifache Gesamtrendite des Basiswerts zu liefern. Dafür müssten sie schließlich wissen, welchen Weg der Markt in Zukunft nehmen wird.
Wie heftig es bereits bei einem zweifachen Hebel werden kann, zeigte das Jahr 2022. Der zuvor angesprochene 2x Nasdaq-100-ETF verbuchte in diesem Jahr einen Verlust von mehr als 57 Prozent. Das Problem bei derart großen Verlusten ist, dass anschließend eine wesentlich höhere Rendite notwendig ist, um überhaupt wieder auf den Ausgangswert zu gelangen. Wer beispielsweise 50 Prozent verliert, benötigt danach 100 Prozent Rendite. Nach einem Verlust von 75 Prozent müsste sich das verbliebene Kapital sogar vervierfachen, um wieder den ursprünglichen Wert zu erreichen.
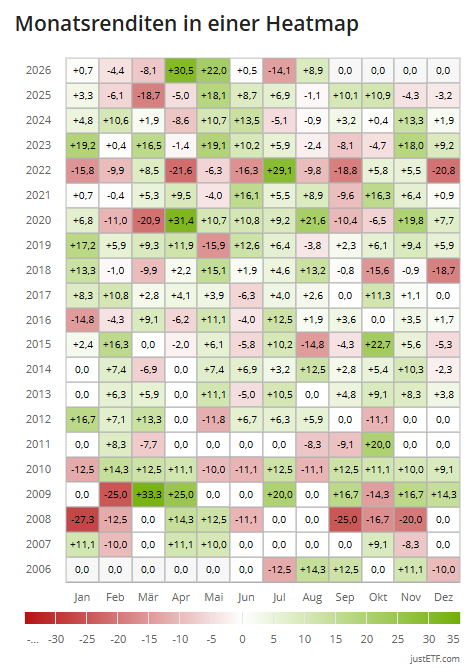
Und 2022 war keineswegs die schlimmste Phase seit Bestehen dieses Hebel-ETFs. Während der Finanzkrise 2008 verlor er innerhalb eines Jahres rund 75 Prozent. Spätestens hier stellt sich eine ganz andere Frage als die nach der möglichen Traumrendite: Kann man als Anleger wirklich noch ruhige Nerven bewahren, wenn aus 100.000 Euro innerhalb kurzer Zeit nur noch rund 25.000 Euro werden?
TER, Swap und Finanzierung: Warum vom Hebel nicht alles bei dir ankommt
Im Detail gibt es noch weitere Faktoren, die dafür sorgen, dass die langfristige Rendite nicht einfach der gehebelten Nasdaq-Rendite entspricht. Der Hebel muss schließlich irgendwie erzeugt werden, und das kostet Geld. Einen Teil davon sieht man bereits an den ETF-Gebühren. Die Total Expense Ratio (TER) liegt bei unserem Beispiel bei 0,60 Prozent pro Jahr und damit bei einem Vielfachen vieler normaler ETFs, ist im Vergleich zu klassischen aktiv gemanagten Fonds aber immer noch relativ günstig. Diese laufenden Kosten werden nicht separat vom Konto abgebucht, sondern sind bereits in der tatsächlichen Wertentwicklung des ETFs berücksichtigt.
Zusätzlich muss aber auch das höhere Markt-Exposure finanziert werden. Vereinfacht gesagt benötigt der ETF beziehungsweise seine Gegenpartei zusätzliches Kapital oder erzeugt das entsprechende Exposure über Derivate. Auch diese Finanzierung gibt es natürlich nicht kostenlos. Solche Kosten sind nicht zwingend vollständig in der TER enthalten.
Wie würde ich einen Hebel-ETF im Portfolio einsetzen?
Nach all den Risiken könnte man zum Schluss kommen, dass Hebel-ETFs prinzipiell gefährlich oder sogar Unsinn sind. Diese Vorstellung wäre allerdings ebenfalls falsch, denn die enorme Rendite der vergangenen Jahre und teilweise sogar Jahrzehnte lässt sich am Ende nicht wegdiskutieren. Gerade in ausgeprägten Bullenmärkten, wie wir sie in den vergangenen Jahren erlebt haben, können solche Produkte über längere Zeiträume hervorragend funktionieren. Genau deshalb existieren sie und werden auch von Anlegern eingesetzt.
Diese zusätzliche Rendite fällt allerdings nicht kostenlos vom Himmel. Es gibt einige Faktoren, die gegen einen arbeiten können, und wenn es an der Börse wirklich kracht, verliert man mit einem Hebel-ETF eben überproportional.
Am Ende ist es eine Form des Investierens, die deutlich höhere Chancen ermöglicht, dafür aber auch ein entsprechend höheres Risiko mit sich bringt.
Persönlich würde ich niemals mein komplettes Portfolio über solche Hebelprodukte abbilden, vor allem wenn ich langfristig investieren möchte. Denn kommt eine wirklich schwere Korrektur oder ein Crash, können die Verluste enorm sein. Genau dann besteht zusätzlich die Gefahr, dass man irgendwann die Nerven verliert, verkauft und einen großen Teil der Verluste tatsächlich realisiert. Wie wir zuvor gesehen haben, kann es anschließend Jahre dauern, bis ein stark gehebeltes Produkt wieder seinen alten Höchststand erreicht.
Wenn jemand für sich allerdings bewusst entscheidet: Ich möchte einen Teil meines Portfolios risikoreicher investieren, ich gehe von steigenden Märkten aus und kann mit deutlich höheren Schwankungen leben, dann kann ein Hebel-ETF durchaus eine Möglichkeit sein. Im Vergleich zu einem Hebelprodukt auf eine einzelne Aktie setzt man zumindest auf einen ganzen Index und verteilt damit das unternehmensspezifische Risiko auf mehrere Aktien. Das schützt allerdings nicht vor den enormen Verlusten, die durch den Hebel selbst entstehen können.
Wenn ich solche Produkte einsetzen möchte, würde ich deshalb bereits vor dem Kauf klare Regeln festlegen. Beispielsweise könnte man für sich definieren, dass risikoreiche Anlagen insgesamt nur 5 oder 10 Prozent des Portfolios ausmachen dürfen.
Ein Hebel-ETF ist nicht automatisch ein schlechtes langfristiges Investment. Er ist aber auch kein einfacher Trick, mit dem man die Rendite seines Portfolios kostenlos verdoppeln kann. Mehr Renditechance erkauft man sich hier ganz klassisch mit mehr Risiko – und teilweise mit verdammt viel mehr Risiko.